Assurance & démarches
Relogement.
Votre logement est inhabitable après un sinistre ? Découvrez les conditions du relogement, les frais que l'assurance peut couvrir et les justificatifs nécessaires pour défendre votre dossier.
- Déclaration habituelle
- 5 jours ouvrés
- Disponibilité VALTO
- 7j/7
- Rapport après inspection
- Sous 24 h
- Limites de garantie
- Durée et montant plafonnés
L'essentiel
Le relogement après un dégât des eaux permet d'occuper un hébergement temporaire lorsque votre habitation ne peut plus être utilisée normalement et sans danger. Selon votre assurance, une garantie couvre certains frais engagés, dans des limites de montant et de durée. La perte d'usage indemnise, selon les conditions contractuelles, la privation de jouissance du bien. Ces mécanismes sont distincts de la perte de loyers du propriétaire bailleur et ne se cumulent pas automatiquement pour un même préjudice.
Relogement et assurance après un dégât des eaux : les conditions
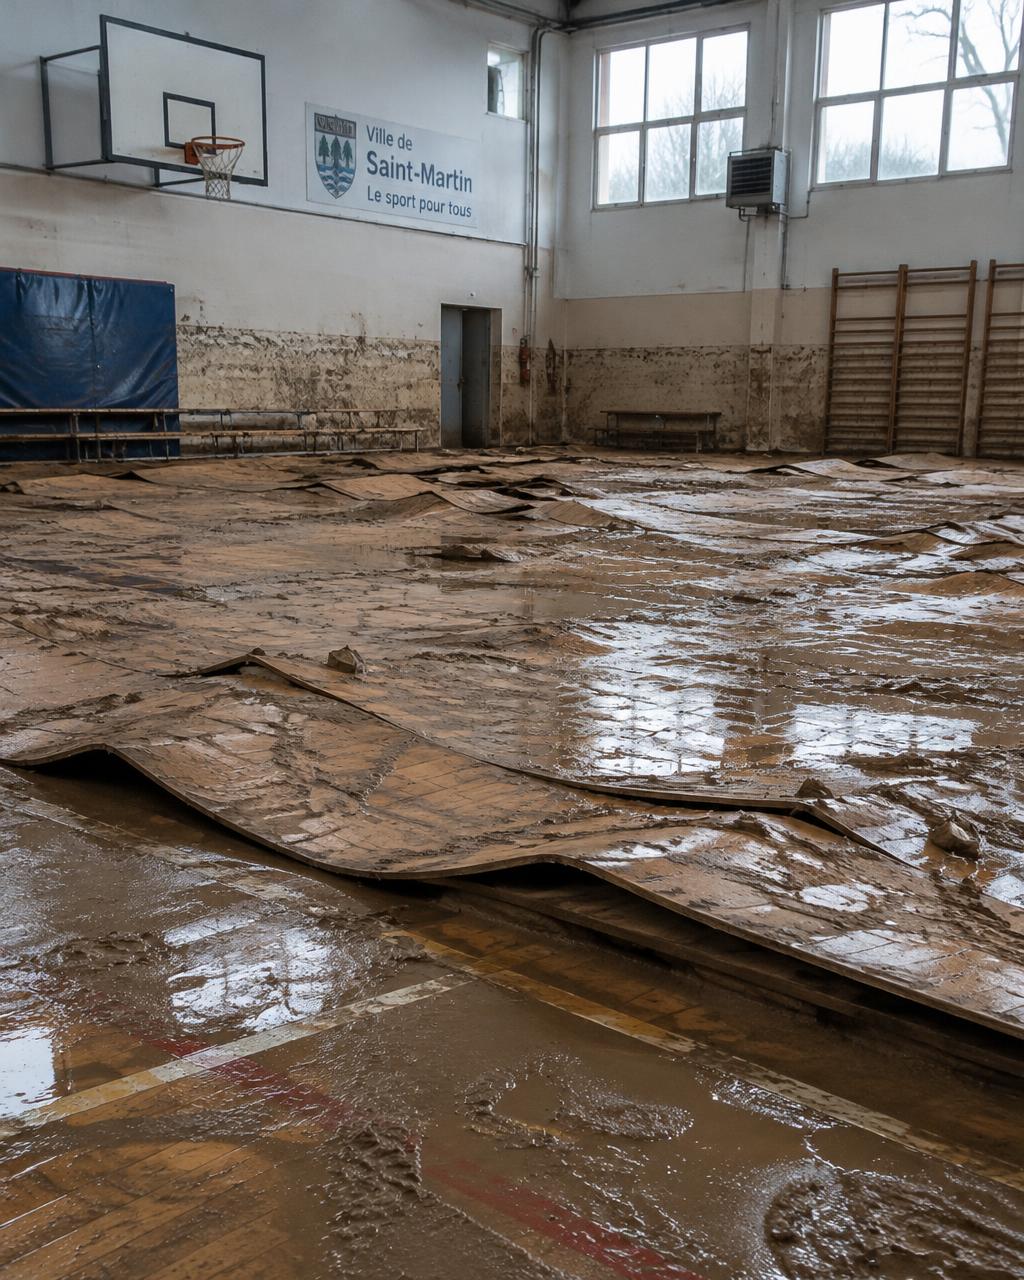
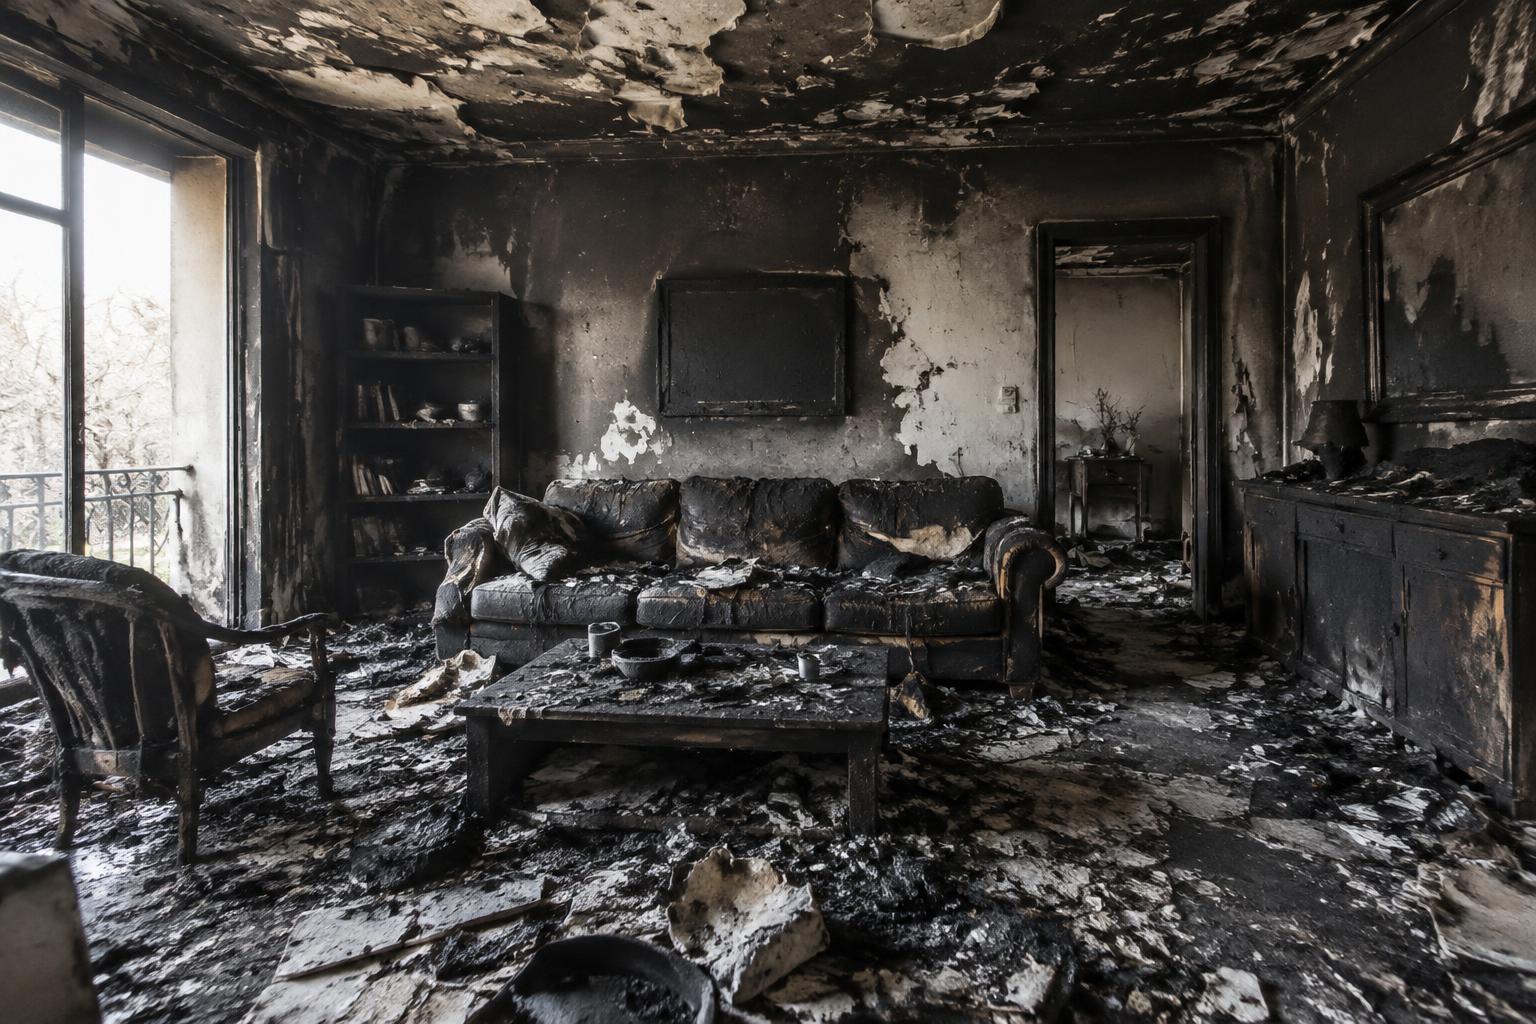
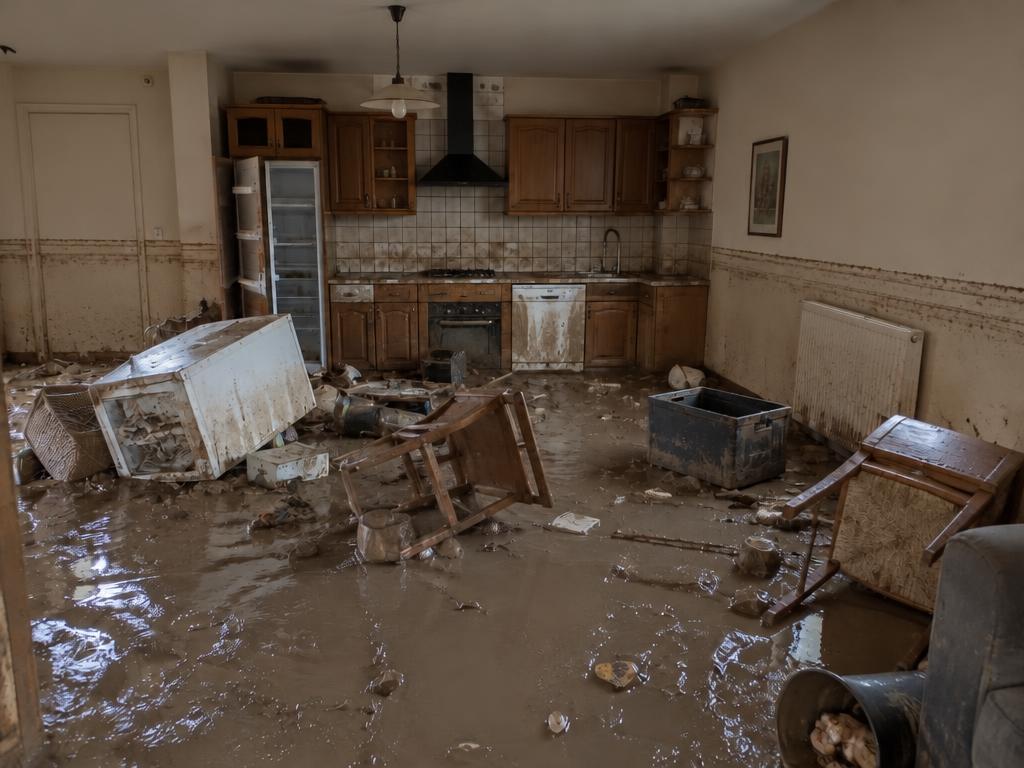
Un logement endommagé n'est pas nécessairement inhabitable. L'impossibilité d'y vivre doit être caractérisée.
Pour le relogement après un dégât des eaux, l'assurance examine le sinistre garanti, les dommages et les conditions d'occupation. Une chambre touchée ne justifie pas toujours un départ complet. En revanche, une installation électrique dangereuse ou des sanitaires inutilisables peuvent rendre le maintien impossible. L'assureur ou son expert apprécie la situation pour l'application du contrat, sans remplacer les autorités compétentes.
Réseaux
eau ou électricité indisponible, sans solution sûre.
Contamination
eaux usées, suies ou moisissures incompatibles avec l'occupation.
Accès
circulation dangereuse ou pièces indispensables condamnées.
Structure
plafond instable, plancher déformé ou risque d'effondrement.
Distinguer hébergement, perte d'usage et perte de loyers
Ces garanties ne compensent pas le même préjudice.
Le relogement rembourse ou organise un hébergement selon le contrat. La perte d'usage en assurance concerne la privation de jouissance, avec une indemnité parfois calculée sur une valeur locative. La perte de loyers vise les revenus effectivement perdus par un bailleur. Vérifiez les bénéficiaires, les franchises et les règles de cumul : une garantie mentionnée dans le contrat n'est pas forcément applicable à votre situation.
Les garanties à identifier dans votre contrat
Relogement
Hôtel ou location temporaire, selon les conditions prévues.
Perte d'usage
Indemnisation de l'impossibilité d'utiliser le bien assuré.
Perte de loyers
Compensation des loyers perdus par le propriétaire bailleur.
Frais annexes
Déménagement, stockage ou surcoûts, si une garantie les prévoit.
Quels frais de relogement l'assurance peut-elle couvrir ?
Les dépenses remboursables dépendent de votre contrat, pas seulement de leur utilité.
Un hôtel peut convenir à l'urgence, puis une location meublée à des travaux prolongés. Pour votre relogement après un dégât des eaux, demandez à l'assurance un accord écrit précisant le budget et la période autorisés. Les frais annexes nécessitent souvent des justificatifs distincts. Le coût habituel de vos repas n'est pas assimilable au surcoût imposé par l'absence de cuisine.
- Hébergement — hôtel, résidence ou location temporaire acceptée.
- Déménagement — transport nécessaire des biens, si garanti.
- Garde-meubles — stockage pendant les travaux, selon le contrat.
- Repas — supplément justifié lorsque vous ne pouvez plus cuisiner.
- Contraintes — signalez enfants, animaux, handicap et proximité du travail.
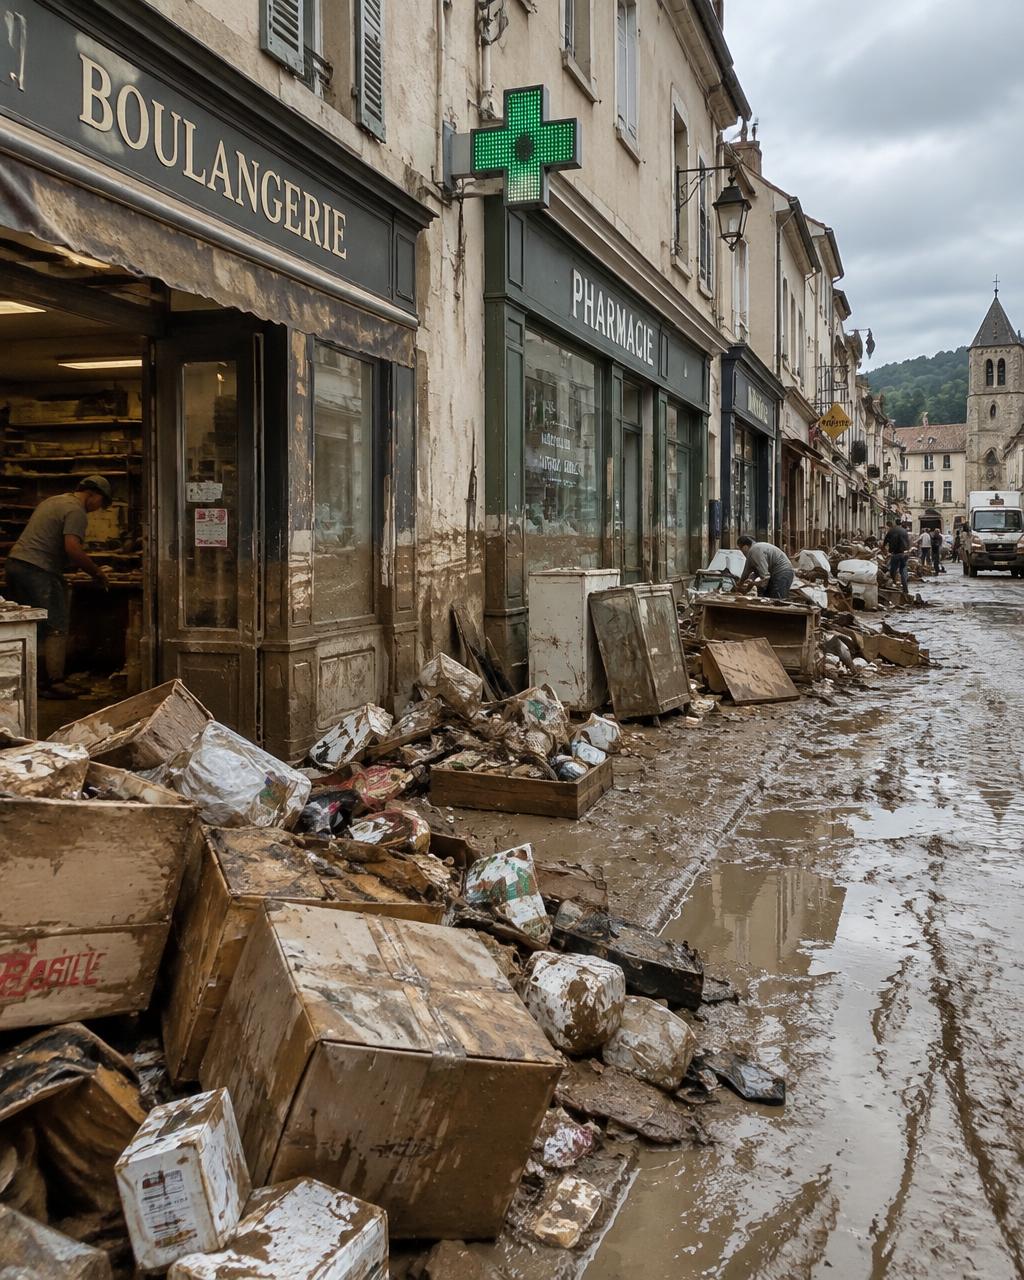
Les étapes pour organiser votre relogement
Sécurisez les personnes avant de constituer le dossier.
Ne restez pas dans un logement dangereux pour attendre l'expertise. Appelez les secours en cas de danger immédiat, puis l'assistance de votre assureur. Déclarez le sinistre dans le délai contractuel, généralement cinq jours ouvrés pour un dégât des eaux. Distinguez les mesures urgentes de sauvegarde des dépenses d'hébergement à faire valider.
- 1Sécuriserquittez les zones dangereuses et interdisez leur accès.
- 2Contacterappelez l'assistance et demandez un numéro de dossier.
- 3Documenterphotographiez les dommages sans vous exposer.
- 4Faire constaterdemandez une évaluation des conditions d'occupation.
- 5Faire validerobtenez budget, durée et modalités de paiement par écrit.
- 6Actualisertransmettez factures, planning et demande de prolongation.
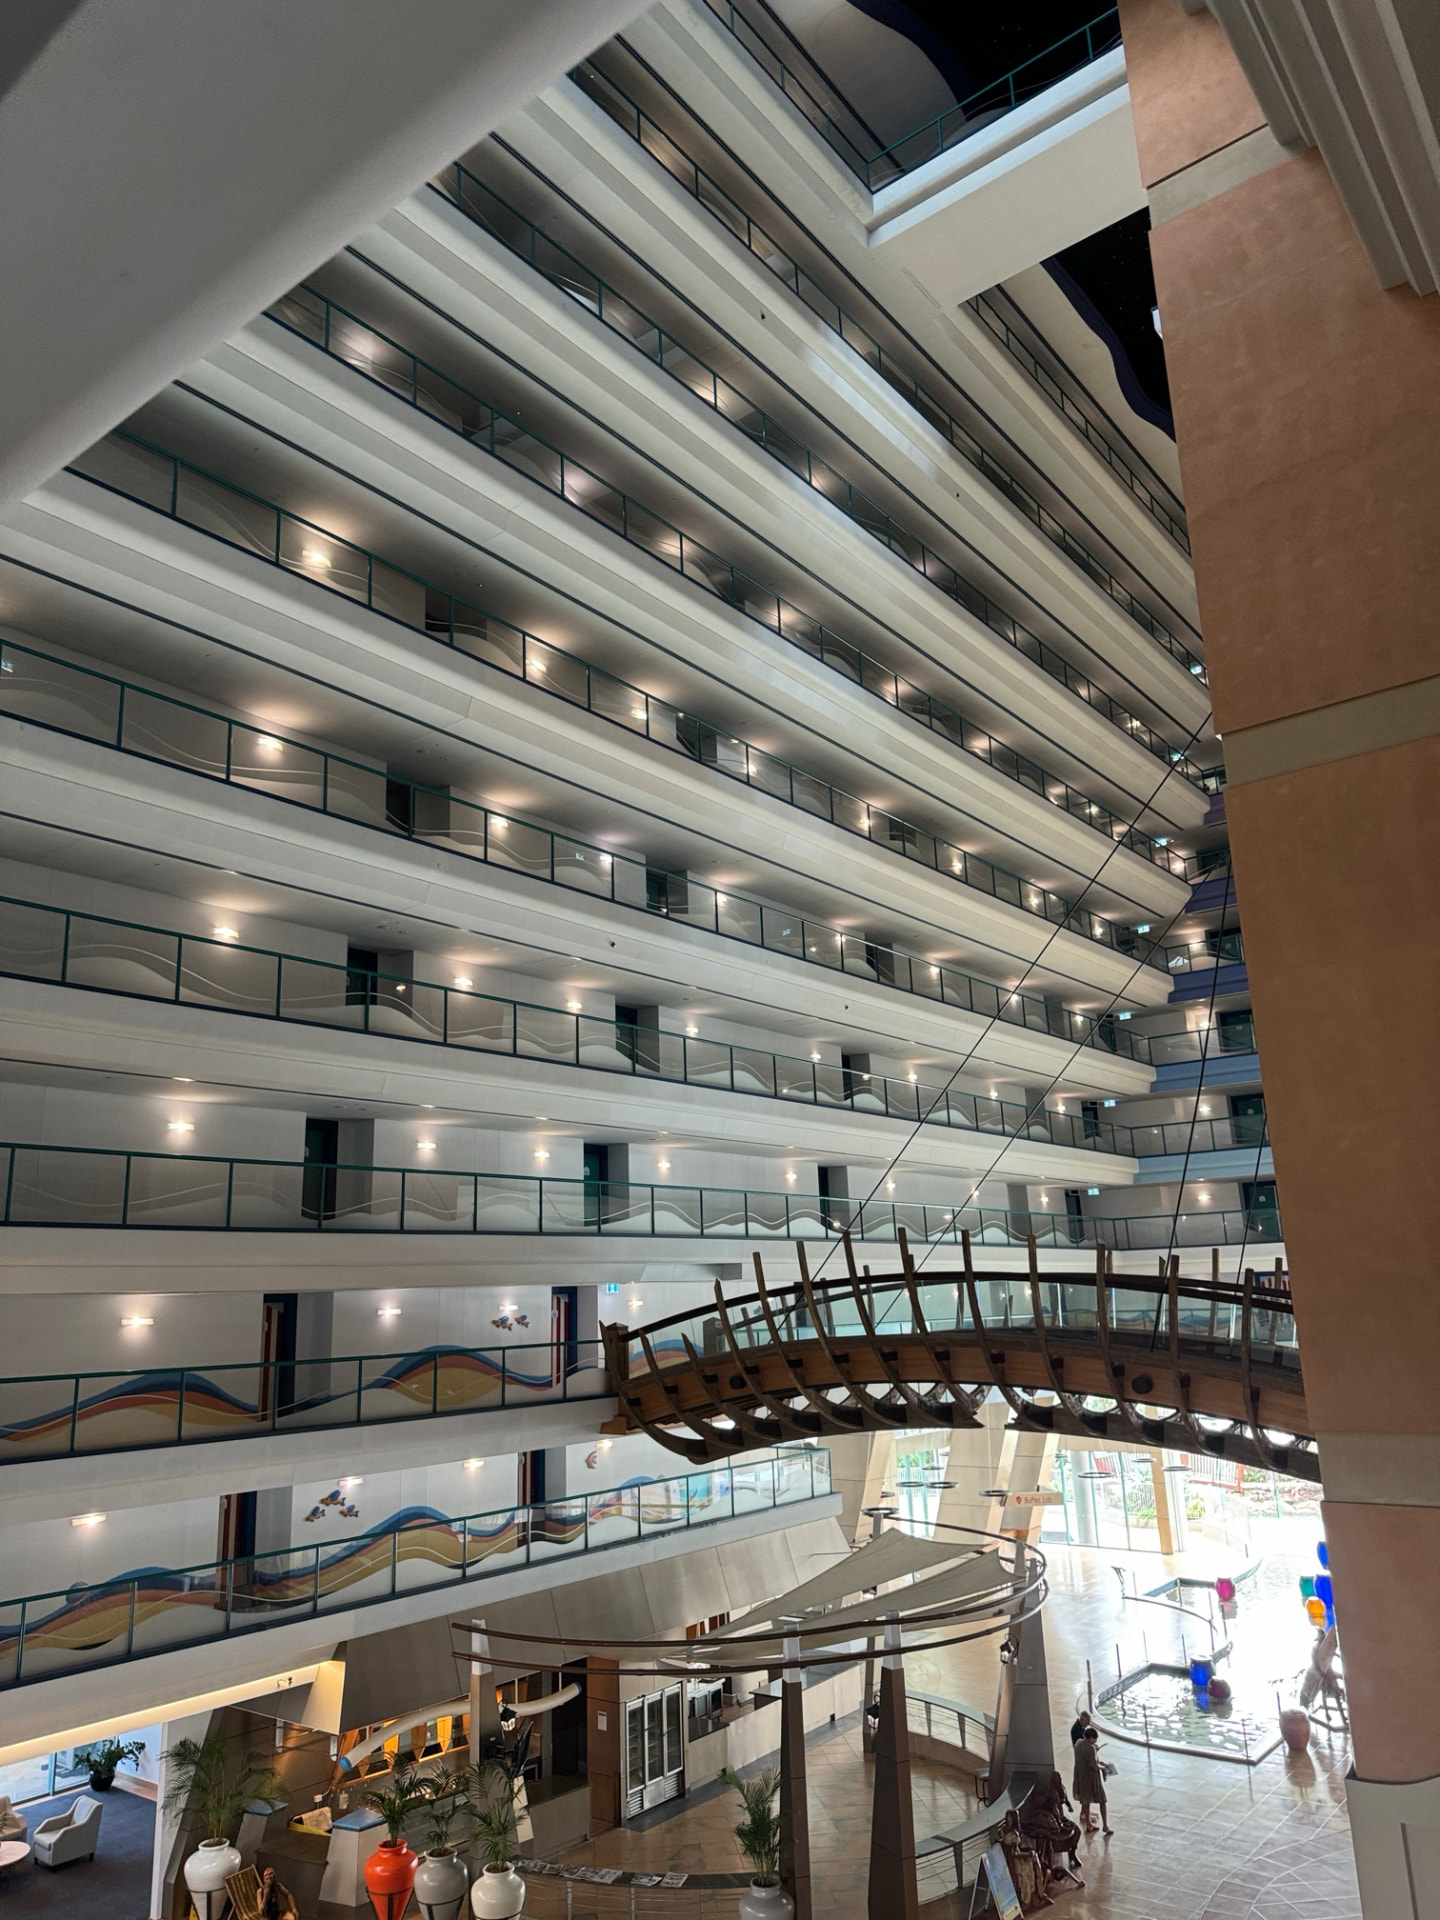
Assurance : documenter la perte d'usage et les délais
Un dossier daté facilite l'examen de votre demande.
Pour justifier une perte d'usage auprès de l'assurance, décrivez précisément les fonctions impossibles : dormir, cuisiner, se laver ou circuler. Ajoutez les constats techniques et l'évolution des travaux. Le rapport d'une entreprise étaye votre demande, mais ne vaut pas accord de garantie. Si le séchage se prolonge, sollicitez une extension avant la fin de l'hébergement autorisé.
- Photos — vues générales et détails, datés et localisés.
- Constats — mesures d'humidité, contaminations et risques identifiés.
- Planning — interventions prévues et raisons des reports.
- Factures — hébergement, transport et stockage séparés.
- Échanges — conservez accords, réserves et refus écrits.
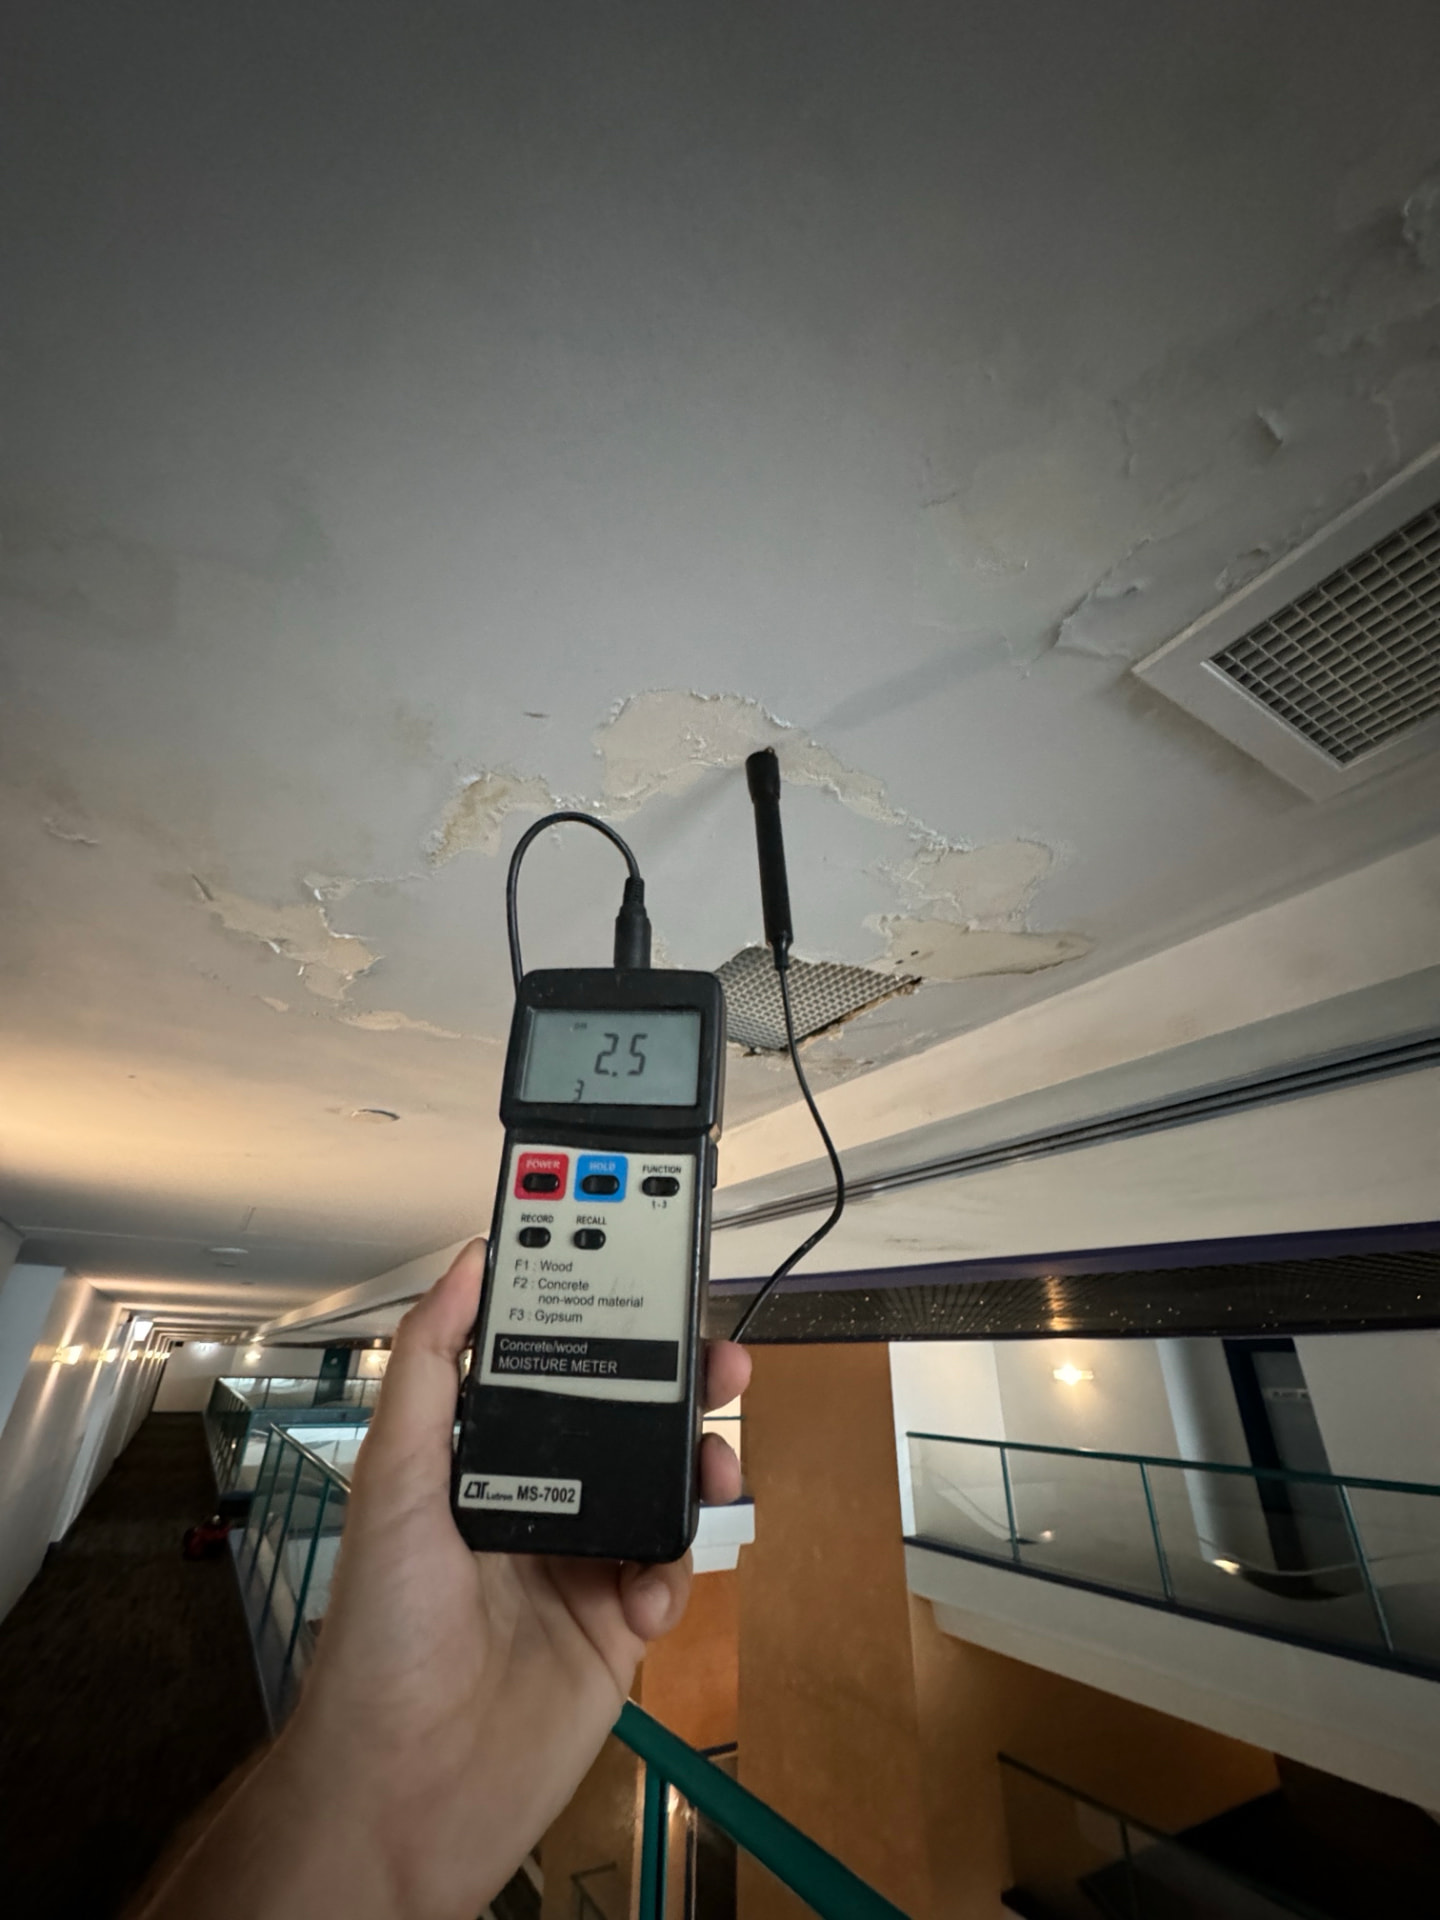
Les erreurs à éviter pendant le relogement
Un départ précipité peut compliquer le remboursement.
L'urgence ne dispense pas de prévenir rapidement votre assureur. Évitez une réservation longue non annulable sans validation, même si le prix paraît avantageux. Ne jetez pas les biens endommagés avant documentation, sauf nécessité sanitaire ou consigne de sécurité. Enfin, ne considérez pas une pièce visuellement sèche comme une preuve suffisante de réhabitabilité.
- Budget — ne supposez pas que tous les frais seront remboursés.
- Durée — ne prolongez pas l'hébergement sans prévenir l'assureur.
- Preuves — ne remplacez pas les factures par de simples estimations.
- Loyer — ne suspendez pas unilatéralement vos paiements.
- Travaux — ne poncez pas des matériaux suspects d'amiante ou de plomb.
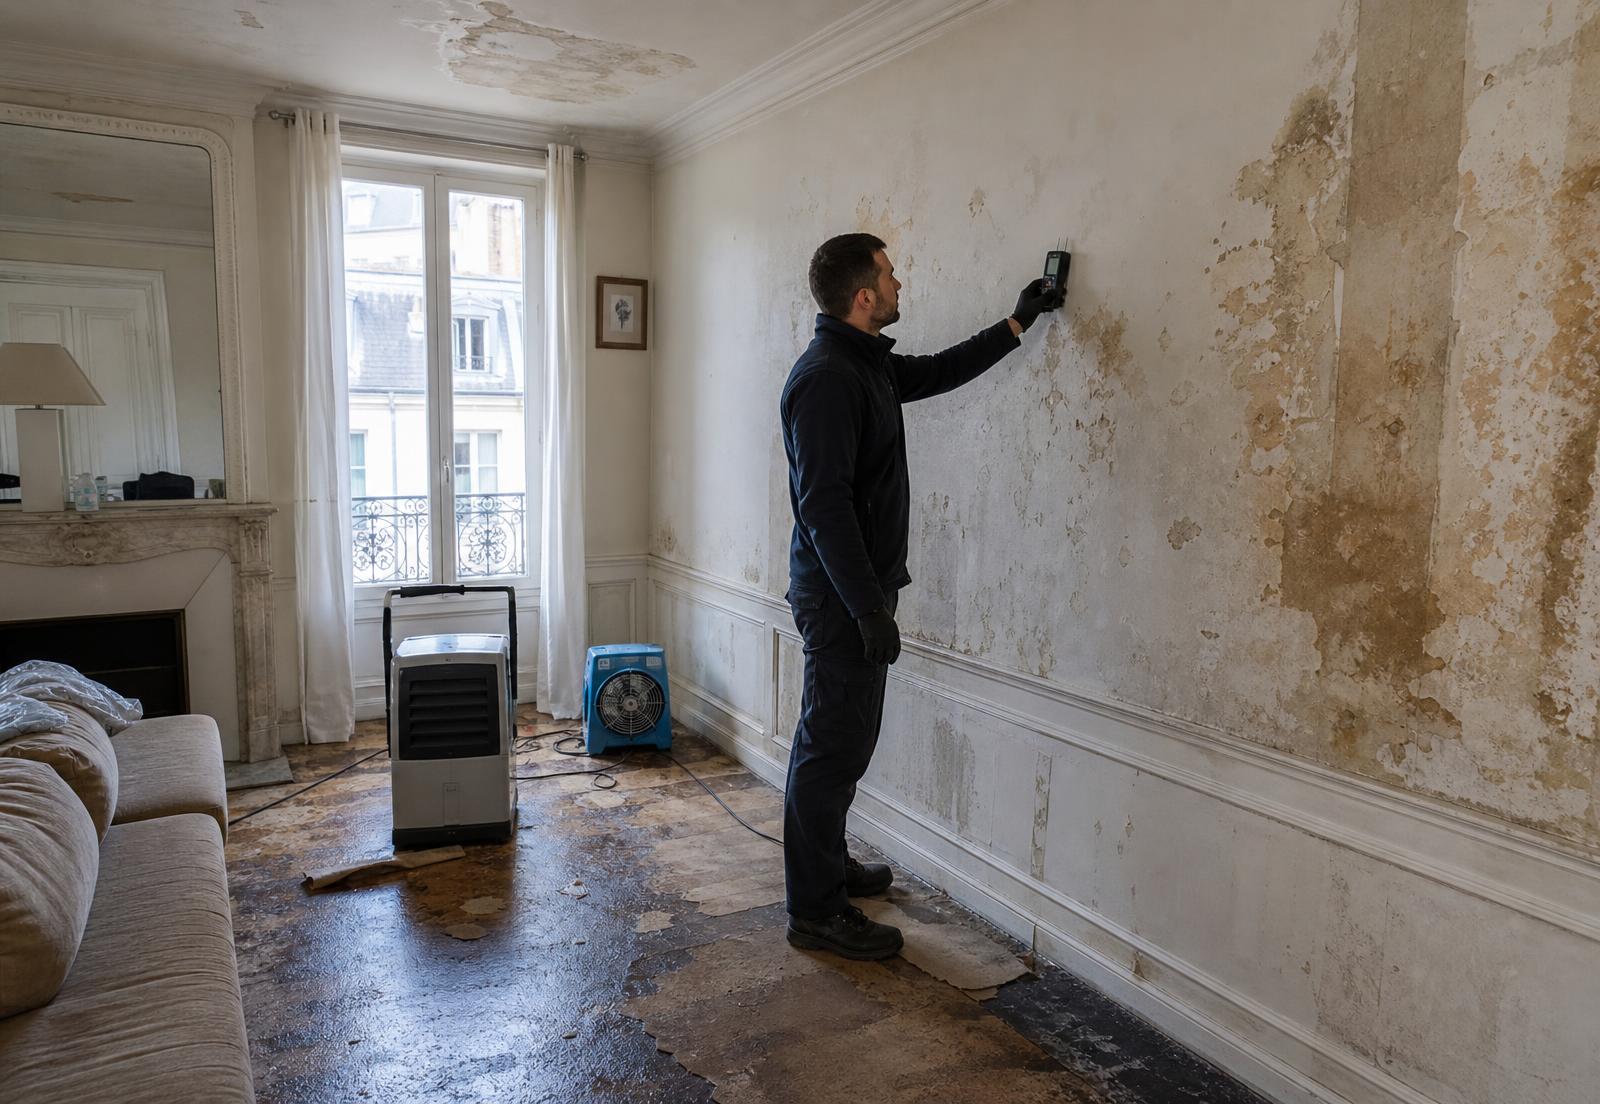
Quand appeler un professionnel comme VALTO ?
Appelez dès que la sécurité ou l'étendue des dommages vous échappe.
VALTO intervient 7j/7 pour inspecter les locaux et fournit un rapport sous 24 h après l'inspection. Les observations, mesures et préconisations permettent d'organiser l'assèchement, la décontamination et la remise en état. Elles aident à expliquer votre besoin de relogement à l'assurance après un dégât des eaux, sans préjuger de sa décision.
Eau cachée
isolants, cloisons ou planchers durablement humides.
Pollution
eaux usées, odeurs persistantes ou contamination étendue.
Électricité
installation mouillée à contrôler par un électricien.
Matériaux
repérages réglementaires à prévoir avant travaux si nécessaires.
Prévenir une absence prolongée et préparer le retour
Accélérer ne signifie pas brûler les étapes.
Réparer la fuite, lancer un assèchement adapté et coordonner les intervenants réduit les délais évitables. Une réoccupation partielle reste envisageable si les zones habitables sont sûres, séparées des travaux et dotées des équipements indispensables. Le retour dépend de contrôles techniques, pas seulement de la disparition des taches ou de la fin du financement de l'hôtel.
- Origine — faites réparer durablement la cause du sinistre.
- Séchage — respectez le fonctionnement des appareils et les contrôles.
- Réseaux — faites vérifier les équipements touchés avant utilisation.
- Ventilation — entretenez les entrées d'air et l'extraction.
- Suivi — surveillez odeurs, auréoles et nouvelles traces d'humidité.
Locataire, propriétaire et copropriété : qui intervient ?
Le financement dépend des garanties et des responsabilités.
Le locataire prévient son assureur et son bailleur ; le copropriétaire avertit aussi le syndic lorsque les parties communes sont concernées. Le bailleur n'est pas automatiquement tenu de payer l'hôtel après tout sinistre. Les conséquences sur le bail et le loyer dépendent notamment de l'étendue des dommages et des règles applicables. En cas de désaccord, demandez conseil à l'ADIL.
Vos questions
Questions fréquentes.
Comment obtenir un relogement après un dégât des eaux ?
Contactez l'assistance de votre assurance et expliquez pourquoi le logement est inutilisable. Envoyez photos et constats, puis demandez une confirmation écrite des frais acceptés.
Puis-je choisir mon hôtel ou ma location temporaire ?
Souvent oui, mais l'assistance peut proposer son propre réseau. Faites valider le prix, la durée et les conditions d'annulation avant de réserver.
Combien de temps l'assurance paie-t-elle le relogement ?
La durée dépend du contrat et de la période d'inhabitabilité retenue. Un plafond financier peut aussi limiter la prise en charge ; toute prolongation doit être discutée.
Qui paie le loyer si mon logement est inhabitable ?
Ne cessez pas de payer sans démarche préalable. Une réduction, une suspension ou une résiliation peut être envisageable selon la situation juridique ; contactez votre bailleur et l'ADIL.
Comment calculer la perte d'usage avec l'assurance ?
Le contrat précise la base de calcul, parfois liée à la valeur locative, et la durée indemnisable. Demandez le détail du calcul et les limites de cumul avec le relogement.
Est-ce dangereux de rester dans un logement après un dégât des eaux ?
Cela dépend des risques électriques, structurels et sanitaires. Une odeur persistante, des eaux usées ou un plafond déformé justifient une évaluation professionnelle avant de maintenir l'occupation.
Termes utiles
- Air scrubber (filtration HEPA)
- Appareil qui aspire l'air d'une zone contaminée, le fait passer par un préfiltre, un filtre intermédiaire puis un filtre HEPA, et rejette un air filtré. Utilisé pour capter poussières, spores, suies et particules fines pendant les travaux.
- Assèchement
- Ensemble des opérations visant à ramener les matériaux humides à leur taux d'humidité d'origine, mesuré par comparaison avec une zone de référence non touchée.
- Dommage secondaire
- Dégât qui n'est pas causé par le sinistre lui-même mais par le temps qui passe : gonflement, décollement, corrosion, odeur, moisissure.
- Zone de référence
- Zone non touchée du même matériau, dans le même environnement, qui sert de valeur cible aux mesures d'humidité ou de contamination.
À lire aussi