Assurance & démarches
Perte d'exploitation.
Après un sinistre, la perte d'exploitation peut fragiliser votre entreprise bien au-delà des dégâts matériels. Comprenez la garantie, préparez vos justificatifs et organisez une reprise sécurisée pour limiter l'arrêt.
- Base
- Marge brute assurée
- Durée
- Période prévue au contrat
- Condition
- Événement garanti
- VALTO
- Intervention 7j/7
L'essentiel
La perte d'exploitation correspond aux conséquences financières d'une interruption ou d'une réduction d'activité. Après un incendie, un dégât des eaux ou un autre événement couvert, une garantie spécifique peut indemniser la marge brute perdue et certains frais supplémentaires engagés pour maintenir l'entreprise en fonctionnement. L'indemnisation dépend du contrat, de ses exclusions, de sa franchise et de sa période maximale de couverture. Elle ne remplace pas le chiffre d'affaires manquant euro pour euro : elle tient compte notamment des charges économisées pendant l'arrêt.
Perte d'exploitation : ce que la garantie protège
Réparer les murs ne suffit pas à rétablir les recettes. Une entreprise peut rester fragilisée après la réouverture.
L'assurance perte d'exploitation vise à compenser les conséquences économiques couvertes pendant la période contractuelle. Elle se distingue de l'indemnisation des bâtiments, du matériel et des stocks. La marge brute assurée contribue notamment au paiement des charges fixes maintenues et au résultat que l'entreprise aurait normalement réalisé.
Marge perdue
compensation calculée selon les définitions du contrat
Charges fixes
loyers et salaires maintenus selon leur traitement contractuel
Frais supplémentaires
dépenses admises pour limiter la baisse d'activité
Reprise progressive
baisse persistante des ventes à documenter après réouverture
Quand l'assurance perte d'exploitation peut intervenir
La fermeture seule ne déclenche pas une indemnisation.
Cette garantie doit être souscrite et l'événement doit entrer dans son champ. Elle est souvent liée à des dommages matériels garantis, mais certaines extensions couvrent d'autres situations précisément définies. Une fermeture administrative, une panne ou un accès bloqué ne sont donc pas automatiquement couverts.
- Incendie — vérifiez les dommages garantis et les conséquences assurées
- Dégât des eaux — recherchez les conditions liées à l'origine du sinistre
- Fournisseur défaillant — une extension spécifique peut être nécessaire
- Accès impossible — consultez les clauses concernant le voisinage
- Exclusions — identifiez les événements et activités laissés hors garantie
Comment se calcule la perte d'exploitation
Le calcul repose sur une activité prévisible, pas sur une simple moyenne.
L'expert examine les comptes, la saisonnalité, les commandes et les tendances avant le sinistre. Il rapproche le chiffre d'affaires attendu des recettes effectivement réalisées, puis applique la définition contractuelle de la marge brute. Les charges variables non supportées sont prises en compte pour éviter de surévaluer la perte. Votre expert-comptable aide à justifier les hypothèses.
Les principales composantes du calcul
Chiffre d'affaires attendu
Prévision étayée par l'historique, la saisonnalité et les commandes
Activité maintenue
Recettes réalisées sur place, à distance ou dans un local provisoire
Marge brute assurée
Base définie au contrat, distincte du chiffre d'affaires
Frais supplémentaires
Dépenses justifiées, retenues dans les conditions et limites prévues
Franchise et plafonds
Restrictions appliquées selon les dispositions contractuelles
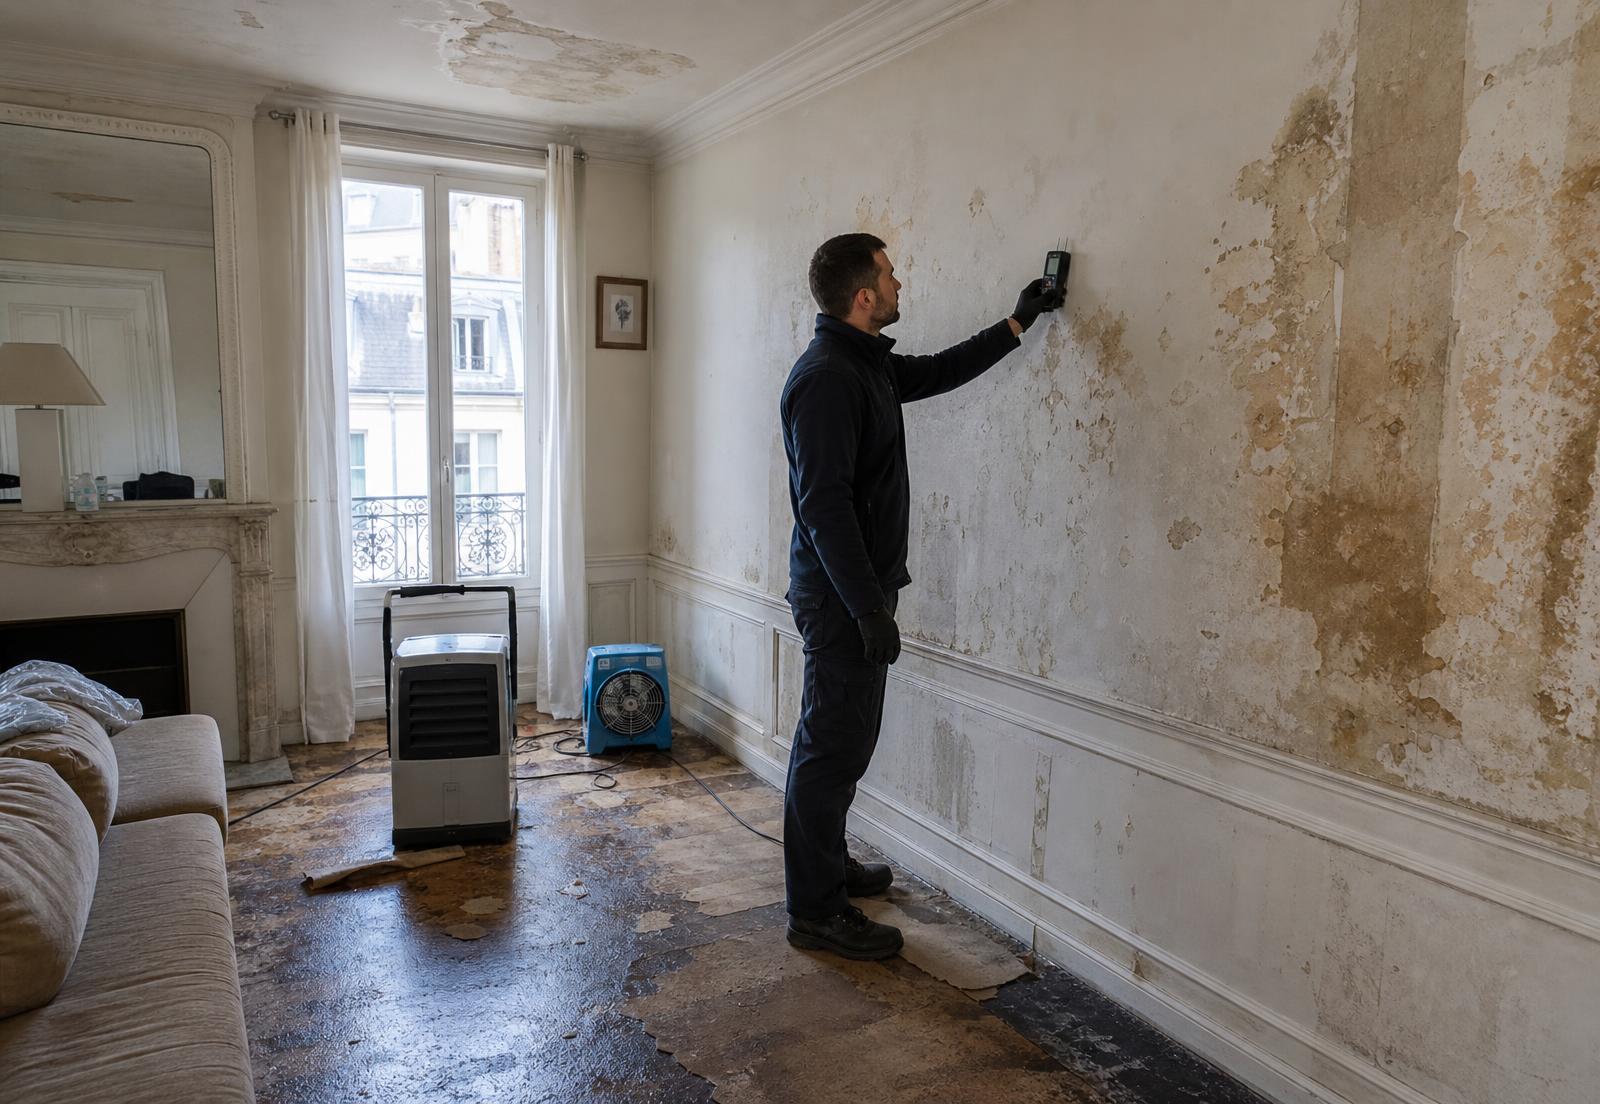
Les étapes pour limiter l'arrêt après un sinistre
La sécurité passe avant la remise en marche.
Après autorisation d'accès, organisez les premières mesures avec l'assureur et les intervenants techniques. Un calendrier partagé permet de traiter les équipements et les zones indispensables avant les finitions secondaires. Conservez des preuves avant toute évacuation, sans retarder les mesures urgentes de sauvegarde.
- 1Sécuriserinterdire les zones dangereuses et faire contrôler les installations
- 2Déclarerprévenir l'assureur dans le délai prévu au contrat
- 3Documenterphotographier les dégâts et dater les interruptions
- 4Prioriseridentifier les postes indispensables à une activité minimale
- 5Restaurercoordonner décontamination, assèchement et réparations
- 6Validervérifier les conditions de reprise avant de rouvrir
Reprendre partiellement sans exposer les équipes
Une reprise partielle peut réduire la perte d'exploitation.
Elle suppose une séparation adaptée entre les travaux et l'activité, des circulations sûres et des installations utilisables. Selon les contraintes, un phasage par zone ou des interventions de nuit limitent l'immobilisation. Le confinement seul ne garantit pas la sécurité : fumées résiduelles, contamination, électricité et exigences sanitaires doivent être évaluées.
Zones prioritaires
restaurer d'abord la vente, la production ou l'expédition
Locaux provisoires
vérifier leur compatibilité avec votre activité
Matériel loué
anticiper disponibilité, livraison et raccordements
Clients
annoncer les horaires adaptés et les solutions de remplacement
Assurance et documentation : constituer un dossier solide
Chaque journée d'arrêt doit pouvoir être expliquée.
Centralisez les pièces techniques et comptables dès le début. L'assurance perte d'exploitation s'appuie sur des éléments vérifiables : cause de l'arrêt, durée, activité empêchée et dépenses engagées. Demandez une confirmation écrite sur les frais importants envisagés. Un rapport technique documente les dommages, mais ne décide ni de la garantie ni du montant versé.
- Comptabilité — bilans, comptes de résultat et chiffres d'affaires mensuels
- Commandes — annulations, reports et engagements commerciaux datés
- Chronologie — fermeture, interventions et reprises partielles consignées
- Dépenses — devis, factures et preuves de paiement conservés
- Échanges — décisions de l'assureur et observations de l'expert archivées
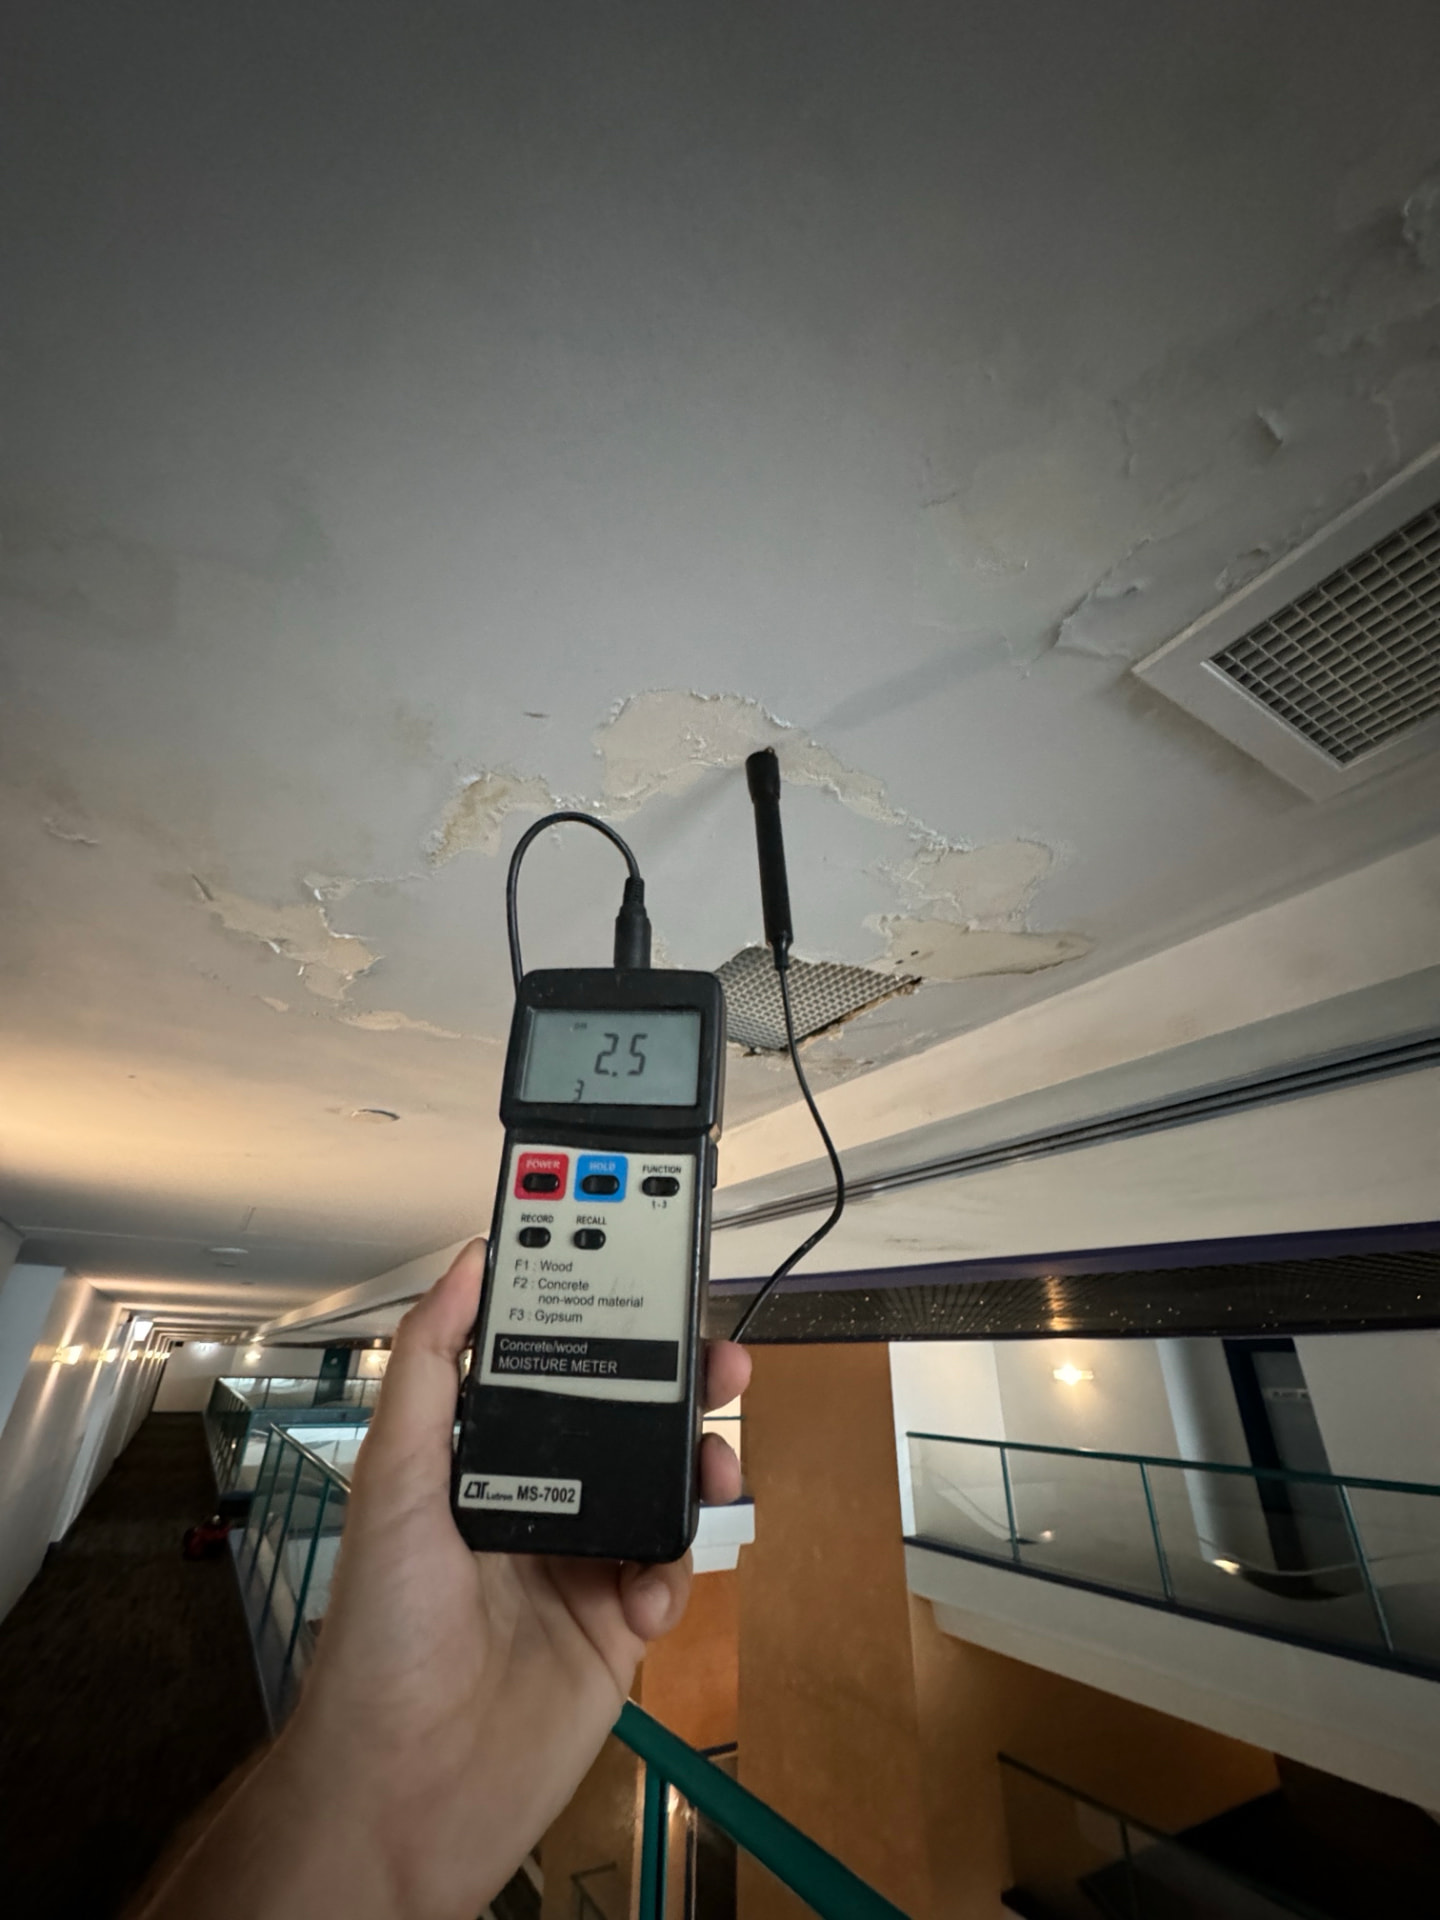
Les erreurs à éviter pendant l'interruption
Une décision précipitée peut prolonger l'arrêt.
Ne relancez pas une machine exposée à l'eau ou aux suies sans contrôle adapté. Ne retirez pas des matériaux susceptibles de contenir de l'amiante ou du plomb sans les repérages et précautions réglementaires nécessaires. Sur le plan financier, distinguez les réparations des dépenses destinées à maintenir l'activité.
Attente
ne laissez pas une humidité persistante aggraver les dommages
Preuves
ne jetez pas les biens sans inventaire ni photos
Budget
ne supposez pas que toute dépense sera remboursée
Calendrier
ne confondez pas fin des travaux et retour des ventes
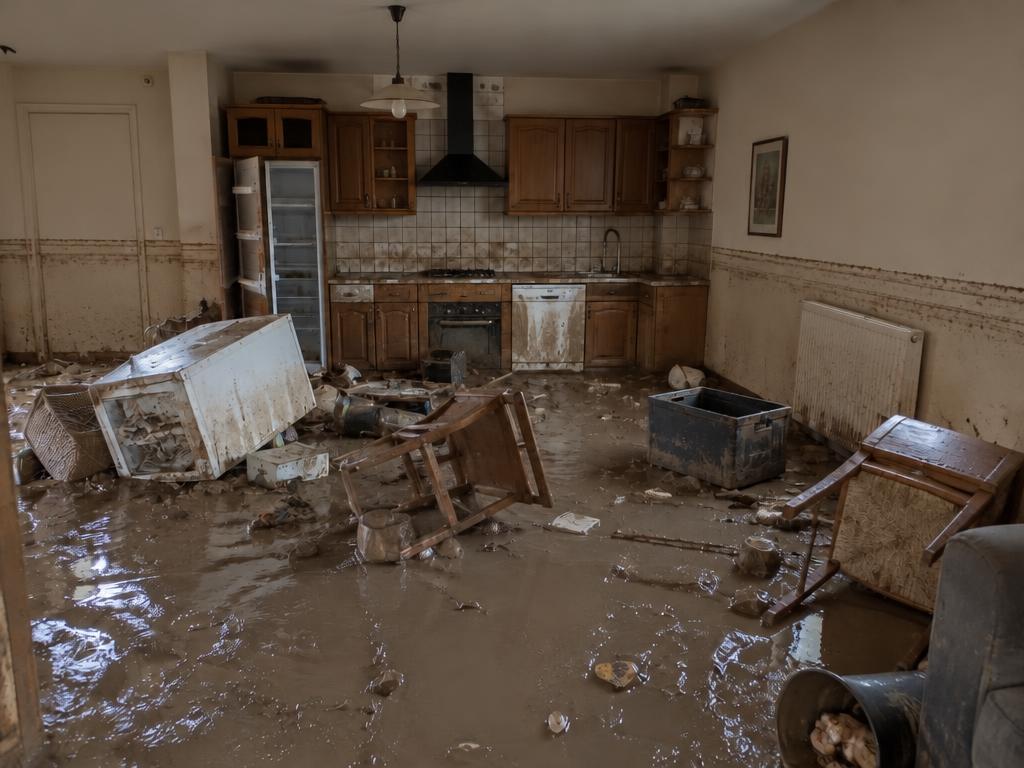
Quand appeler un professionnel comme VALTO
Appelez rapidement si les dégâts bloquent une fonction essentielle.
Suies sur les équipements, humidité dans les doublages, odeurs persistantes ou contamination nécessitent une inspection. VALTO intervient 7j/7 et fournit un rapport sous 24 h après l'inspection pour documenter les constats et les priorités. Cette intervention facilite les échanges avec l'expert d'assurance, sans garantir la prise en charge.
Inspection
préciser l'étendue visible et les investigations utiles
Priorités
repérer les zones nécessaires à une reprise sécurisée
Organisation
proposer un phasage adapté aux contraintes d'exploitation
Traçabilité
consigner les constats, mesures et opérations réalisées
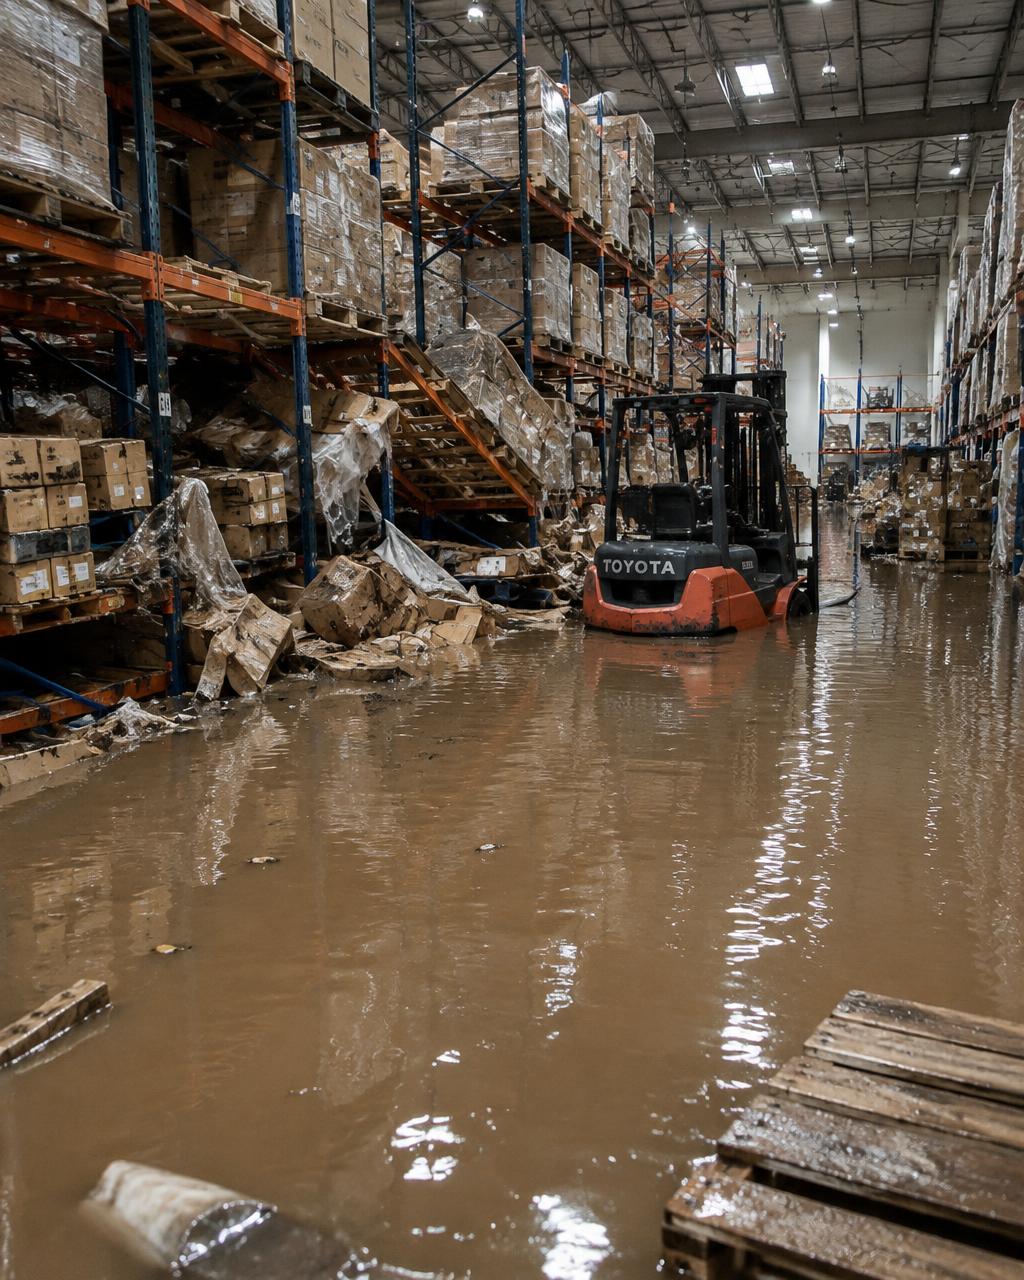
Prévention : préparer la continuité avant le sinistre
La meilleure préparation se fait lorsque l'entreprise fonctionne.
Réévaluez votre assurance perte d'exploitation après une hausse d'activité, un déménagement ou un investissement important. La période d'indemnisation doit tenir compte des délais de remplacement des machines et du temps nécessaire pour retrouver les clients. Le prix de la garantie ne doit pas être votre seul critère.
Continuité
préparer des solutions de production ou de vente alternatives
Données
sauvegarder hors site les documents indispensables
Maintenance
entretenir réseaux d'eau, installations électriques et protections
Contacts
tenir à jour assureur, bailleur, fournisseurs et restaurateurs
Vos questions
Questions fréquentes.
La garantie perte d'exploitation est-elle automatique ?
Non, vérifiez sa présence dans votre contrat professionnel. Ses conditions, exclusions et limites figurent dans les documents contractuels.
Qui paie les salaires pendant la fermeture après un sinistre ?
L'employeur reste responsable de ses obligations salariales. Les salaires maintenus peuvent entrer dans les charges prises en compte par la garantie, selon le contrat et les aides éventuellement perçues.
Combien de temps la perte d'exploitation est-elle indemnisée ?
La durée dépend de la période maximale prévue au contrat et des conséquences justifiées du sinistre. Une baisse d'activité après réouverture peut être examinée dans cette limite.
Comment obtenir une avance de l'assurance après un sinistre professionnel ?
Demandez à votre assureur si une provision est possible. Transmettez une première estimation documentée ; son versement dépend notamment de la garantie et des éléments déjà établis.
Peut-on rouvrir un commerce pendant les travaux ?
Oui, si les conditions de sécurité et les exigences applicables à l'activité sont respectées. Faites valider l'organisation technique avant d'accueillir salariés ou clients.
Comment justifier une perte d'activité saisonnière ?
Présentez les ventes des périodes comparables, les réservations et les commandes annulées. Expliquez aussi les évolutions récentes pour éviter une comparaison trompeuse avec l'année précédente.
Termes utiles
- Air scrubber (filtration HEPA)
- Appareil qui aspire l'air d'une zone contaminée, le fait passer par un préfiltre, un filtre intermédiaire puis un filtre HEPA, et rejette un air filtré. Utilisé pour capter poussières, spores, suies et particules fines pendant les travaux.
- Confinement
- Séparation physique d'une zone de travail par des cloisons souples ou rigides, associée à une gestion de la pression de l'air, pour éviter la dispersion des contaminants vers les zones propres.
- Dommage secondaire
- Dégât qui n'est pas causé par le sinistre lui-même mais par le temps qui passe : gonflement, décollement, corrosion, odeur, moisissure.
- Résidu acide de combustion
- Dépôt laissé par un incendie, souvent acide, qui attaque avec le temps les métaux, les plastiques et les surfaces peintes.
À lire aussi