Assurance & démarches
Qui paie quoi.
Après une fuite, plusieurs contrats d'assurance peuvent intervenir. Découvrez comment répartir les frais, identifier les responsabilités et préparer votre indemnisation sans retarder les mesures urgentes.
- Déclaration
- 5 jours ouvrés minimum au contrat
- Convention IRSI
- Jusqu'à 5 000 € HT par local
- VALTO
- Intervention 7j/7
- Rapport VALTO
- Sous 24 h après inspection
L'essentiel
Après un dégât des eaux, qui paie dépend de l'origine de l'eau, des biens endommagés, des responsabilités établies et des garanties souscrites. Le locataire assure généralement ses biens et ses risques locatifs ; le propriétaire protège son logement ; l'assurance de la copropriété couvre notamment les parties communes. Ces rôles ne suffisent toutefois pas à désigner celui qui règlera chaque facture. Il faut distinguer la recherche de fuite, la réparation de sa cause, l'assèchement et la remise en état des dommages.
Dégât des eaux : qui paie selon le statut de chacun ?
Votre statut donne un premier repère, pas une réponse définitive. Être occupant ne signifie pas être responsable.
L'assurance habitation du locataire, celle du propriétaire non occupant et celle de l'immeuble peuvent se compléter. Les embellissements et installations fixes demandent une lecture précise des contrats : leur prise en charge dépend notamment de leur propriétaire et des règles de gestion applicables.
Les interlocuteurs et les biens concernés
Locataire
Mobilier personnel, risques locatifs et responsabilité envers les voisins selon les garanties.
Propriétaire occupant
Logement, installations, mobilier et responsabilité selon son assurance habitation.
Propriétaire non occupant
Biens immobiliers du logement loué et responsabilité selon le contrat PNO.
Syndicat des copropriétaires
Parties communes et responsabilités de l'immeuble, représentées par le syndic.
L'origine de la fuite détermine les responsabilités
L'eau visible chez vous ne vient pas forcément de chez vous.
Une canalisation privative peut relever de l'entretien du locataire ou d'une réparation à la charge du propriétaire. Une colonne commune concerne généralement la copropriété. Le règlement de copropriété, le diagnostic et la cause précise permettent de trancher : vétusté, défaut d'entretien, malfaçon ou événement accidentel.
Entretien courant
un joint négligé peut engager la responsabilité du locataire.
Vétusté
une installation dégradée par l'âge relève généralement du propriétaire.
Colonne commune
prévenez le syndic pour organiser le diagnostic et la réparation.
Logement voisin
signalez les dommages sans présumer de la responsabilité de l'occupant.
Recherche de fuite, réparation et dommages : séparer les frais
Une fuite entraîne plusieurs dépenses distinctes. Elles ne sont pas toutes garanties.
Pour savoir, après un dégât des eaux, qui paie chaque poste, demandez un devis détaillé. La recherche de fuite peut être couverte alors que le remplacement du tuyau défectueux reste exclu. L'assèchement et les peintures relèvent encore d'autres postes, soumis aux conditions du contrat et à l'évaluation des dommages.
Recherche de fuite
localisation de l'origine, avec investigations adaptées.
Réparation de la cause
remplacement du joint, du tuyau ou de l'équipement défectueux.
Assèchement
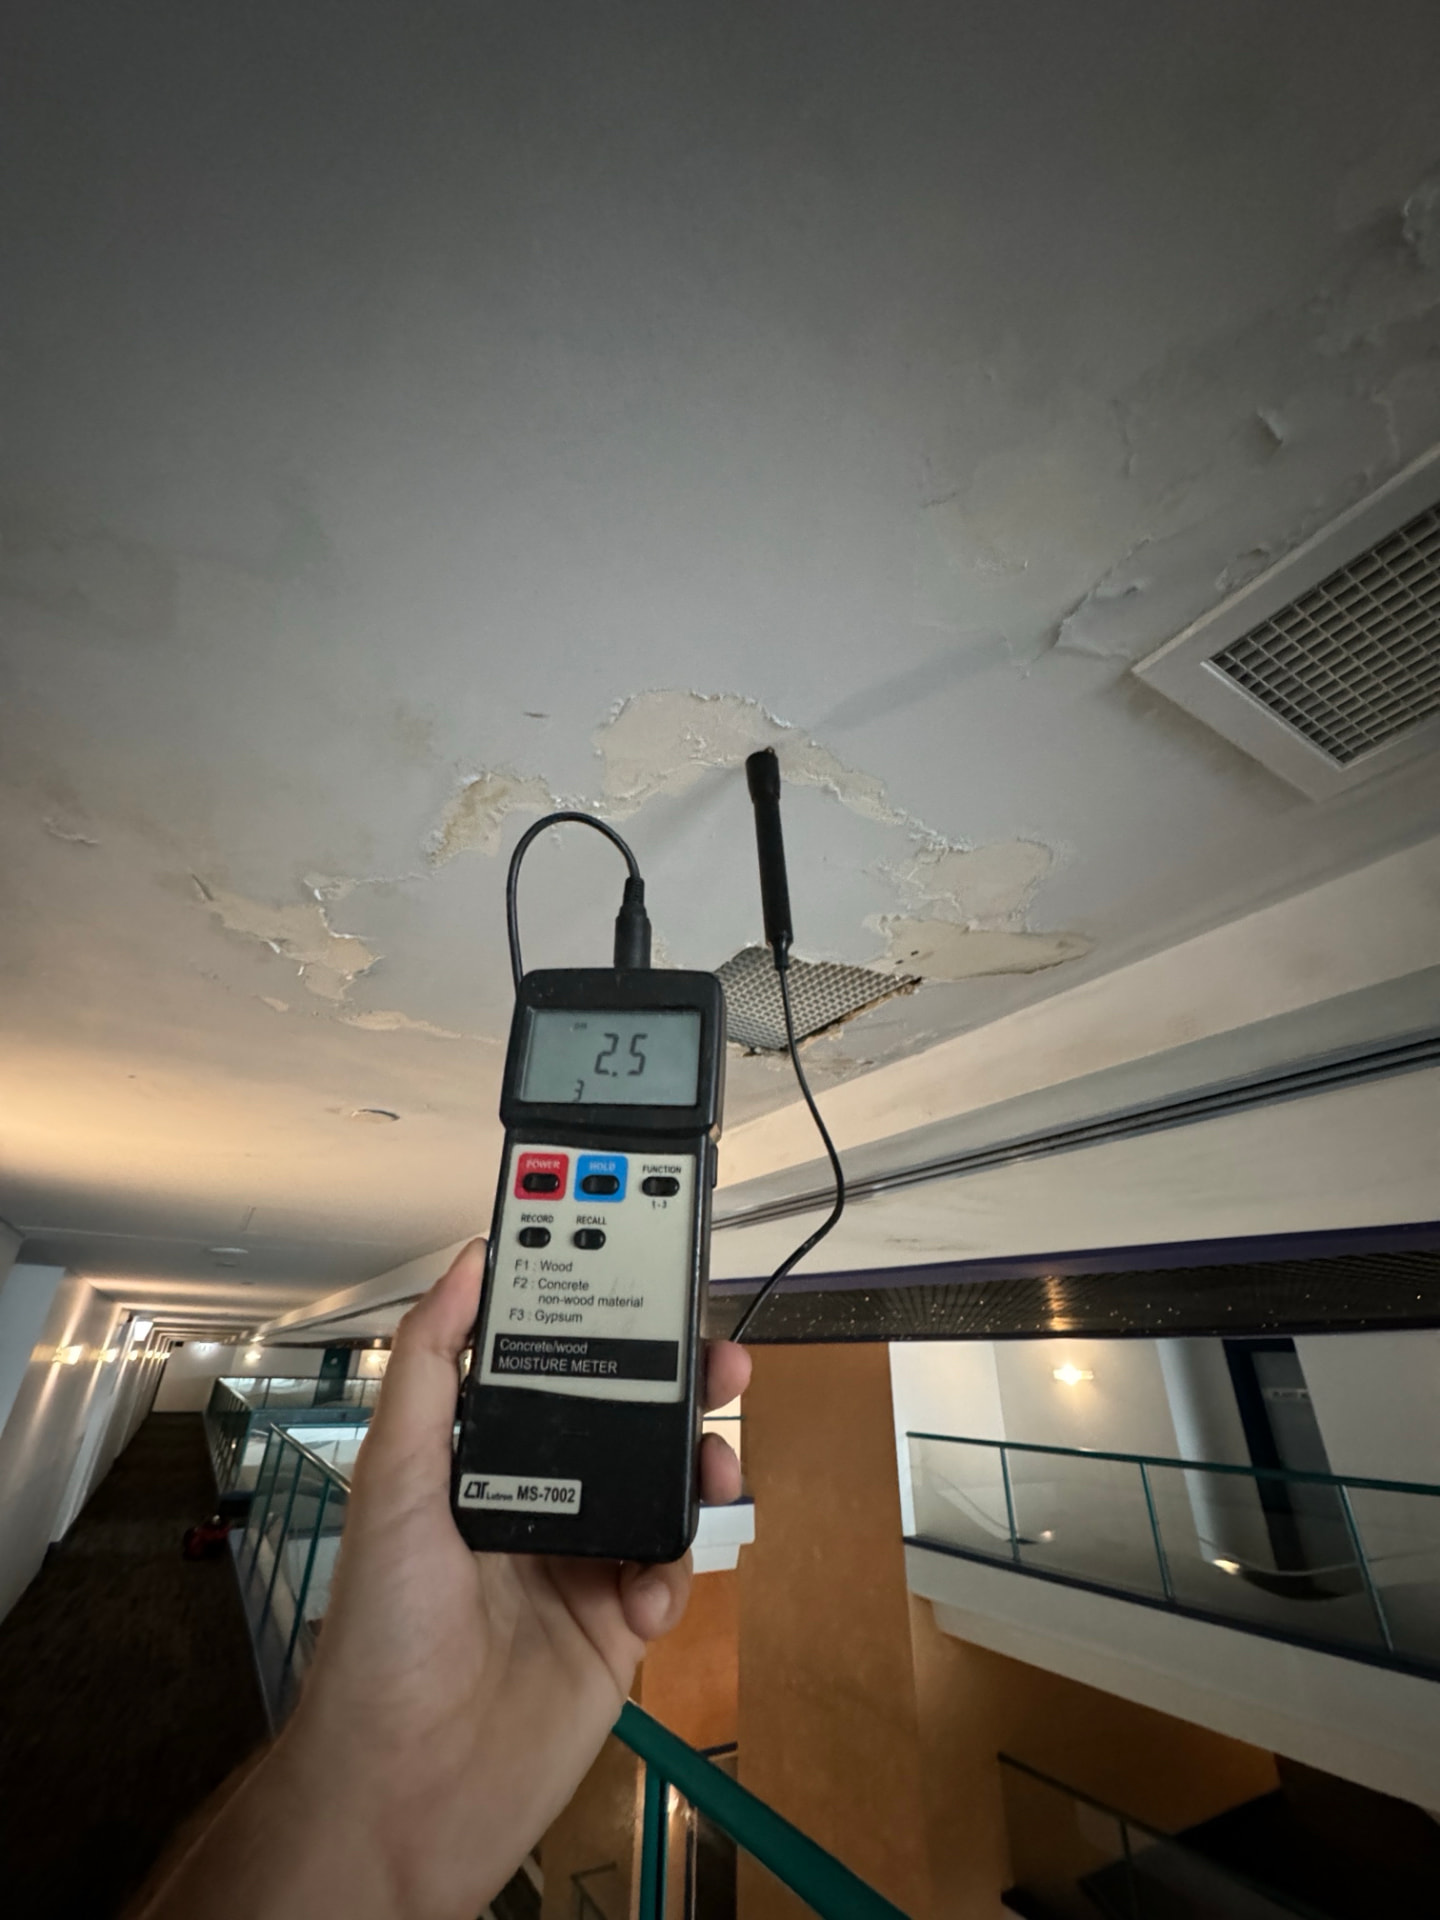
extraction de l'eau et réduction contrôlée de l'humidité des matériaux.
Remise en état
réparation des supports, revêtements et biens récupérables.
Les étapes pour déclarer et faire avancer le dossier
Sécurisez d'abord, documentez ensuite. N'attendez pas un accord entre assureurs pour limiter les dommages.
Déclarez le sinistre dès sa découverte, dans le délai prévu au contrat, qui ne peut être inférieur à cinq jours ouvrés pour ce type d'événement. Le constat amiable facilite les échanges mais n'est pas obligatoire pour déclarer. Conservez une copie de chaque document envoyé et les références du dossier.
- 1Sécurisercoupez l'eau si accessible ; évitez toute zone où l'électricité présente un risque.
- 2Prévenircontactez votre assureur, le propriétaire, le syndic ou le voisin concerné.
- 3Photographiermontrez l'origine supposée, les pièces touchées et les biens abîmés.
- 4Déclarerindiquez les dates, les circonstances et les coordonnées des parties.
- 5Faire chiffrerdistinguez urgence, recherche, réparation, séchage et finitions.
- 6Validerdemandez les modalités de prise en charge avant les travaux non urgents.
Assurance et convention IRSI : qui indemnise réellement ?
L'assureur qui indemnise n'est pas toujours celui du responsable.
La convention IRSI organise entre assureurs adhérents certains sinistres d'eau et d'incendie en immeuble, jusqu'à 5 000 € HT de dommages par local concerné. Elle prévoit notamment un assureur gestionnaire selon ses conditions d'application. Elle ne constitue ni une garantie supplémentaire ni une règle universelle pour tous les dossiers.
Face à la question « dégât des eaux : qui paie ? », demandez une réponse écrite distinguant indemnité, franchise, vétusté et exclusions. Celui qui commande une prestation reste en principe tenu de payer sa facture, sauf dispositif convenu. Un remboursement d'assurance ne se présume donc pas.
Les erreurs à éviter en cas de désaccord
Un conflit ne doit pas laisser l'humidité s'installer.
Si le propriétaire refuse d'agir, décrivez les désordres par écrit, joignez les preuves et demandez une intervention. Relancez formellement si nécessaire ; votre assureur, votre protection juridique ou l'ADIL peuvent vous orienter. Ne retenez pas votre loyer de votre propre initiative et ne confondez pas urgence technique et reconnaissance de responsabilité.
- Tout jeter — gardez les preuves et consultez l'assureur avant évacuation, sauf nécessité sanitaire.
- Tout repeindre — attendez la réparation de la cause et le contrôle du séchage.
- Tout reconnaître — décrivez les faits sans attribuer une responsabilité non établie.
- Tout attendre — prenez les mesures conservatoires nécessaires et conservez les justificatifs.
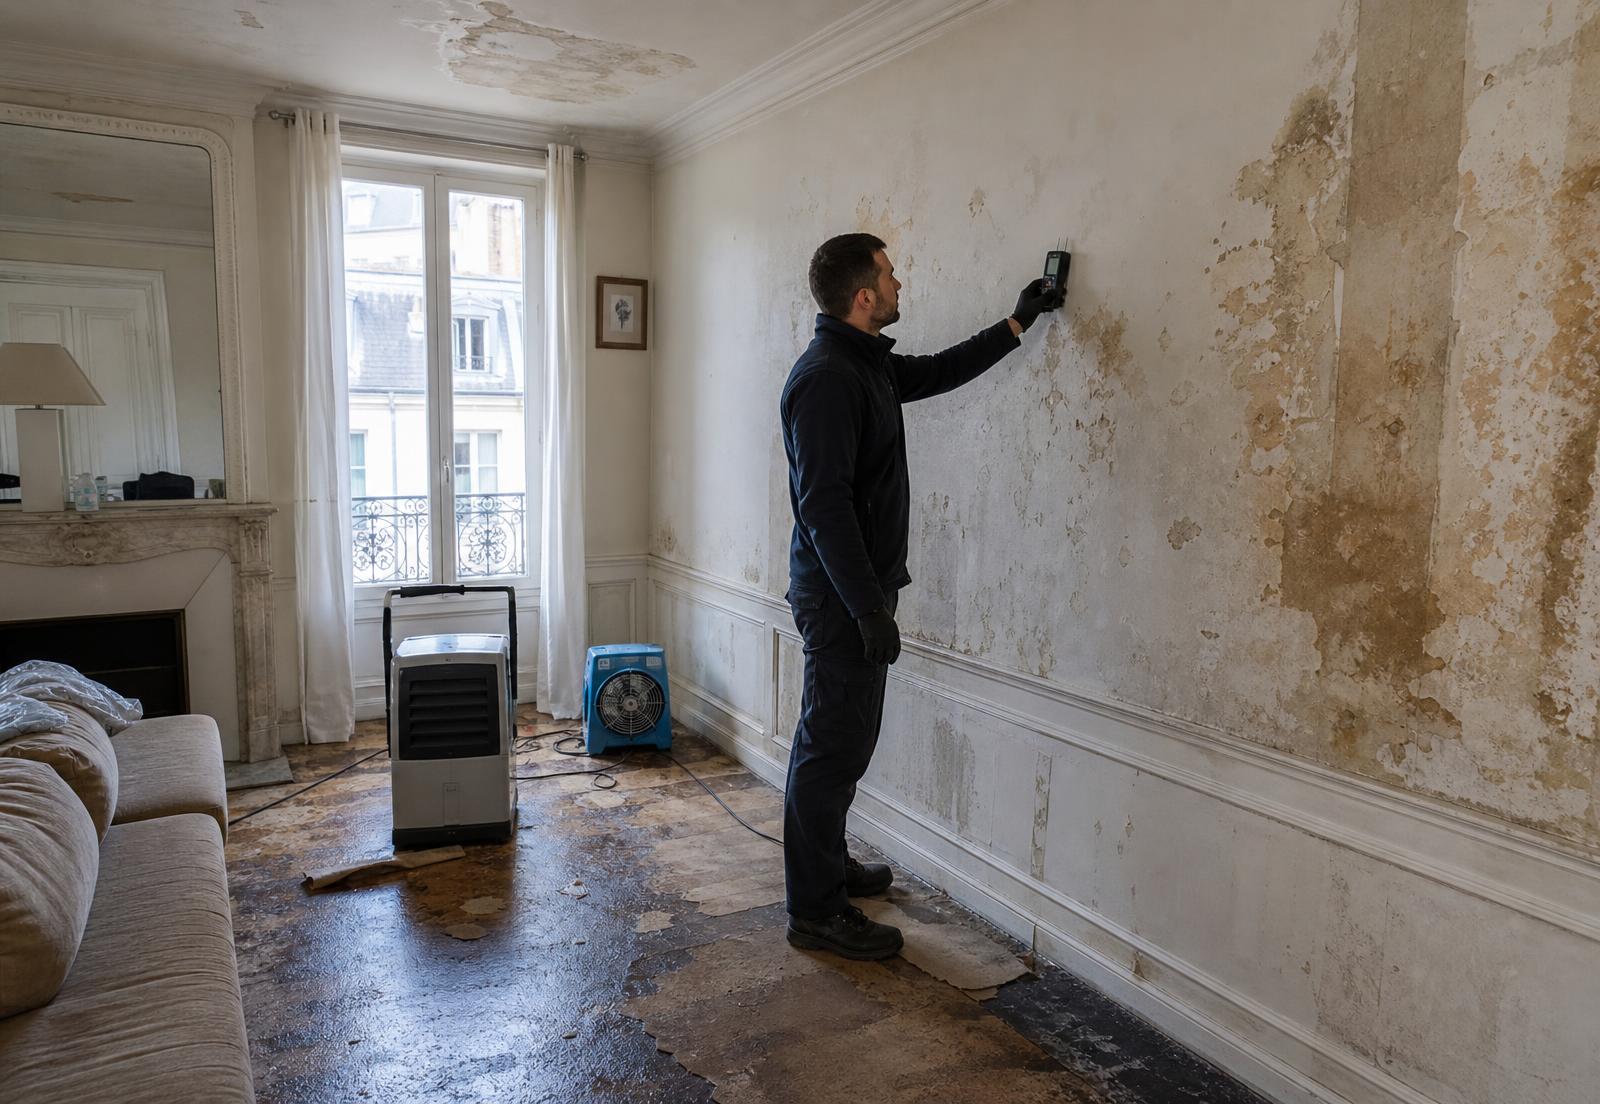
Quand appeler un professionnel après un dégât des eaux ?
Une surface sèche au toucher peut cacher un mur imbibé.
Appelez un professionnel lorsque l'eau atteint les doublages, les isolants ou plusieurs pièces, lorsque l'odeur persiste ou que des moisissures apparaissent. VALTO intervient 7j/7 pour inspecter les dommages et établir un rapport sous 24 h après inspection. Ce document étaye le dossier, sans remplacer l'expertise d'assurance ni garantir l'indemnisation.
Inspection
repérage des matériaux atteints et mesures d'humidité.
Priorités
identification des protections et mesures conservatoires nécessaires.
Traçabilité
photographies, relevés et description des zones touchées.
Devis
prestations séparées pour faciliter leur examen par l'assureur.
Prévention : éviter la récidive et les litiges
Une indemnisation ne supprime pas la cause du sinistre.
Après les réparations, faites vérifier l'absence de fuite et le séchage avant les finitions. Conservez les factures d'entretien et signalez rapidement toute anomalie au bon interlocuteur. Ces habitudes protègent le logement et facilitent la compréhension d'un éventuel nouveau dossier.
Flexibles
surveillez les raccords des appareils et remplacez les éléments dégradés.
Joints
entretenez les sanitaires et signalez les défauts d'étanchéité.
Absence
fermez l'arrivée d'eau privative lorsque cela est adapté à l'installation.
Copropriété
transmettez au syndic les traces observées sur les parties communes.
Vos questions
Questions fréquentes.
Dégât des eaux : qui paie entre locataire et propriétaire ?
Cela dépend de la cause et des dommages. L'entretien courant incombe généralement au locataire, tandis que la vétusté et les réparations non locatives relèvent du propriétaire. Les assureurs déterminent ensuite les garanties mobilisables.
Qui paie la recherche de fuite dans un appartement ?
Sa prise en charge dépend du contrat, du lieu des investigations et de l'application éventuelle d'IRSI. Demandez à l'assureur qui doit l'organiser avant de commander une intervention non urgente.
Le locataire doit-il avoir une assurance dégât des eaux ?
L'assurance des risques locatifs est obligatoire pour les locations vides ou meublées constituant la résidence principale, sauf exceptions. Elle ne couvre pas automatiquement tous vos meubles ni tous les dommages aux voisins : vérifiez les garanties.
Qui paie la franchise après une fuite chez le voisin ?
Vérifiez d'abord si une franchise est applicable à votre indemnisation. Un recours peut parfois permettre d'en obtenir le remboursement auprès du responsable ou de son assureur, mais ce n'est pas automatique.
Combien de temps faut-il pour être indemnisé ?
Le délai dépend du contrat, des justificatifs et d'une éventuelle expertise. Demandez le calendrier à votre gestionnaire et renseignez-vous sur une avance lorsque des dépenses urgentes sont nécessaires.
Comment savoir après un dégât des eaux qui paie les travaux urgents ?
Prévenez immédiatement l'assureur et faites distinguer les mesures conservatoires des travaux définitifs. Gardez photos, devis et factures. La personne qui commande doit clarifier le paiement avec l'entreprise, même si un remboursement est attendu.
Termes utiles
- Air scrubber (filtration HEPA)
- Appareil qui aspire l'air d'une zone contaminée, le fait passer par un préfiltre, un filtre intermédiaire puis un filtre HEPA, et rejette un air filtré. Utilisé pour capter poussières, spores, suies et particules fines pendant les travaux.
- Assèchement
- Ensemble des opérations visant à ramener les matériaux humides à leur taux d'humidité d'origine, mesuré par comparaison avec une zone de référence non touchée.
- Dommage secondaire
- Dégât qui n'est pas causé par le sinistre lui-même mais par le temps qui passe : gonflement, décollement, corrosion, odeur, moisissure.
À lire aussi