Assurance & démarches
Documenter.
Photos, inventaire sinistre, justificatifs et mesures techniques : constituez un dossier lisible pour votre assureur, sans retarder la mise en sécurité ni les mesures d'urgence.
- Photos
- 3 vues : ensemble, dégât, détail
- Inventaire
- 1 ligne par bien touché
- Disponibilité VALTO
- 7j/7
- Rapport VALTO
- Sous 24 h après inspection
L'essentiel
Documenter un sinistre, c'est rassembler les preuves de l'événement, des dommages et de la valeur des biens touchés pour permettre leur examen par l'assureur et l'expert. Le dossier comprend les photos du sinistre pour l'assurance, un inventaire des pertes, les justificatifs disponibles et les constats techniques utiles. Il retrace aussi les mesures d'urgence et les travaux réalisés. Un dossier organisé facilite l'évaluation, sans garantir à lui seul la prise en charge, qui dépend notamment de votre contrat.
Documenter sans vous mettre en danger
Votre sécurité passe avant les preuves. Ne rentrez pas dans un bâtiment dangereux pour photographier des dégâts.
Après un incendie, une inondation ou un effondrement, respectez les restrictions d'accès. Dès que les lieux sont accessibles sans risque, notez la date de découverte, les circonstances et les premières actions entreprises. Distinguez ce que vous avez constaté de ce que vous supposez : une origine incertaine doit rester présentée comme telle.
Accès
attendez l'autorisation lorsque les secours ont interdit les lieux.
Électricité
ne touchez pas aux équipements exposés à l'eau.
Urgence
faites stopper la fuite sans attendre un dossier complet.
Chronologie
consignez appels, interventions et changements observés.
Photos sinistre assurance : quelles vues prendre ?
Photographiez du général vers le détail. Chaque image doit aider à comprendre où se trouve le dommage.
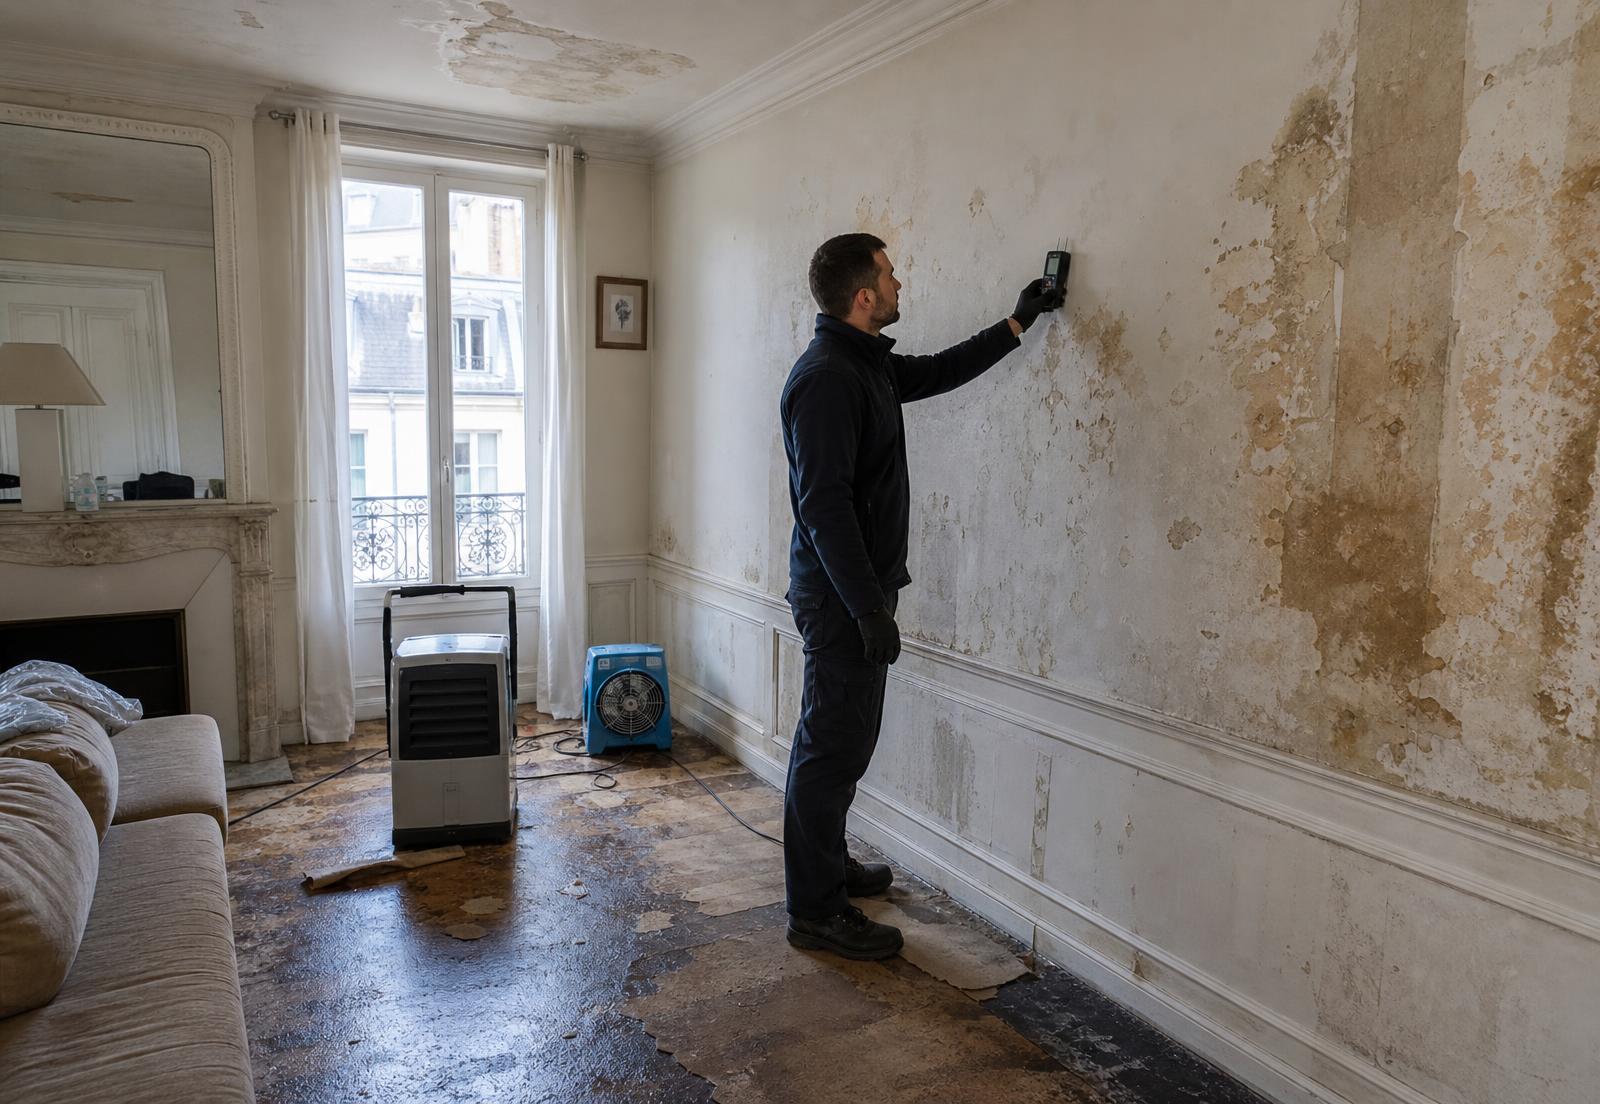
Vos photos du sinistre pour l'assurance doivent montrer chaque pièce, puis chaque zone atteinte. Ajoutez un repère d'échelle sans manipuler un objet dangereux. Photographiez la source apparente si elle est accessible, sans démonter une installation. Conservez les fichiers originaux : une date affichée ou les métadonnées restent utiles, mais ne prouvent pas seules les circonstances.
- Vue large — montrez la pièce et la position des éléments touchés.
- Vue rapprochée — cadrez auréoles, suies, déformations et traces d'eau.
- Identification — photographiez marques, références et numéros de série.
- Évolution — reprenez le même angle avant, pendant et après intervention.
- Originaux — évitez filtres, retouches et captures d'écran comme seules preuves.
Construire un inventaire sinistre pièce par pièce
Une ligne par bien évite les oublis. Séparez les objets endommagés des éléments du bâtiment.
Votre inventaire sinistre doit préciser la désignation, la quantité, la date d'achat connue, le prix d'origine et le dommage constaté. Indiquez clairement les estimations et rattachez chaque ligne à une photo ou un justificatif. Ne déclarez pas automatiquement un objet irréparable : son nettoyage ou sa restauration peuvent être évalués.
Mobilier
décrivez matière, dimensions et état avant le sinistre.
Appareils
relevez modèle et référence sans les remettre sous tension.
Textiles
distinguez vêtements, linge, tapis et rideaux.
Bâtiment
listez séparément sols, peintures, cloisons et équipements fixes.
Exemple de rubriques pour votre inventaire
Identification
Salon, meuble bas, référence de photo SAL-01.
Achat et valeur
Date connue ou estimée, prix payé, justificatif disponible.
Dommage observé
Panneaux gonflés après contact avec l'eau.
Suite envisagée
Évaluation nécessaire avant nettoyage, réparation ou remplacement.
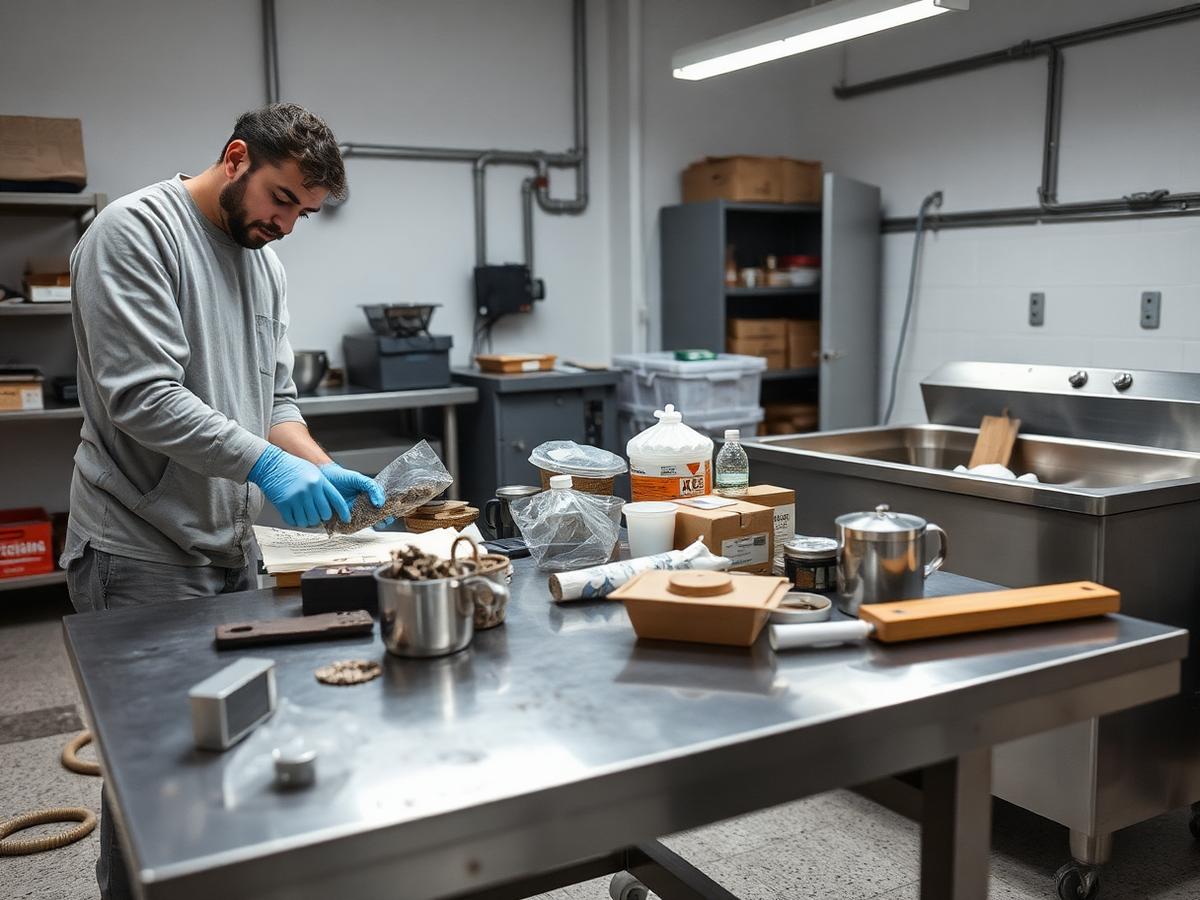
Retrouver les factures et les preuves de valeur
Une facture manquante ne rend pas toute justification impossible. Croisez plusieurs éléments cohérents.
Cherchez dans vos courriels, comptes clients et archives bancaires. Un relevé prouve un paiement, mais rarement le modèle exact acheté : associez-le à une confirmation de commande ou à une ancienne photo. Les notices et garanties complètent le dossier sans suffire toujours à établir la propriété et la valeur.
Duplicata
demandez une copie au commerçant ou à l'installateur.
Photos anciennes
retrouvez des images montrant les biens avant les dégâts.
Réparation
joignez les factures d'entretien pertinentes.
Remplacement
présentez un équivalent comparable, sans le confondre avec le prix initial.
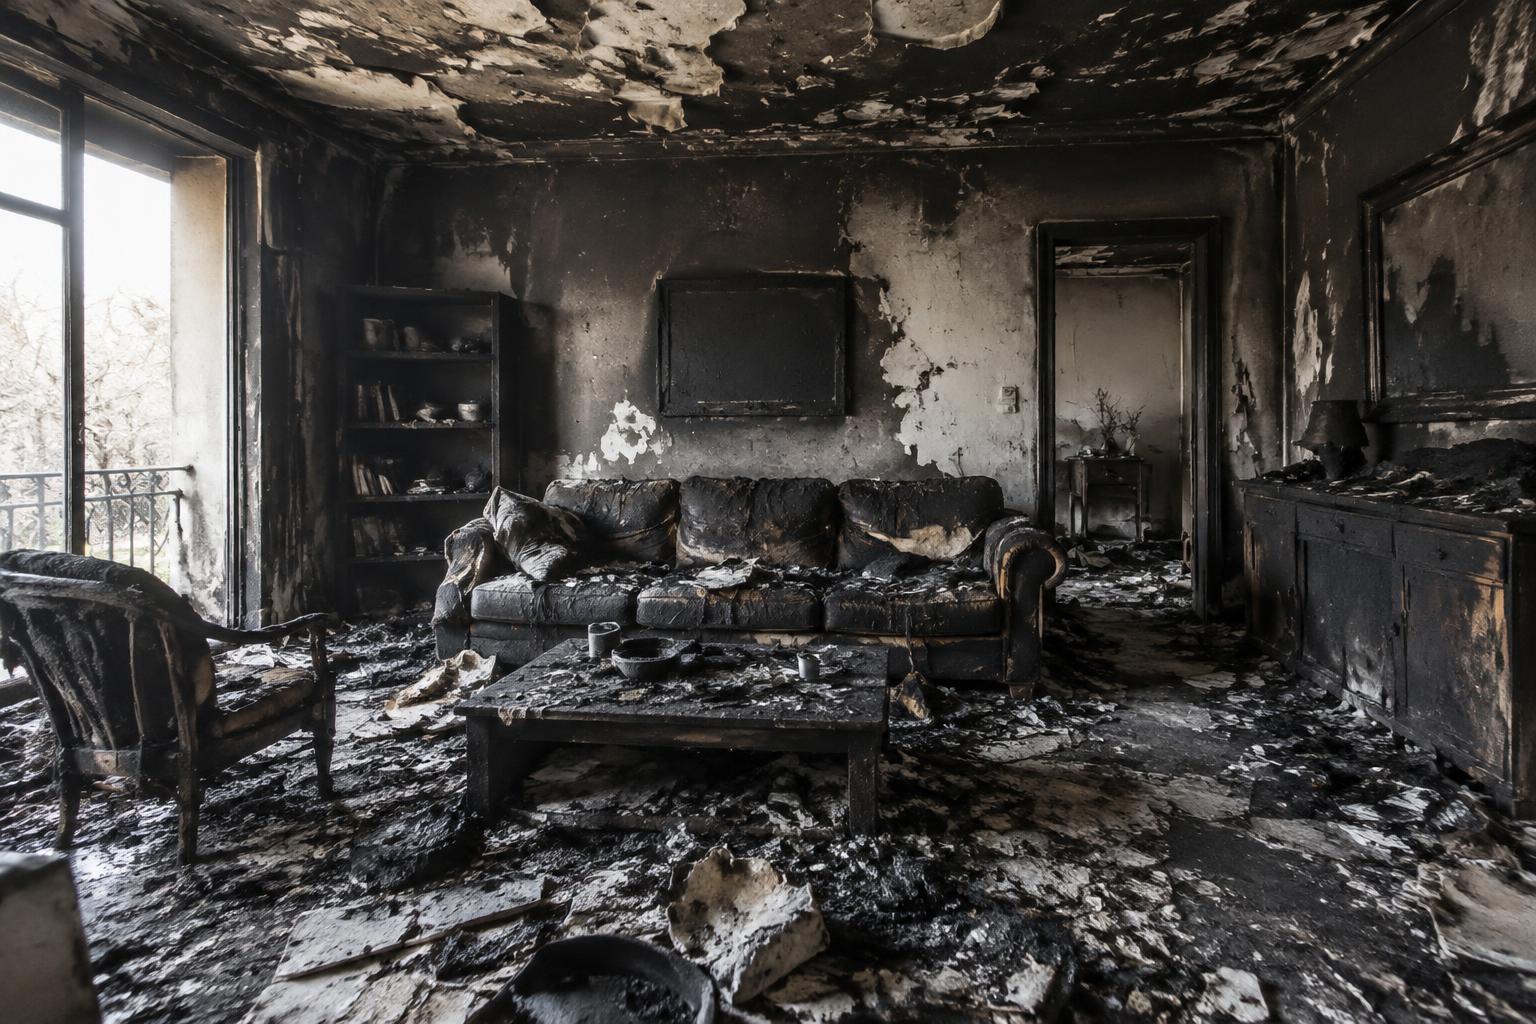
La méthode en six étapes pour transmettre le dossier
Déclarez rapidement, puis complétez. N'attendez pas de retrouver toutes les factures pour prévenir votre assureur.
Respectez le délai applicable à votre garantie ; pour un dégât des eaux ou un incendie, le contrat prévoit généralement cinq jours ouvrés. Les régimes particuliers peuvent suivre d'autres règles. Transmettez une synthèse courte avec votre référence de contrat, puis des pièces numérotées. Conservez une preuve d'envoi et demandez la liste des éléments encore nécessaires.
- 1Déclarerindiquez date de découverte, adresse et circonstances connues.
- 2Photographierclassez les vues par pièce et par date.
- 3Inventorierassociez chaque bien à ses preuves disponibles.
- 4Justifierajoutez factures, devis et dépenses d'urgence.
- 5Transmettreutilisez le canal demandé et gardez l'accusé de réception.
- 6Actualisersignalez les dommages découverts ultérieurement.
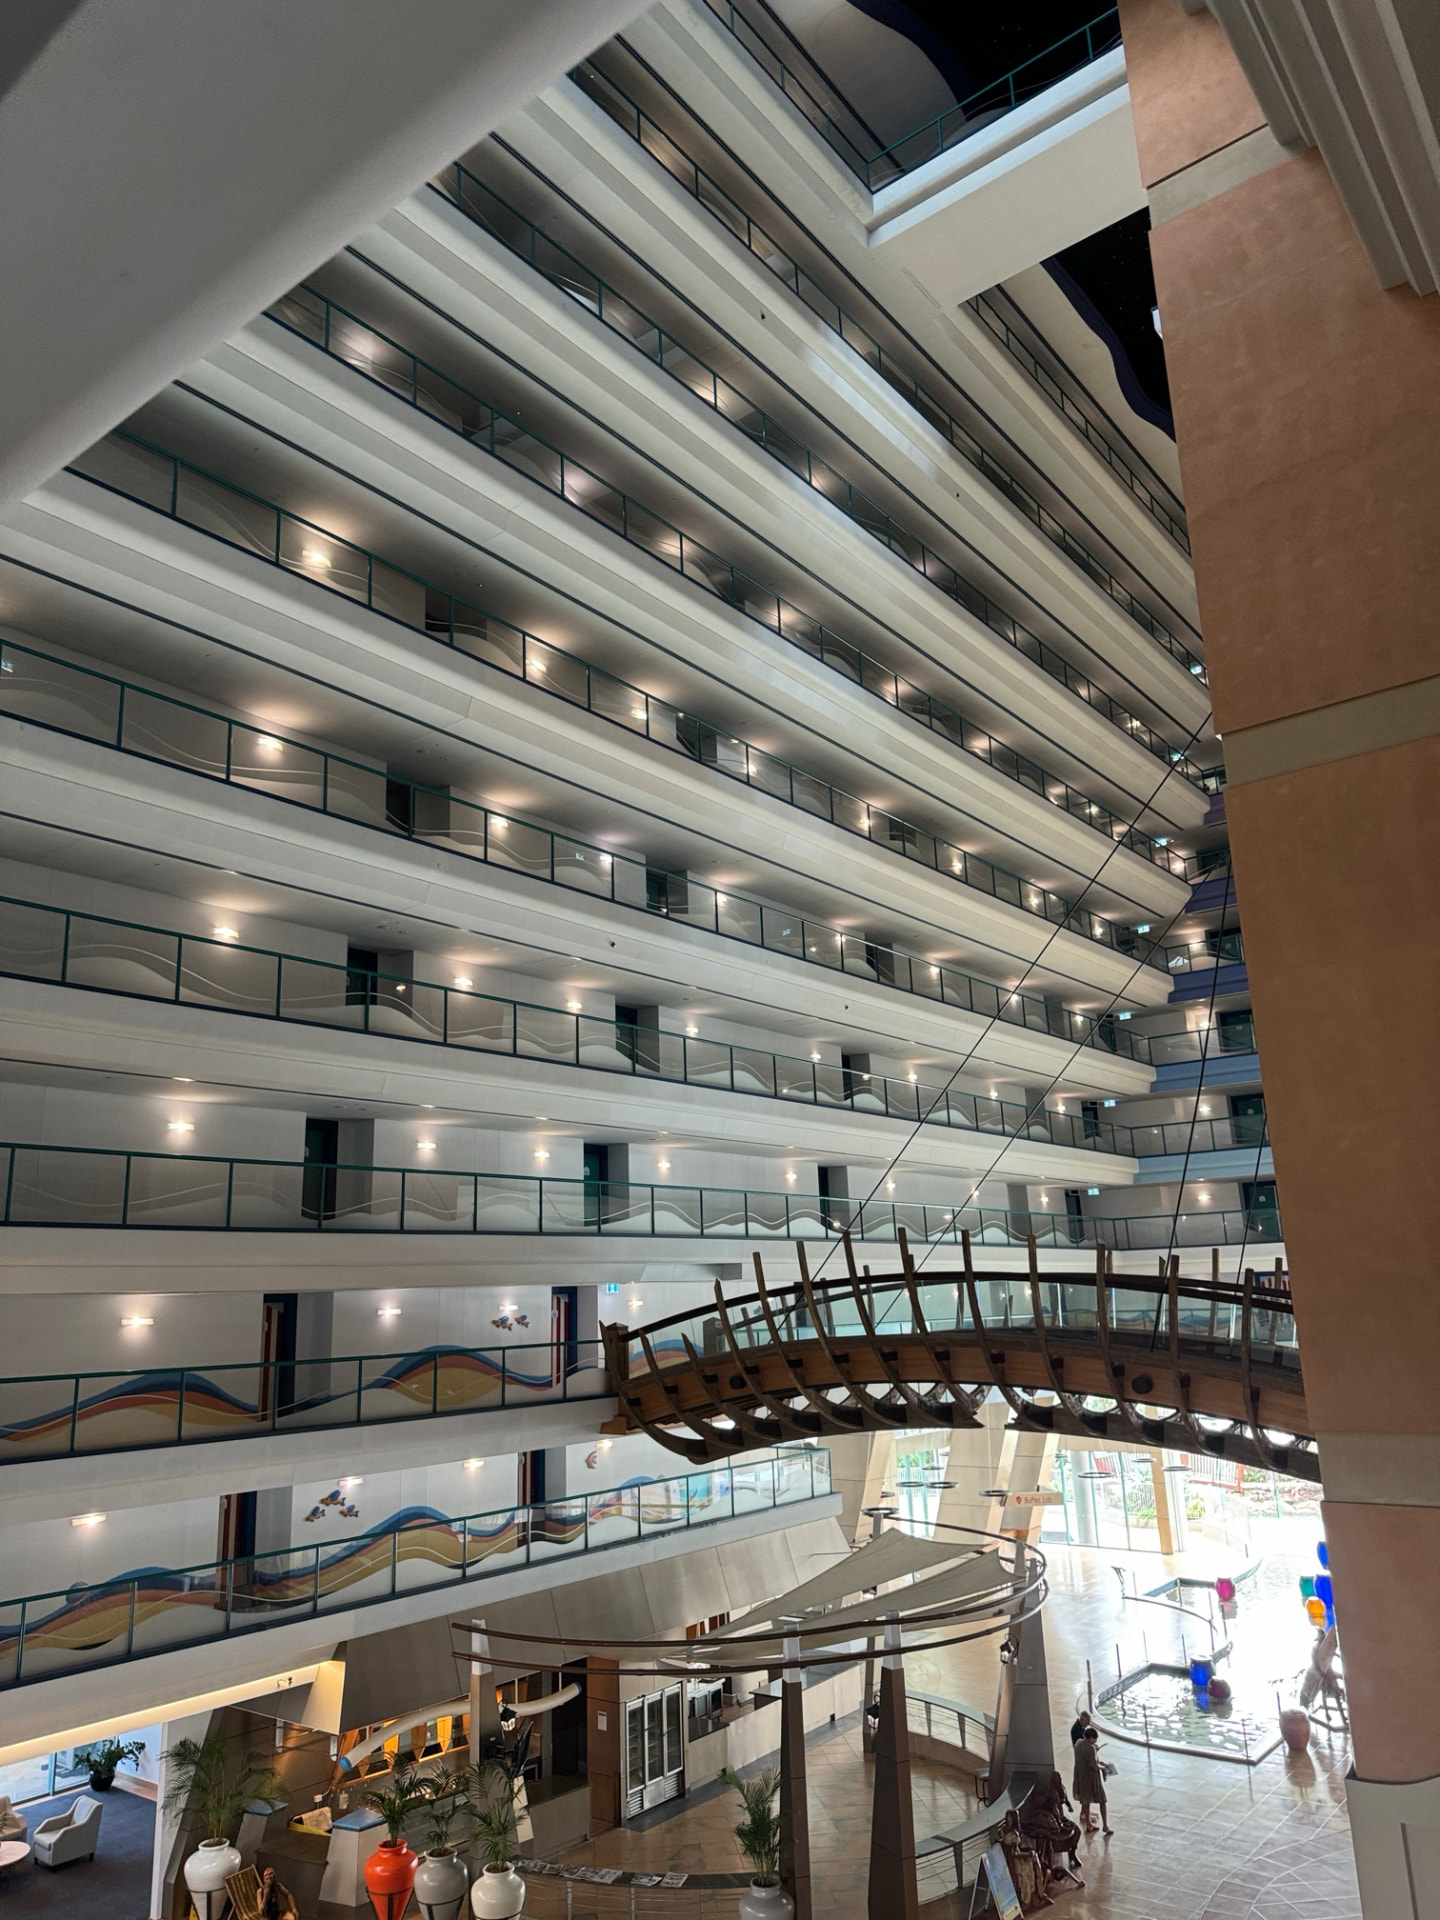
Quand appeler un professionnel pour les constats techniques ?
Les dégâts ne s'arrêtent pas aux surfaces visibles. Un doublage humide peut sembler intact.
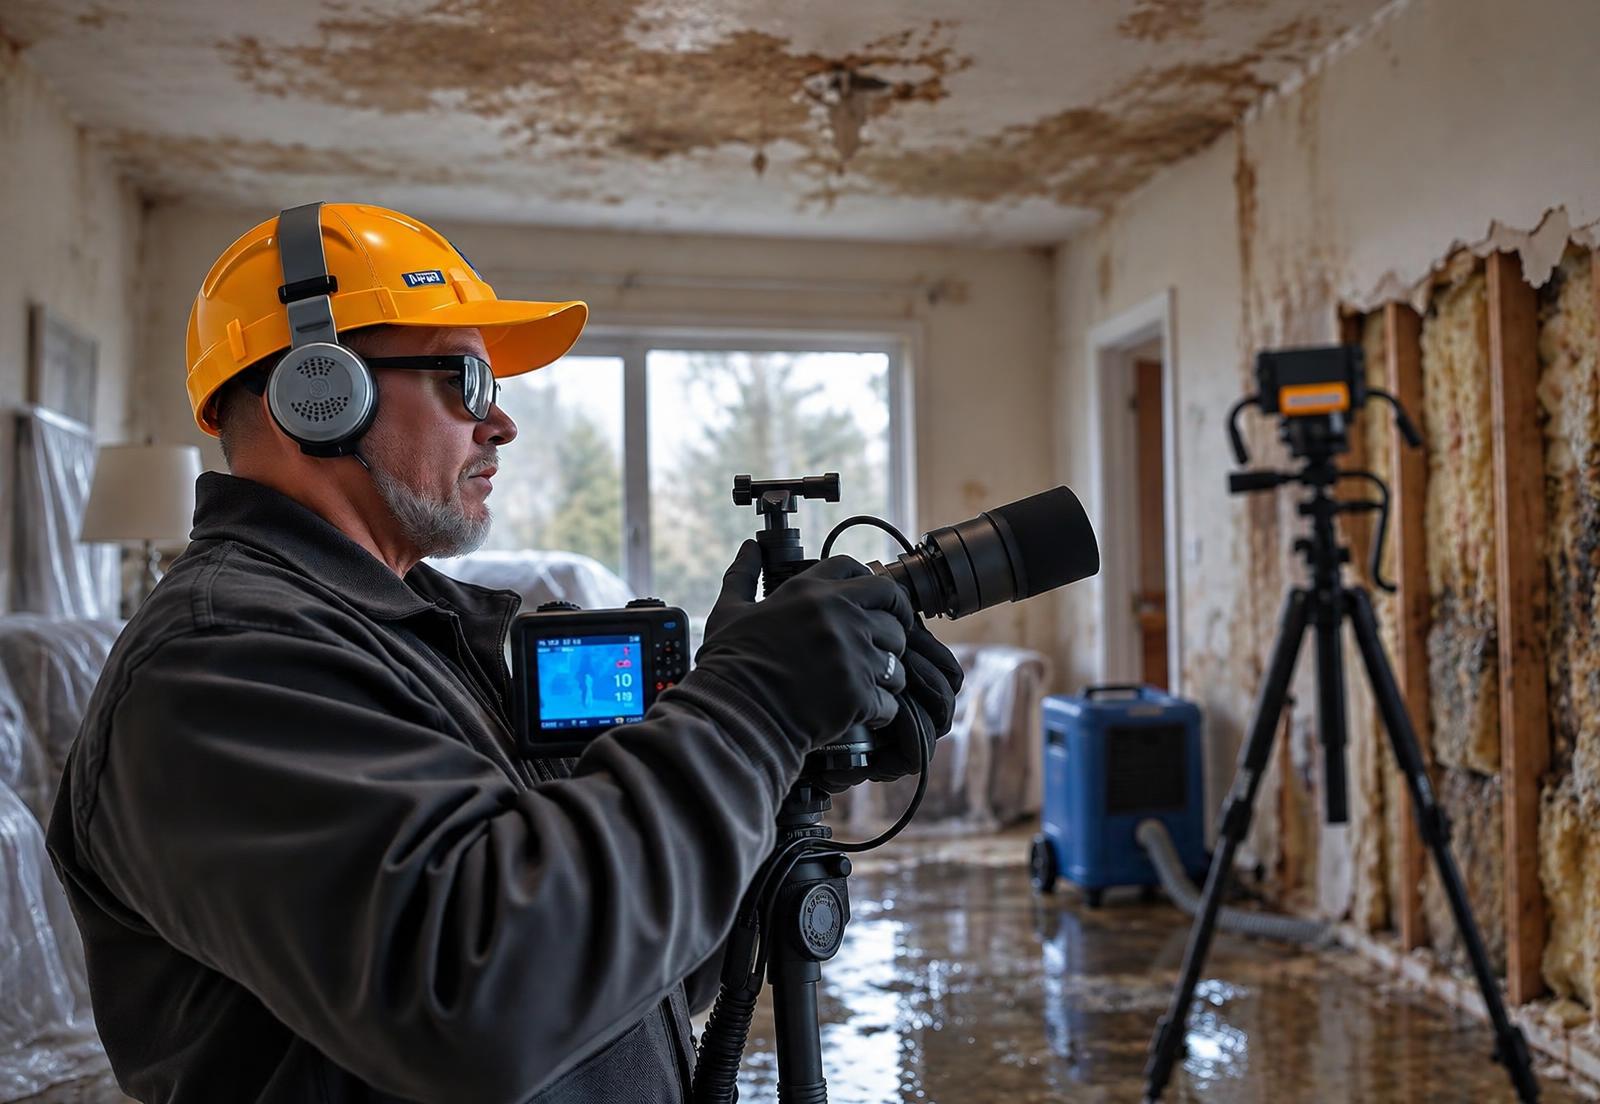
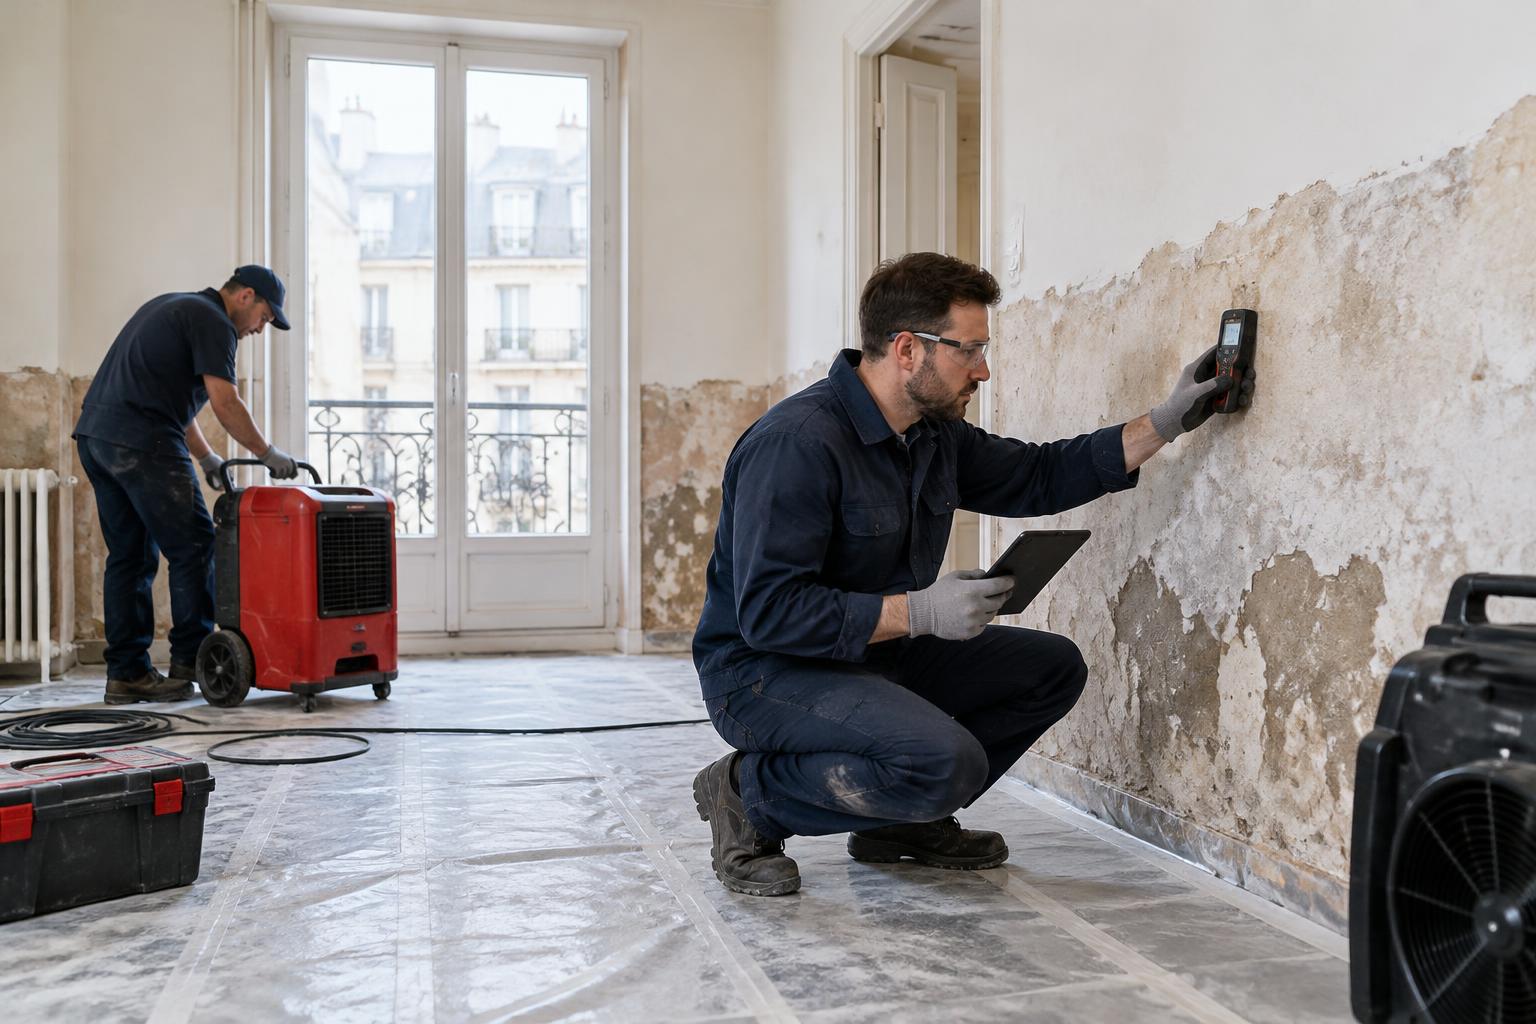
Appelez lorsque l'humidité persiste, que les suies sont étendues ou que l'étendue des dommages reste incertaine. VALTO intervient 7j/7 pour une inspection et remet un rapport sous 24 h après celle-ci. Ce document décrit les observations, mesures et préconisations ; il complète les photos du sinistre pour l'assurance sans remplacer la décision de l'assureur.
Humidité
relevez les valeurs, les supports et les emplacements contrôlés.
Thermographie
faites interpréter les anomalies, qui ne prouvent pas seules une fuite.
Air
réservez les analyses aux situations où elles répondent à une question précise.
Travaux
demandez un devis distinguant protection, nettoyage, séchage et réparation.
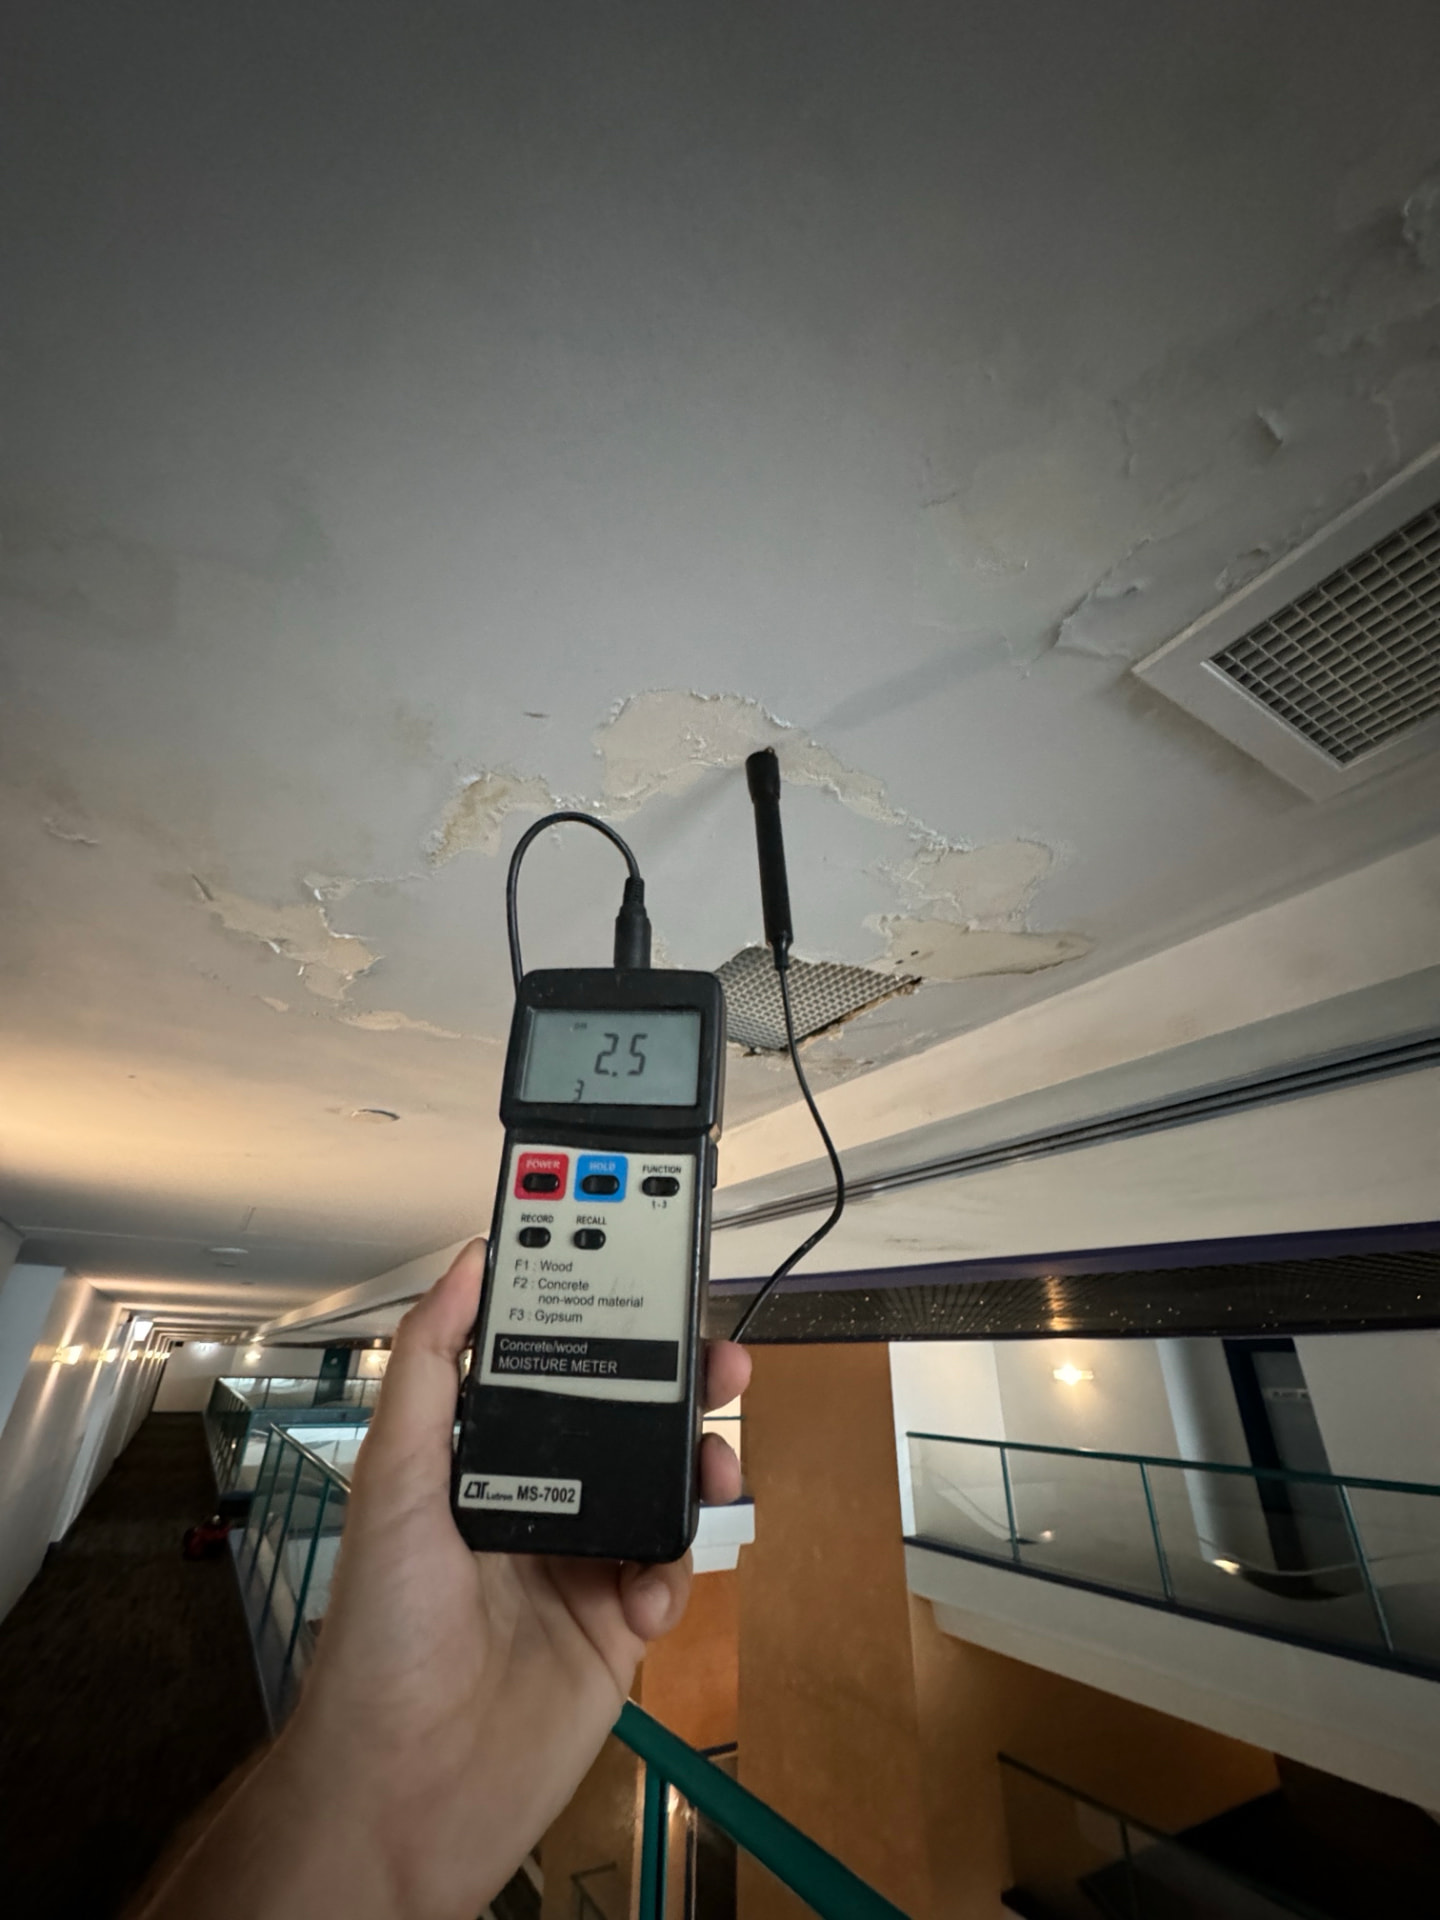
Les erreurs à éviter avant le passage de l'expert
Ne faites pas disparaître les preuves sans les enregistrer. Ne laissez pas non plus les dommages s'aggraver.
Avant une évacuation ou une dépose non urgente, demandez les consignes de l'assureur. Si une mesure immédiate est nécessaire, photographiez ce qui peut l'être sans danger et conservez les justificatifs. En présence possible d'amiante, de plomb ou de produits chimiques, ne prélevez rien vous-même : les repérages et procédures réglementaires applicables doivent être respectés.
Déchets
ne gardez pas un objet contaminé dans une pièce occupée.
Nettoyage
documentez l'état initial avant d'enlever les traces.
Chiffrage
distinguez prix d'achat, réparation et remplacement.
Déclaration
ne présentez jamais une hypothèse comme une cause certaine.
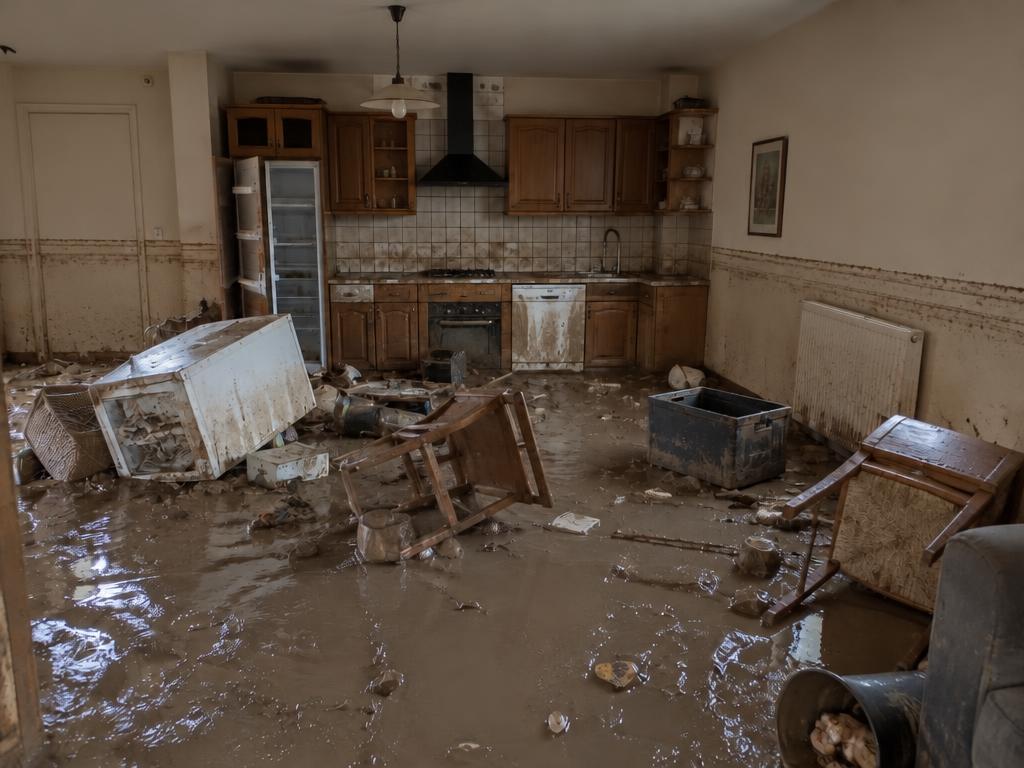
Assurance : suivre les échanges et les travaux
Un dossier doit rester compréhensible plusieurs mois après les faits.
Centralisez les échanges avec l'assureur, l'expert, les entreprises et, selon votre situation, le propriétaire ou le syndic. La vétusté, la franchise et les garanties influencent l'indemnisation. Avant les réparations définitives non urgentes, vérifiez les accords nécessaires. En cas de désaccord, demandez une explication écrite et transmettez les preuves manquantes.
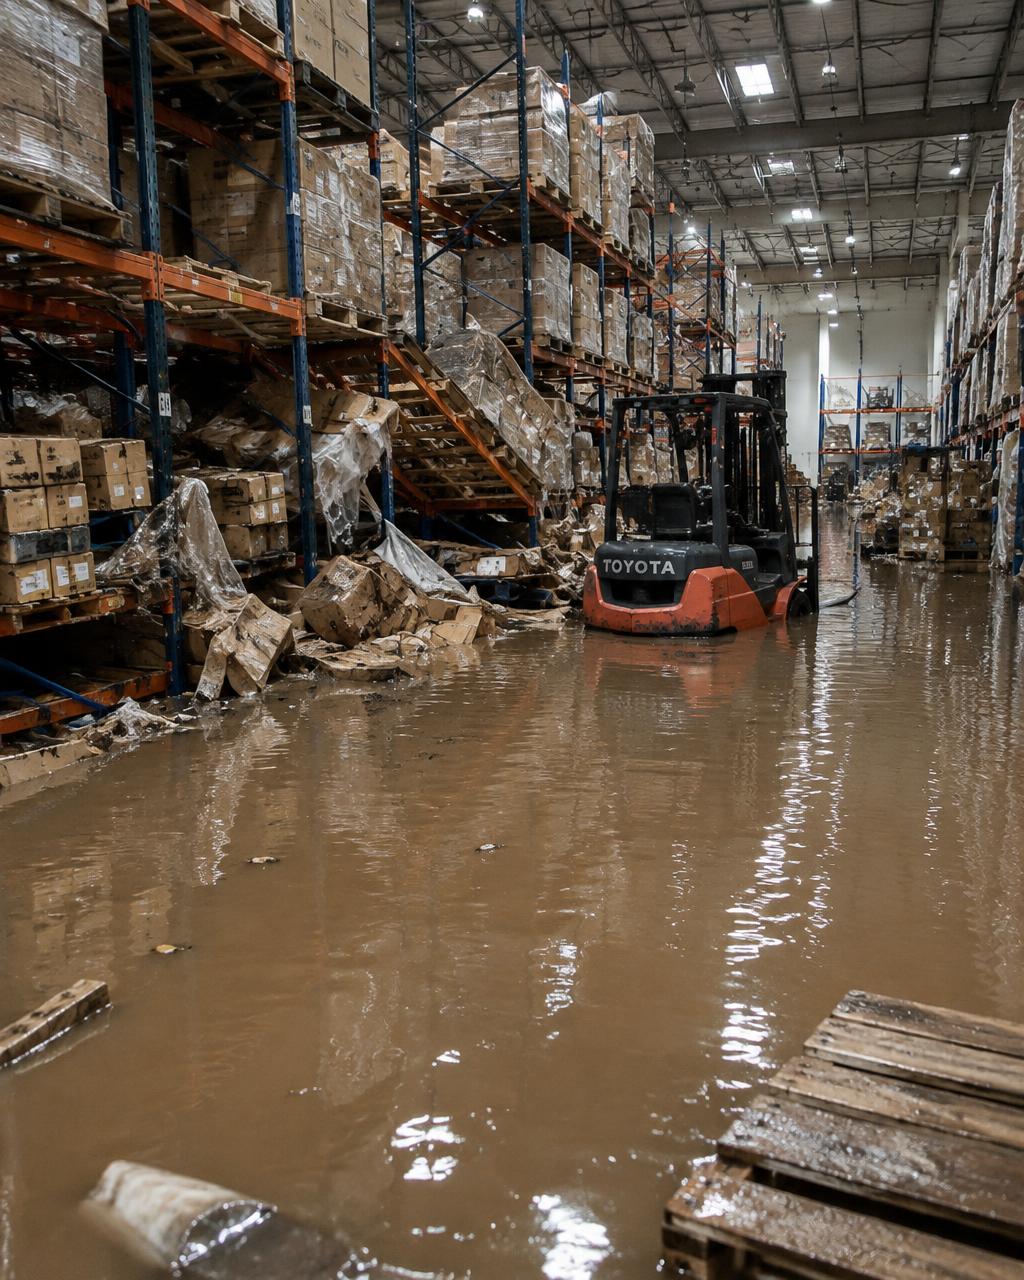
Prévention : préparer vos preuves avant un prochain sinistre
Un inventaire préventif se construit au calme. Il simplifie les démarches lorsque les originaux deviennent inaccessibles.
Photographiez périodiquement votre logement et vos équipements importants, puis sauvegardez factures et garanties hors des locaux. Protégez ces documents personnels par un accès sécurisé. Après indemnisation, conservez le dossier clôturé et les justificatifs de travaux selon leur nature et les garanties concernées ; ne supprimez pas tout au dernier versement.
Vos questions
Questions fréquentes.
Comment prendre des photos pour l'assurance après un sinistre ?
Prenez une vue générale, puis des détails localisables. Gardez les originaux et photographiez l'évolution sans vous exposer à un danger.
Comment faire un inventaire sinistre sans factures ?
Listez les biens avec les informations connues et signalez les estimations. Rassemblez commandes, relevés bancaires et photos anciennes ; leur appréciation appartient à l'assureur.
Peut-on jeter les objets abîmés avant l'expertise ?
Demandez d'abord les consignes de l'assureur. Si une évacuation urgente s'impose pour la sécurité, documentez les objets et faites préciser le motif sur le compte rendu.
Qui paie le rapport professionnel après un sinistre ?
La prise en charge dépend du contrat et de la mission commandée. Demandez un devis et vérifiez l'accord de l'assureur avant d'engager cette dépense.
Combien de temps garder les documents du sinistre ?
Gardez-les pendant toute l'instruction et les contestations éventuelles. Conservez ensuite les pièces utiles aux garanties des travaux et aux recours, selon les délais applicables.
Comment ajouter des dégâts découverts après la déclaration ?
Prévenez rapidement votre assureur avec la référence du dossier. Envoyez des photos datées et un inventaire complémentaire en expliquant les circonstances de découverte.
Termes utiles
- Air scrubber (filtration HEPA)
- Appareil qui aspire l'air d'une zone contaminée, le fait passer par un préfiltre, un filtre intermédiaire puis un filtre HEPA, et rejette un air filtré. Utilisé pour capter poussières, spores, suies et particules fines pendant les travaux.
- Dommage secondaire
- Dégât qui n'est pas causé par le sinistre lui-même mais par le temps qui passe : gonflement, décollement, corrosion, odeur, moisissure.
- Suie sèche / suie grasse
- La suie sèche provient d'une combustion vive et se retire souvent à sec ; la suie grasse provient d'une combustion lente ou de matières plastiques et nécessite des méthodes humides ou solvantées.
- Zone de référence
- Zone non touchée du même matériau, dans le même environnement, qui sert de valeur cible aux mesures d'humidité ou de contamination.
À lire aussi