Assurance & démarches
Convention IRSI.
La convention IRSI répartit la gestion des dégâts des eaux et des incendies entre assureurs. Voici comment comprendre les seuils, organiser les démarches et préparer votre indemnisation sans retarder la mise en sécurité.
- Application
- Depuis le 1er juin 2018
- Plafond par local
- 5 000 € HT
- Tranche 1
- Jusqu'à 1 600 € HT inclus
- Intervention VALTO
- 7j/7
L'essentiel
La convention IRSI, pour indemnisation et recours des sinistres immeuble, est un accord entre assureurs applicable depuis le 1er juin 2018. Elle organise la gestion de certains dégâts des eaux et incendies lorsque les dommages matériels ne dépassent pas 5 000 € HT par local sinistré. Elle désigne notamment un assureur gestionnaire et encadre l'expertise ainsi que les recours entre compagnies. Ce dispositif ne remplace pas votre contrat et ne garantit pas automatiquement le remboursement de toutes les dépenses.
Quand la convention IRSI s'applique-t-elle ?
Un dégât des eaux ne relève pas automatiquement de cet accord. La nature du sinistre et les assurances concernées comptent aussi.
La convention IRSI vise certains dégâts des eaux et incendies impliquant plusieurs assureurs adhérents. Son application dépend des locaux, des dommages et des exclusions prévues. Le plafond s'apprécie par local sinistré, pas en additionnant tous les appartements touchés. Votre assureur doit confirmer le cadre applicable à votre dossier.
Événement
vérifiez que le sinistre entre dans le champ de l'accord.
Assureurs
la participation des compagnies concernées conditionne son application.
Local
chaque logement touché fait l'objet de sa propre appréciation.
Contrat
les garanties restent essentielles pour déterminer vos droits.
Qui gère votre dossier avec la convention IRSI ?
Un interlocuteur est désigné pour chaque local. Ce n'est pas forcément l'assureur du responsable de la fuite.
L'assureur gestionnaire est généralement celui de l'occupant, locataire ou propriétaire. Des exceptions existent notamment pour un logement vacant, une location meublée ou un occupant non assuré. Pour les parties communes, l'assureur de l'immeuble intervient. Demandez une confirmation écrite plutôt que de déduire le gestionnaire de l'origine de l'eau.
Le gestionnaire vérifie les circonstances et organise l'évaluation nécessaire. En revanche, il n'indemnise pas systématiquement tous les biens : la répartition dépend notamment de la tranche et de leur propriétaire.
Locataire
prévenez votre assureur habitation et votre bailleur.
Propriétaire occupant
déclarez les dommages à votre assurance habitation.
Bailleur
informez votre assureur propriétaire non occupant.
Copropriété
alertez le syndic si les parties communes sont concernées.
Les seuils : comprendre les deux tranches
Le montant des dommages change le traitement du dossier. Les seuils sont exprimés hors taxes.
La convention IRSI distingue deux tranches de dommages matériels par local. En première tranche, le gestionnaire prend généralement en charge les dommages concernés, avec abandon de recours sauf exceptions. En seconde tranche, une expertise pour compte commun est organisée ; l'indemnisation est répartie entre assureurs selon les biens, avec recours possible.
Au-delà du plafond, votre assurance ne disparaît pas : d'autres règles conventionnelles ou le droit commun prennent le relais. L'évaluation ne se réduit pas au devis de peinture ; faites documenter les supports, revêtements et biens endommagés.
Montants et conséquences pour la gestion
Jusqu'à 1 600 € HT inclus
Tranche 1 : gestion simplifiée, abandon de recours sauf exceptions.
Plus de 1 600 à 5 000 € HT inclus
Tranche 2 : expertise pour compte commun et recours possibles.
Plus de 5 000 € HT par local
Hors plafond : autre cadre conventionnel éventuel ou droit commun.
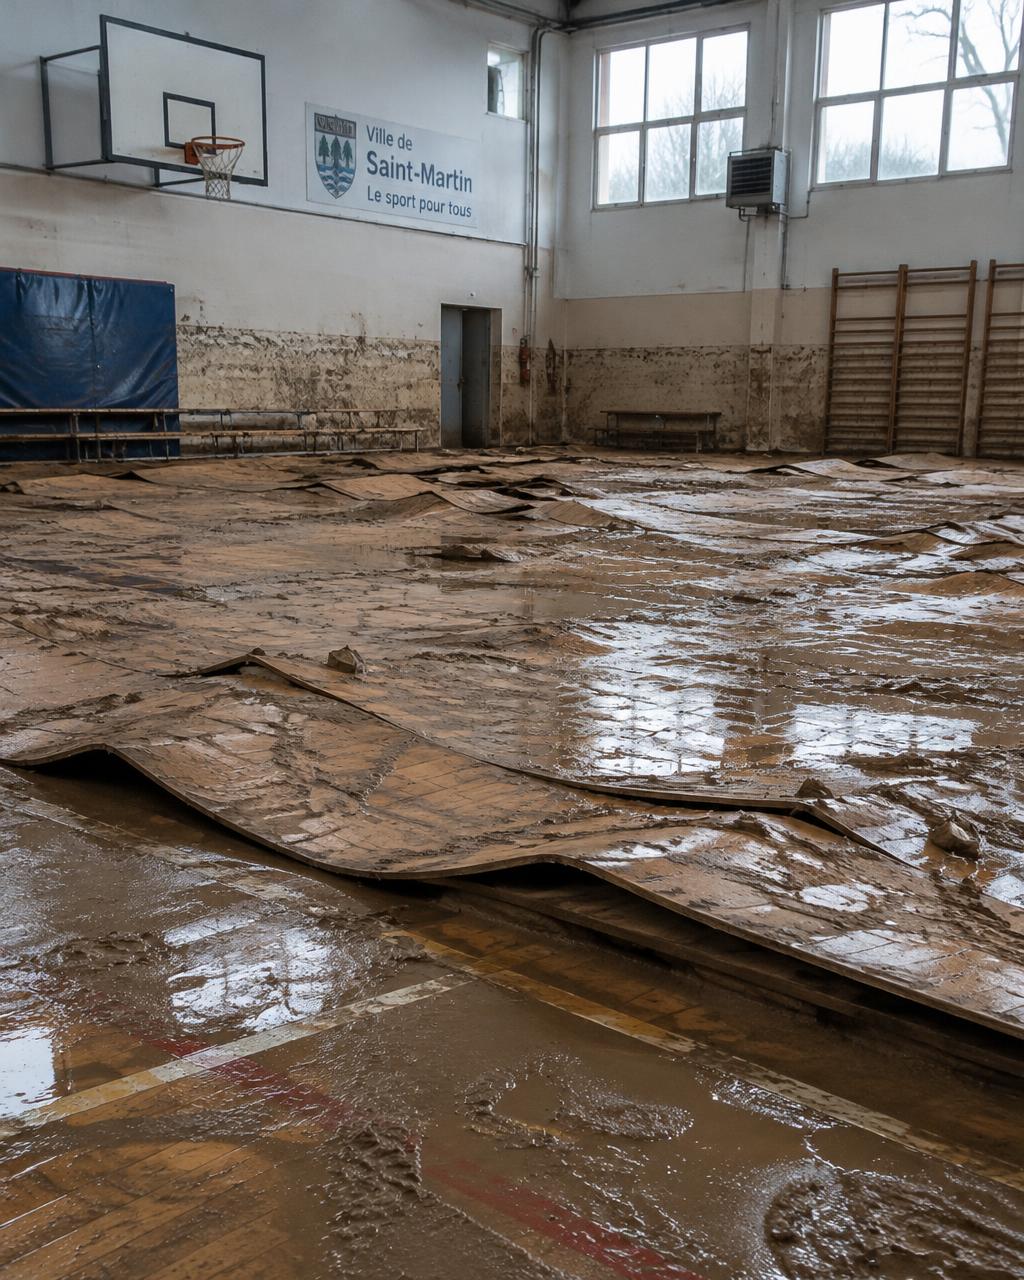
Recherche de fuite : qui organise et qui paie ?
Trouver la fuite et réparer la canalisation sont deux opérations différentes.
La recherche de fuite vise à identifier et localiser l'origine de l'eau. Son organisation et sa prise en charge suivent des règles spécifiques, notamment selon le lieu d'investigation et son caractère destructif. L'assureur de l'occupant, du propriétaire ou de l'immeuble peut être concerné. Le gestionnaire n'est donc pas systématiquement celui qui commande cette recherche.
La réparation de l'élément défectueux n'est pas automatiquement couverte avec les dommages consécutifs. Avant une ouverture non urgente, demandez qui mandate l'entreprise et quelle prise en charge est confirmée.
Origine
distinguez canalisation privative, équipement et réseau collectif.
Accès
coordonnez les rendez-vous avec le voisin ou le syndic.
Recherche
demandez un compte rendu localisant la cause.
Réparation
faites séparer son coût de celui des investigations.
Les étapes pour déclarer et documenter le sinistre
Sécurisez d'abord, documentez ensuite. N'attendez pas un accord entre compagnies pour arrêter une fuite accessible sans danger.
Déclarez rapidement le sinistre dans le délai prévu au contrat, généralement cinq jours ouvrés pour un dégât des eaux. Le constat amiable facilite les échanges, mais son absence ne doit pas retarder votre déclaration. Conservez une copie de chaque envoi et la référence du dossier.
- 1Sécurisercoupez l'eau si possible, sans vous exposer à un risque électrique.
- 2Photographiermontrez l'origine apparente, les pièces et les biens touchés.
- 3Déclarerprécisez la date, les circonstances et les coordonnées des tiers.
- 4Justifierrassemblez factures, devis, constat et rapport de recherche.
- 5Faire validerobtenez les consignes avant les travaux définitifs non urgents.
Les erreurs à éviter pendant l'indemnisation
Une remise en état trop rapide peut masquer les dégâts.
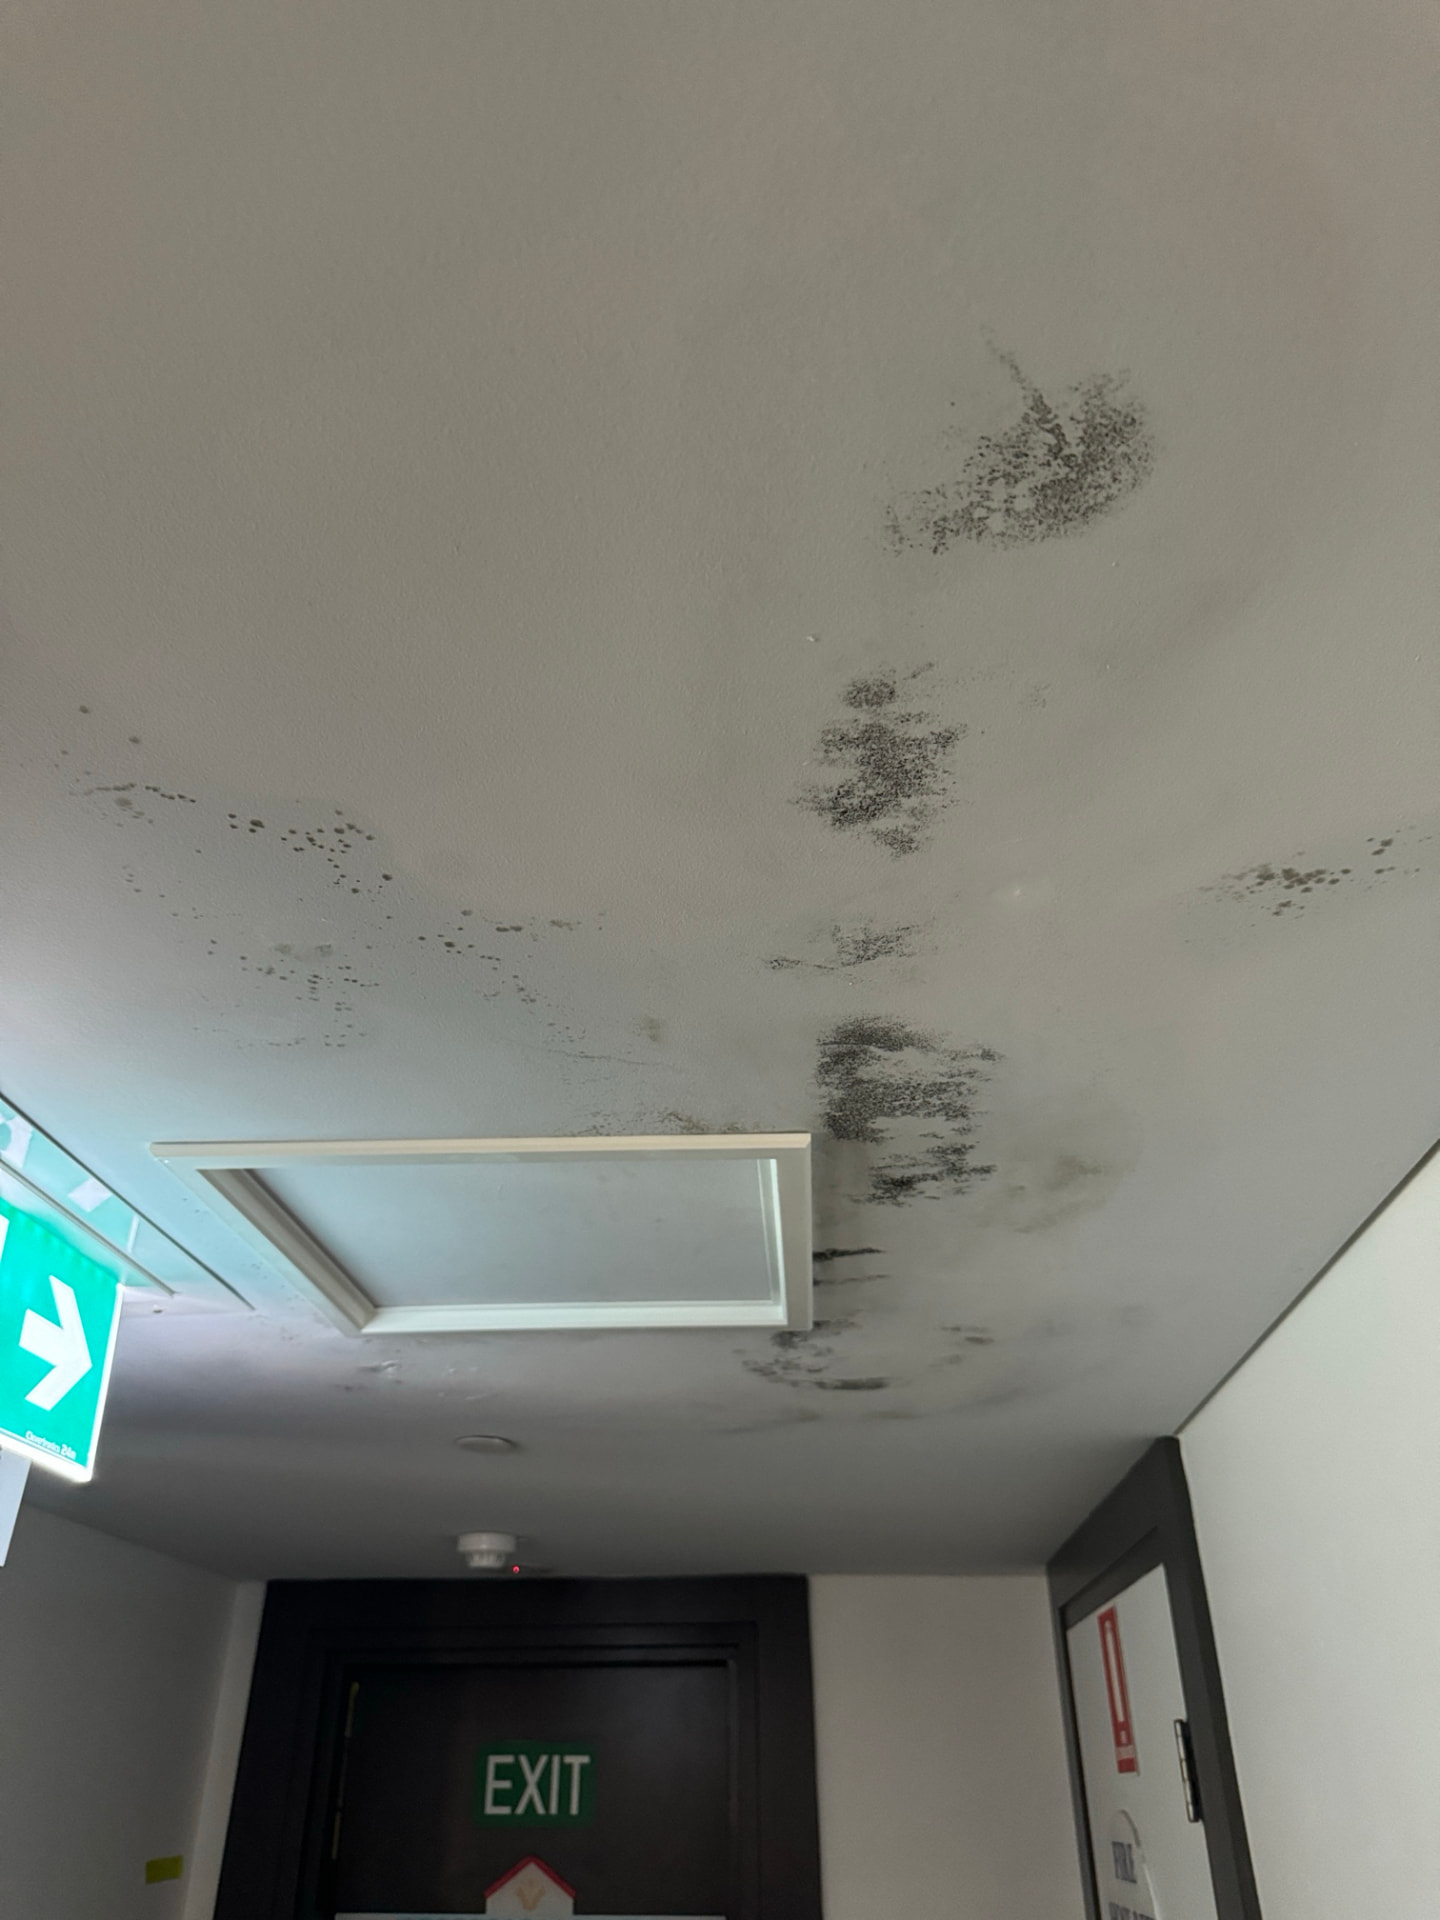
Ne repeignez pas un support encore humide et ne jetez pas les biens endommagés sans photos ni inventaire. Les mesures conservatoires nécessaires restent prioritaires : documentez-les et gardez les justificatifs. La convention IRSI organise les relations entre assureurs ; elle n'est pas opposable à l'assuré pour réduire ses droits contractuels.
Attente
ne laissez pas une fuite active aggraver les dommages.
Accord oral
demandez une confirmation écrite des engagements.
Devis global
séparez recherche, réparation, séchage et finitions.
Désaccord
demandez le détail du chiffrage et les motifs contractuels.
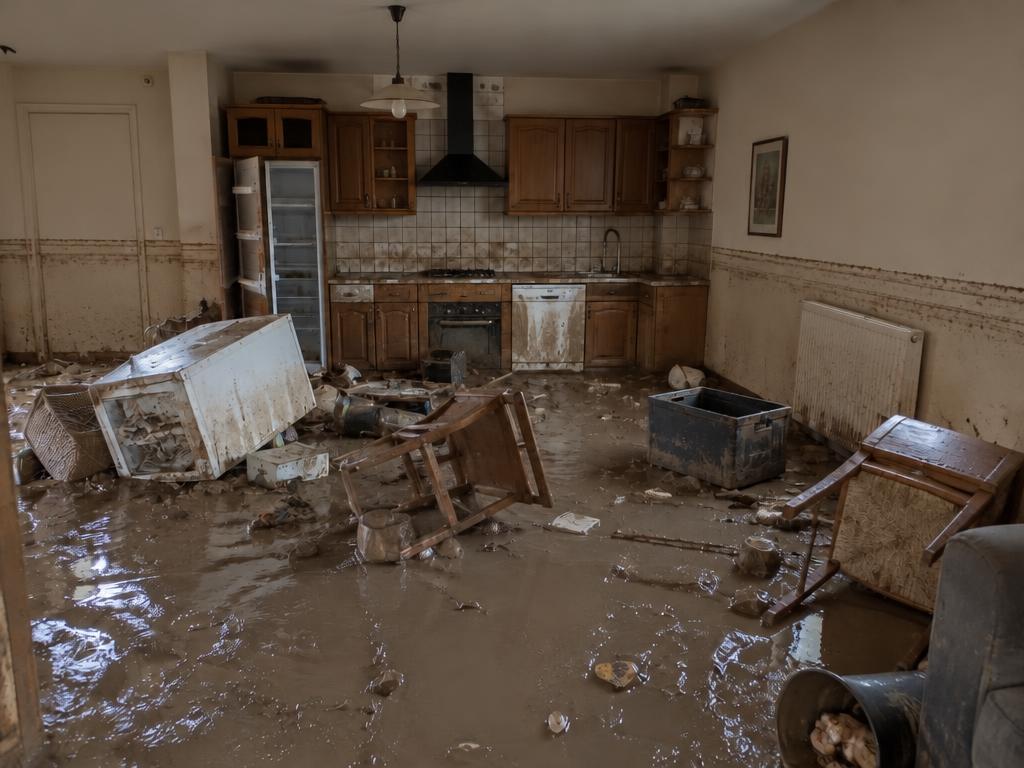
Quand appeler un professionnel après un dégât des eaux ?
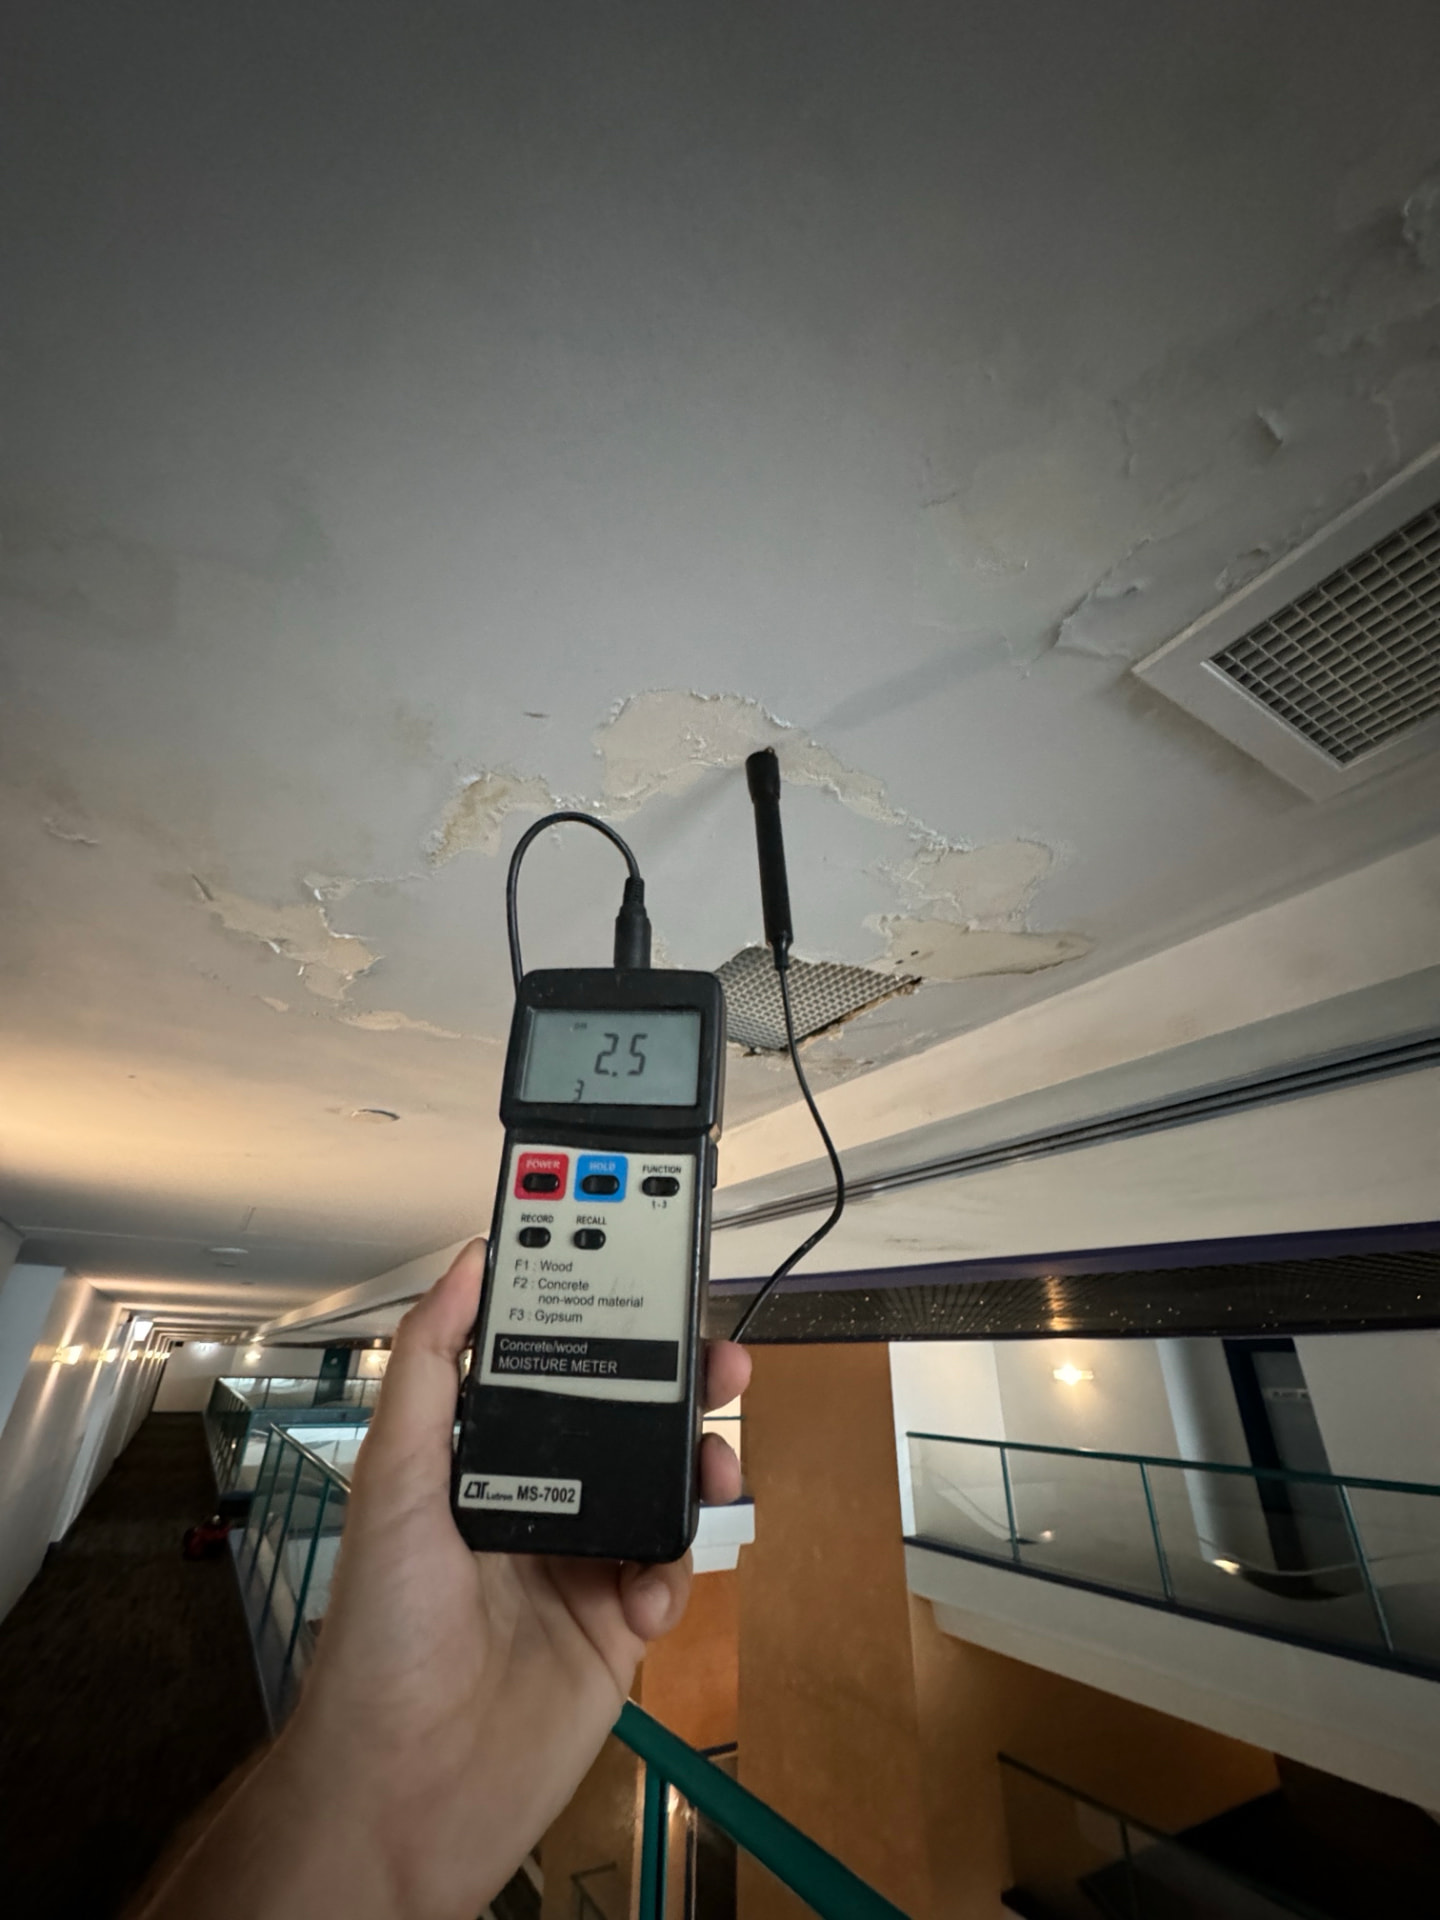
Une surface sèche au toucher peut cacher un doublage humide.
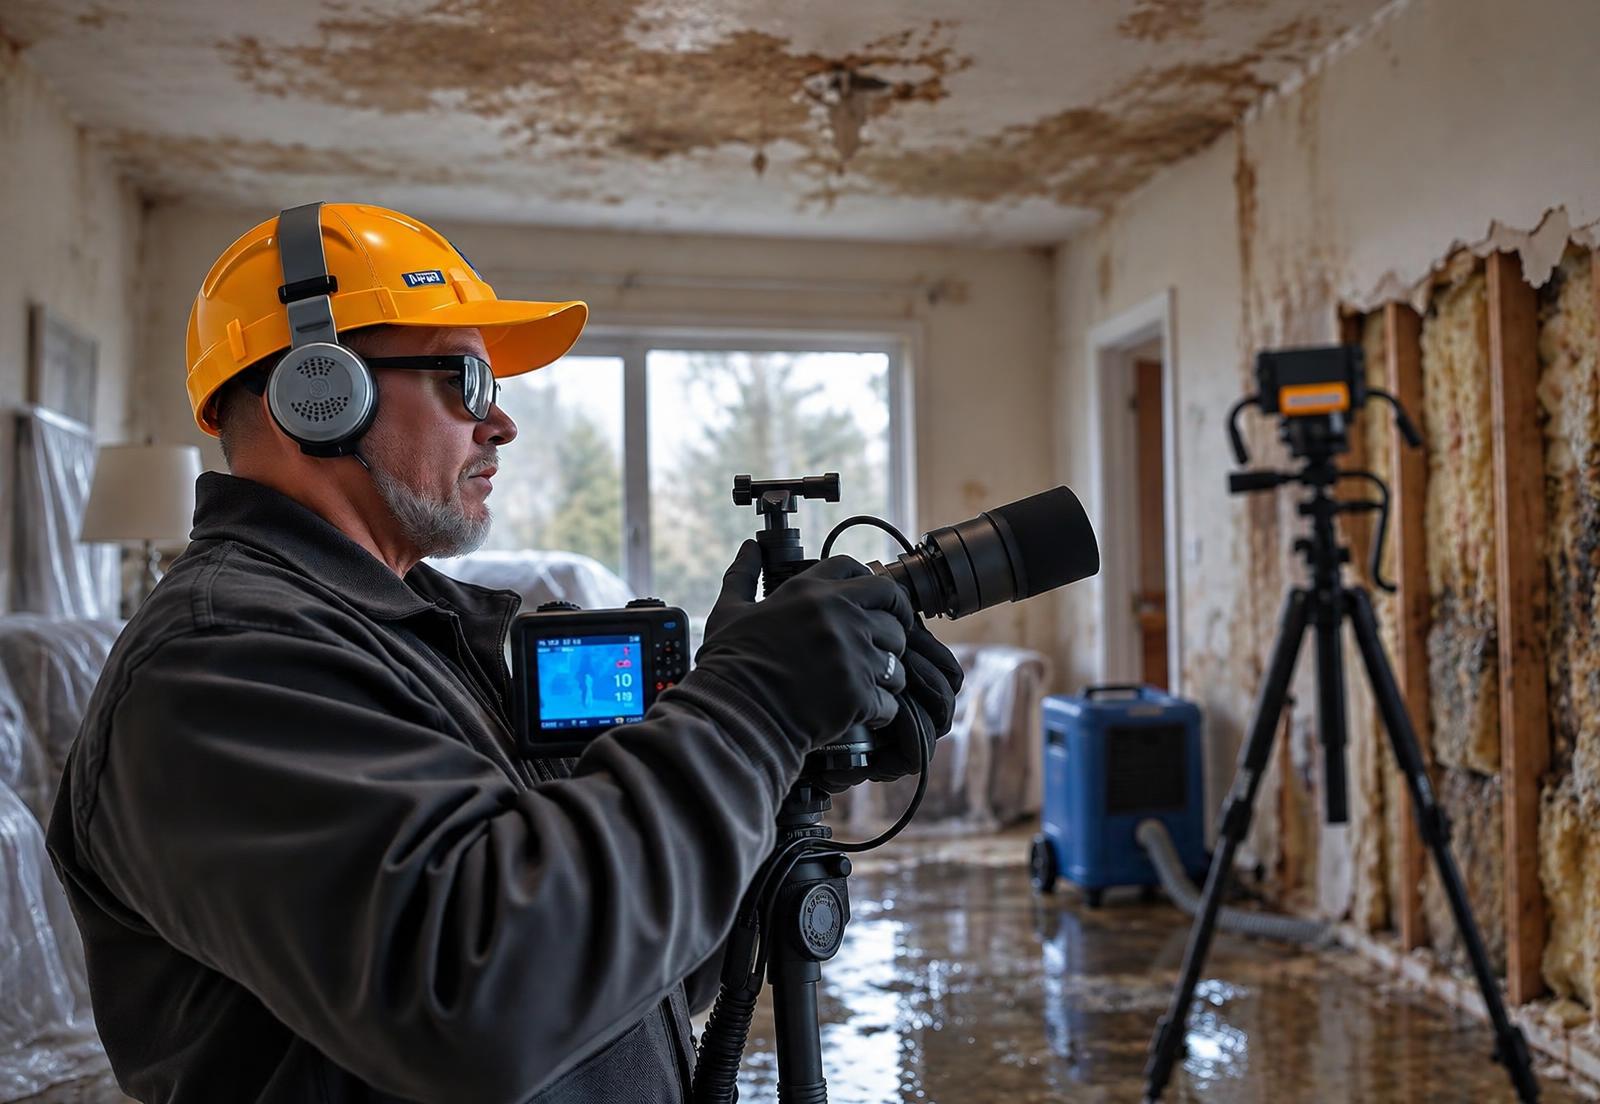
Faites intervenir un professionnel si plusieurs pièces sont touchées, si l'eau atteint les isolants ou si une odeur persistante apparaît. VALTO intervient 7j/7 pour inspecter les zones sinistrées, relever l'humidité et proposer les mesures adaptées. Un rapport sous 24 h après inspection aide à documenter les dommages, sans remplacer l'expertise d'assurance.
Eau cachée
contrôlez sous les sols et derrière les doublages accessibles.
Contamination
évitez tout contact avec des eaux usées.
Électricité
faites sécuriser les installations exposées par un professionnel.
Matériaux anciens
vérifiez les obligations de repérage amiante ou plomb avant travaux.
Remise en état : maîtriser le prix et les justificatifs
Le devis doit expliquer ce qui sera fait et pourquoi.
Le prix dépend des surfaces, des matériaux, de l'accessibilité et du séchage nécessaire. Vous restez libre de choisir votre entreprise, mais le remboursement dépend du contrat et du montant accepté. Faites préciser les éventuelles franchises, la vétusté et les conditions de versement du solde.
Mesures
conservez les relevés d'humidité avant et après séchage.
Prestations
exigez des quantités et des postes clairement décrits.
Factures
gardez les justificatifs des interventions urgentes.
Validation
demandez le reste à charge prévisible avant engagement.
Prévenir une nouvelle fuite après les travaux
L'indemnisation ne supprime pas la cause du sinistre.
Avant de refermer les supports, vérifiez que la fuite est réparée et que le séchage est suffisant. Une récidive au même endroit nécessite une nouvelle investigation, pas simplement une nouvelle peinture. En copropriété, transmettez au syndic les observations concernant les réseaux collectifs.
Flexibles
surveillez corrosion, déformation et suintement.
Joints
contrôlez les raccords et les équipements sanitaires.
Robinets
repérez les vannes d'arrêt et maintenez-les accessibles.
Surveillance
photographiez toute nouvelle auréole et signalez-la rapidement.
Vos questions
Questions fréquentes.
Comment savoir si la convention IRSI s'applique à mon sinistre ?
Demandez à votre assureur de confirmer le cadre retenu et la tranche. L'origine, les locaux concernés et les assureurs impliqués doivent être vérifiés.
La convention IRSI s'applique-t-elle à une maison individuelle ?
Une maison individuelle n'est pas exclue par sa seule forme. L'application dépend des conditions du sinistre, notamment de l'implication de plusieurs assureurs adhérents.
Qui paie si mon voisin n'est pas assuré ?
Votre assureur examine votre indemnisation selon vos garanties. Un recours contre le responsable peut ensuite être exercé ; son absence d'assurance ne garantit toutefois pas votre remboursement intégral.
Combien de temps prend une indemnisation avec IRSI ?
Il n'existe pas de délai unique pour tous les dossiers. L'expertise, les justificatifs et les désaccords éventuels influencent le calendrier ; demandez les prochaines échéances par écrit.
Puis-je choisir mon entreprise après un dégât des eaux ?
Oui, vous restez libre de choisir votre entreprise. Faites néanmoins valider le chiffrage avant les travaux définitifs pour connaître le remboursement prévu.
Comment contester une indemnisation trop faible ?
Demandez le détail de l'évaluation et les clauses invoquées. Transmettez devis, photos et rapports techniques, puis utilisez le service réclamations si le désaccord persiste.
Termes utiles
- Air scrubber (filtration HEPA)
- Appareil qui aspire l'air d'une zone contaminée, le fait passer par un préfiltre, un filtre intermédiaire puis un filtre HEPA, et rejette un air filtré. Utilisé pour capter poussières, spores, suies et particules fines pendant les travaux.
- Dommage secondaire
- Dégât qui n'est pas causé par le sinistre lui-même mais par le temps qui passe : gonflement, décollement, corrosion, odeur, moisissure.
- Zone de référence
- Zone non touchée du même matériau, dans le même environnement, qui sert de valeur cible aux mesures d'humidité ou de contamination.
À lire aussi