Assurance & démarches
Expertise.
L'expert évalue les causes et le montant des dommages après un sinistre. Découvrez comment préparer sa visite, documenter les dégâts et discuter l'indemnisation proposée.
- Dossier
- 4 familles de justificatifs
- Préparation
- 6 étapes pratiques
- Disponibilité VALTO
- 7j/7
- Rapport VALTO
- Sous 24 h après inspection
L'essentiel
L'expertise après sinistre est une évaluation des dommages réalisée, le plus souvent, par un expert mandaté par votre assureur. L'expert assurance sinistre recherche les causes, examine les biens touchés et chiffre les réparations en tenant compte des garanties du contrat. Son intervention peut se dérouler sur place, à distance ou sur pièces selon le dossier. Son rapport éclaire la décision d'indemnisation de l'assureur : il ne remplace ni les mesures d'urgence ni le diagnostic technique nécessaire à la restauration du bâtiment.
Quel est le rôle d'un expert assurance sinistre ?
L'expert constate et chiffre ; l'assureur décide de la garantie.
Mandaté par la compagnie, il examine les circonstances, la cause probable et l'étendue des dommages. Il distingue les conséquences du sinistre des désordres antérieurs. Vous pouvez lui transmettre des observations et demander les hypothèses retenues. Une expertise n'est pas systématique : certains dossiers sont traités directement sur justificatifs.
Origine
rechercher la fuite, le départ de feu ou le mécanisme des dommages
Étendue
relever les pièces, matériaux et équipements concernés
Chiffrage
examiner les quantités, les prix et les solutions de réparation
Contrat
tenir compte des garanties, franchises et règles de vétusté
Les étapes pour préparer la visite de l'expert
Un dossier lisible facilite l'examen des dégâts.
Avant le rendez-vous avec l'expert assurance sinistre, préparez une chronologie : découverte, déclaration, recherche de fuite et interventions. Regroupez quatre familles de justificatifs : photos, preuves d'achat, devis et rapports techniques. Conservez les biens endommagés lorsque cela reste possible sans danger ; sinon, documentez leur état avant évacuation.
- 1Déclarerprévenir l'assureur dans le délai prévu au contrat
- 2Photographierprendre des vues générales puis des détails datés
- 3Inventorierdécrire chaque bien, son âge et son état antérieur
- 4Rassemblerréunir factures, preuves d'achat et justificatifs d'entretien
- 5Faire chiffrerdemander des devis détaillés par poste de travaux
- 6Préparerlister les zones à examiner et les questions à poser
Expertise dégât des eaux : rendre visibles les dommages cachés
Une peinture sèche en surface peut cacher un mur encore humide.
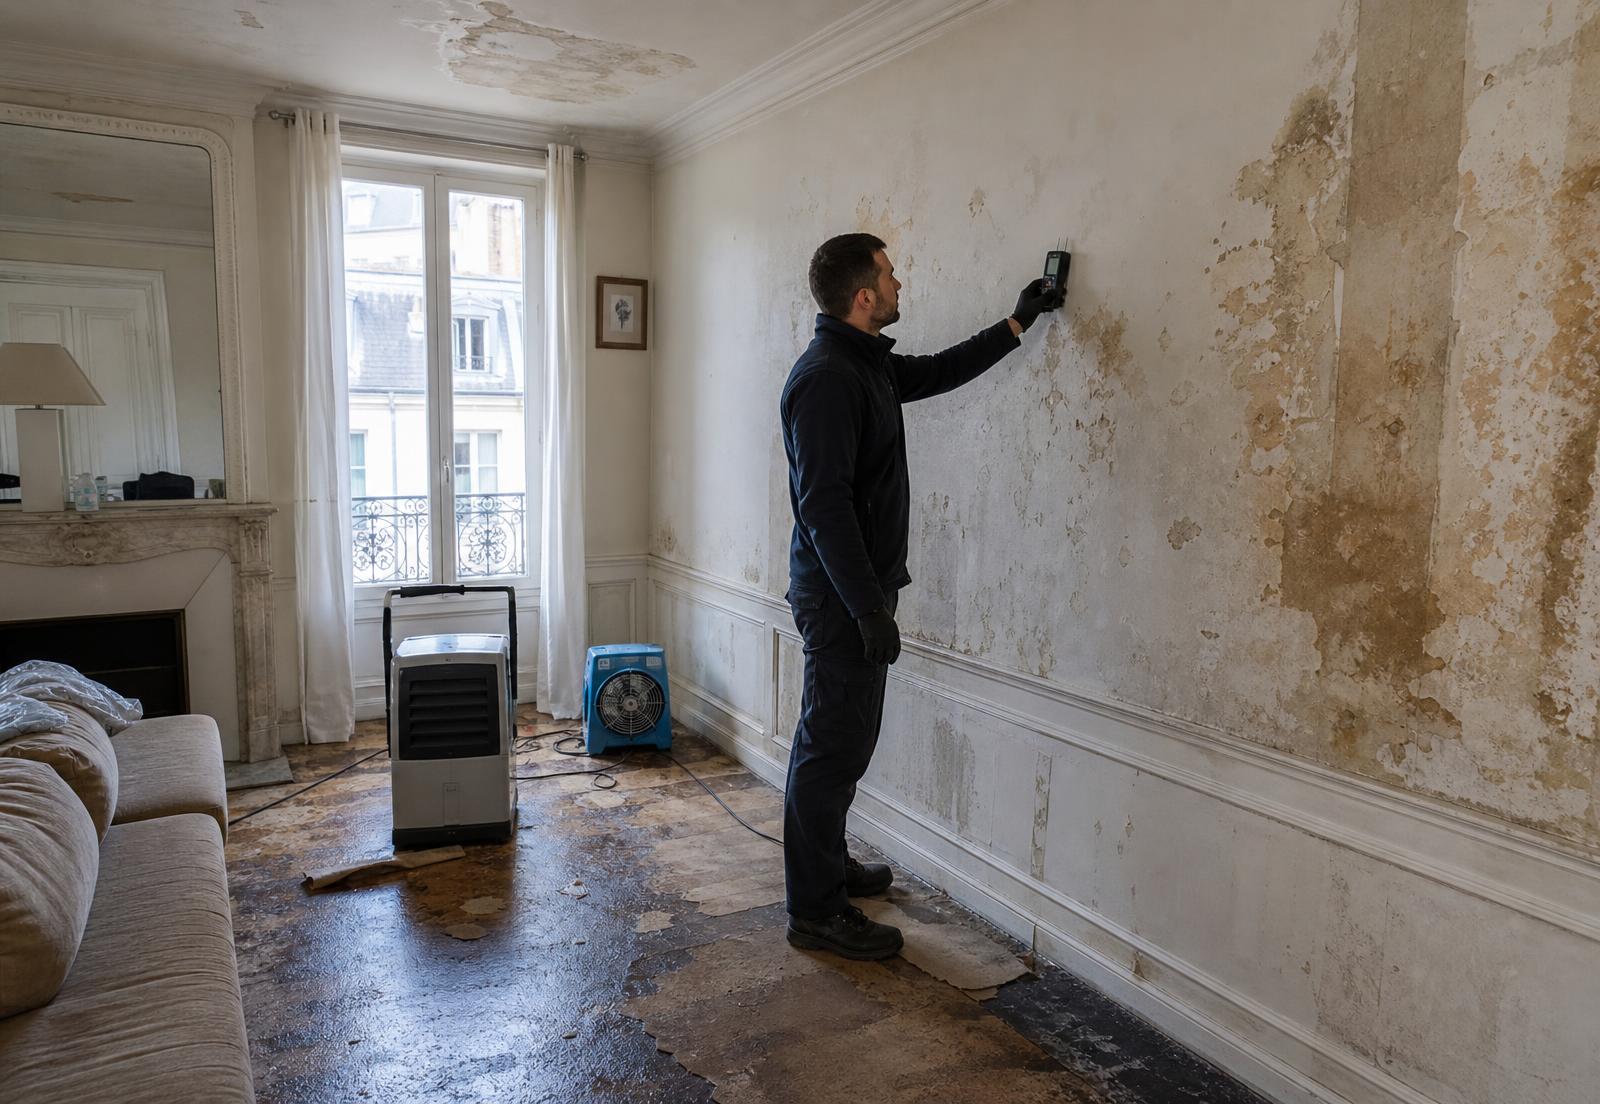
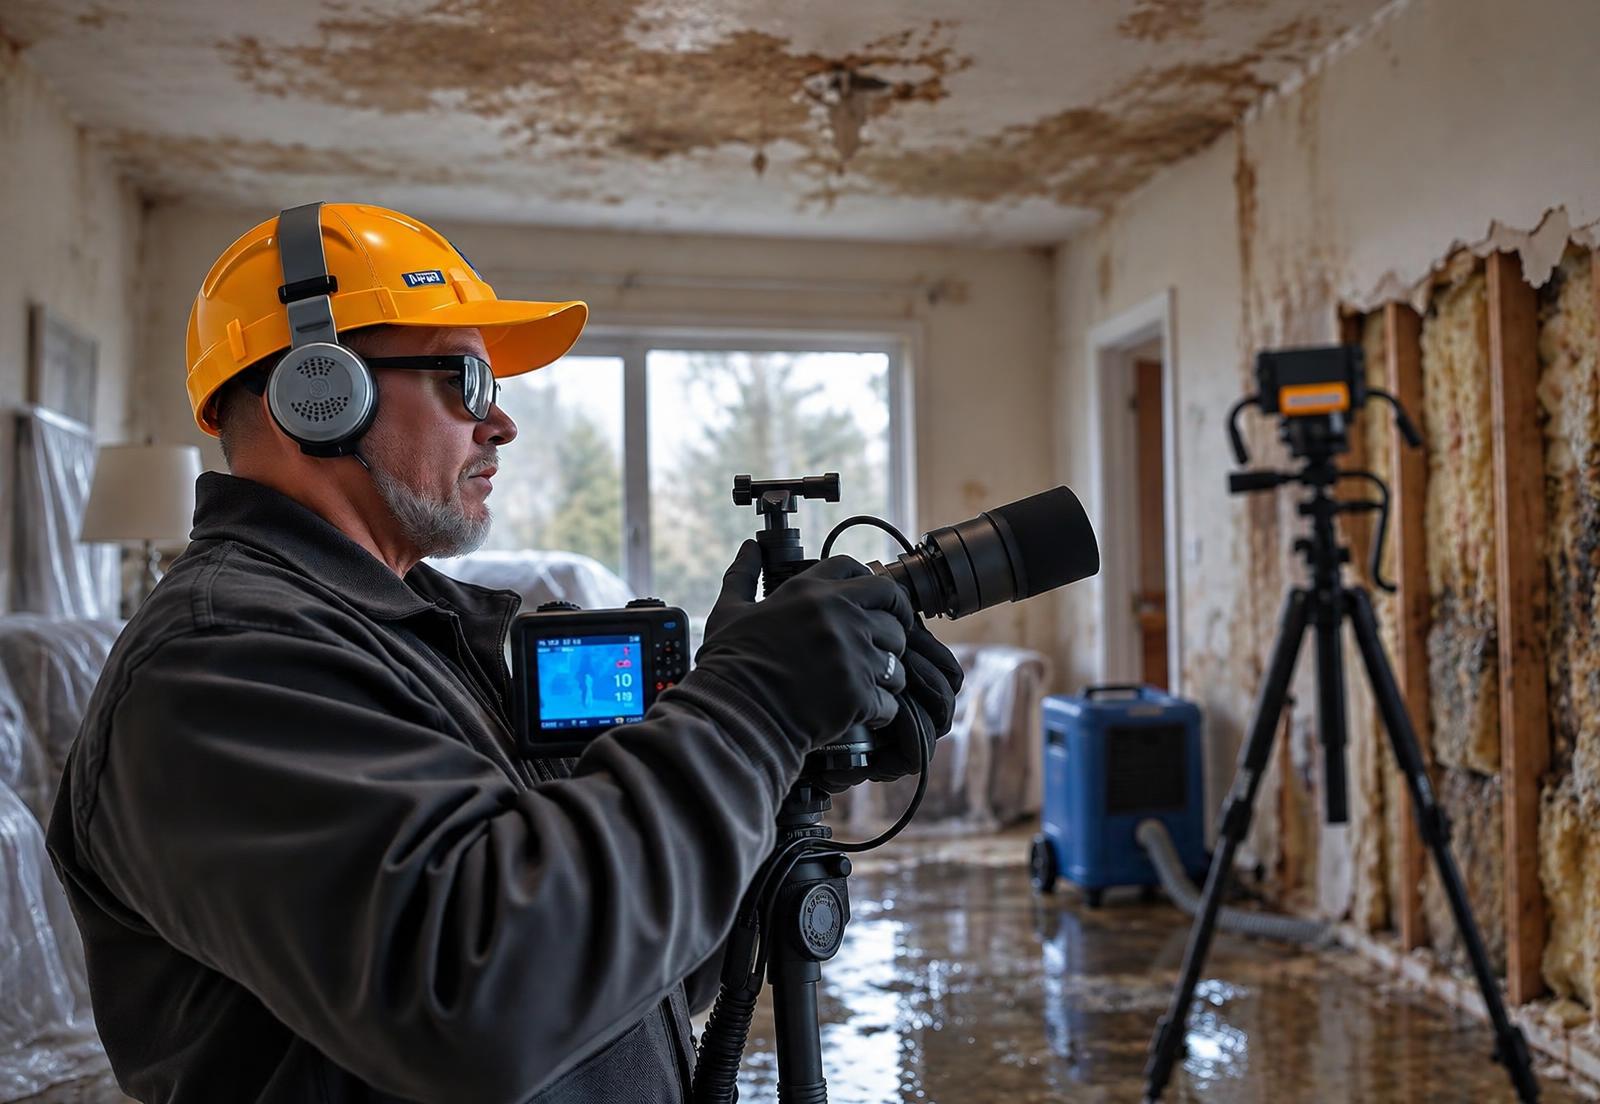
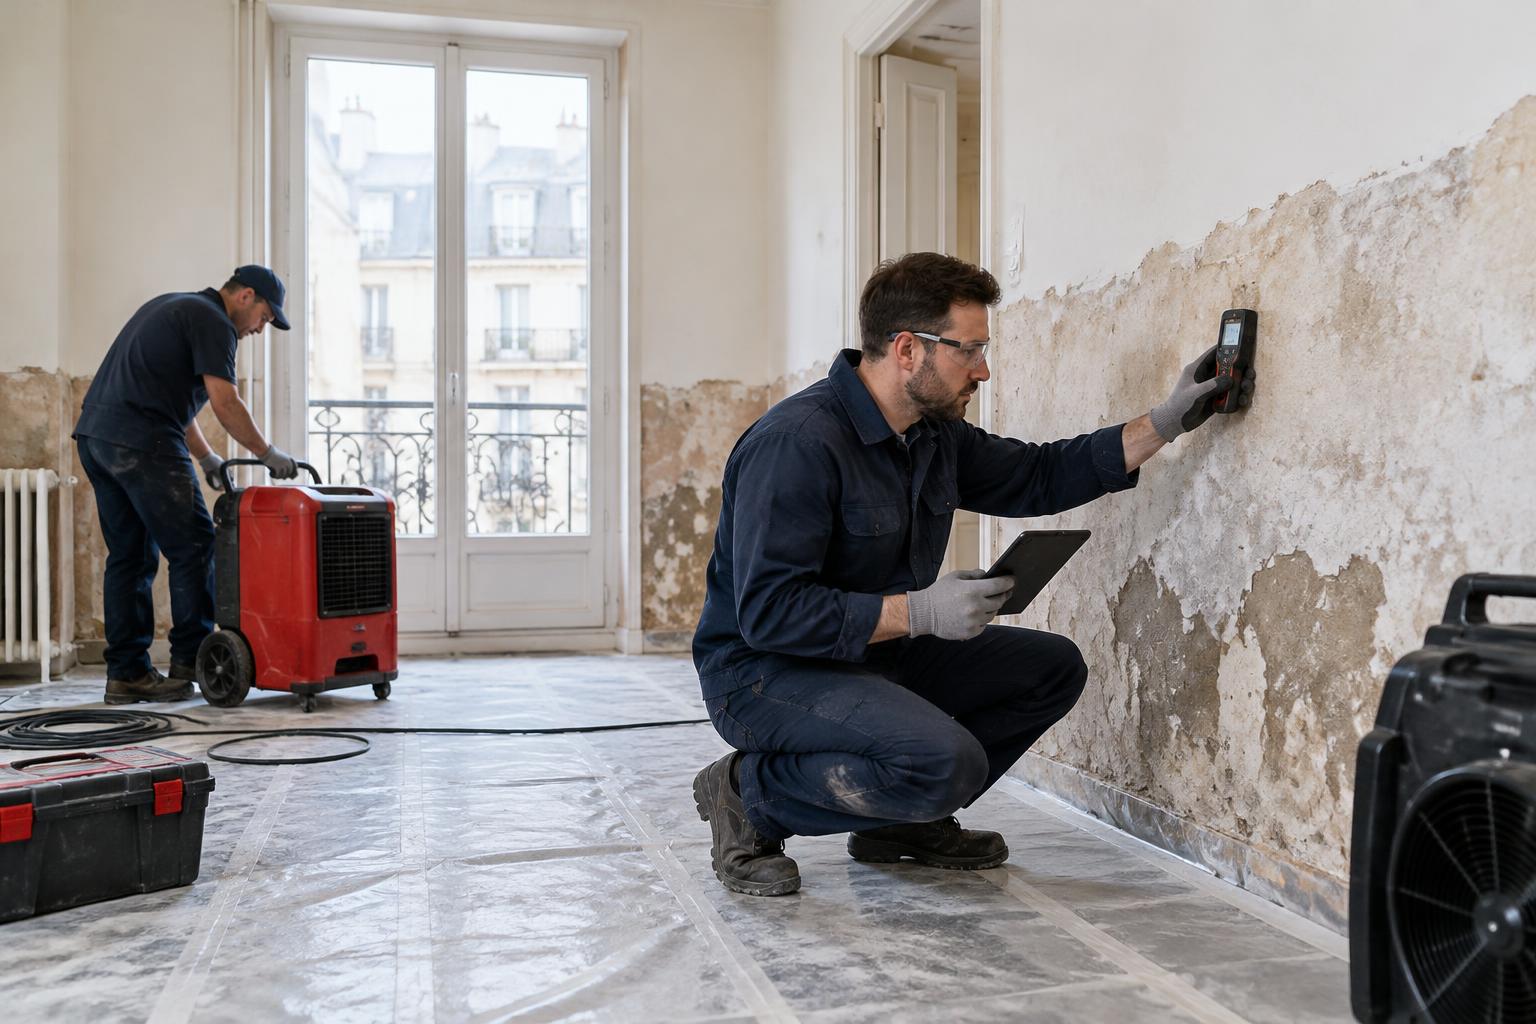
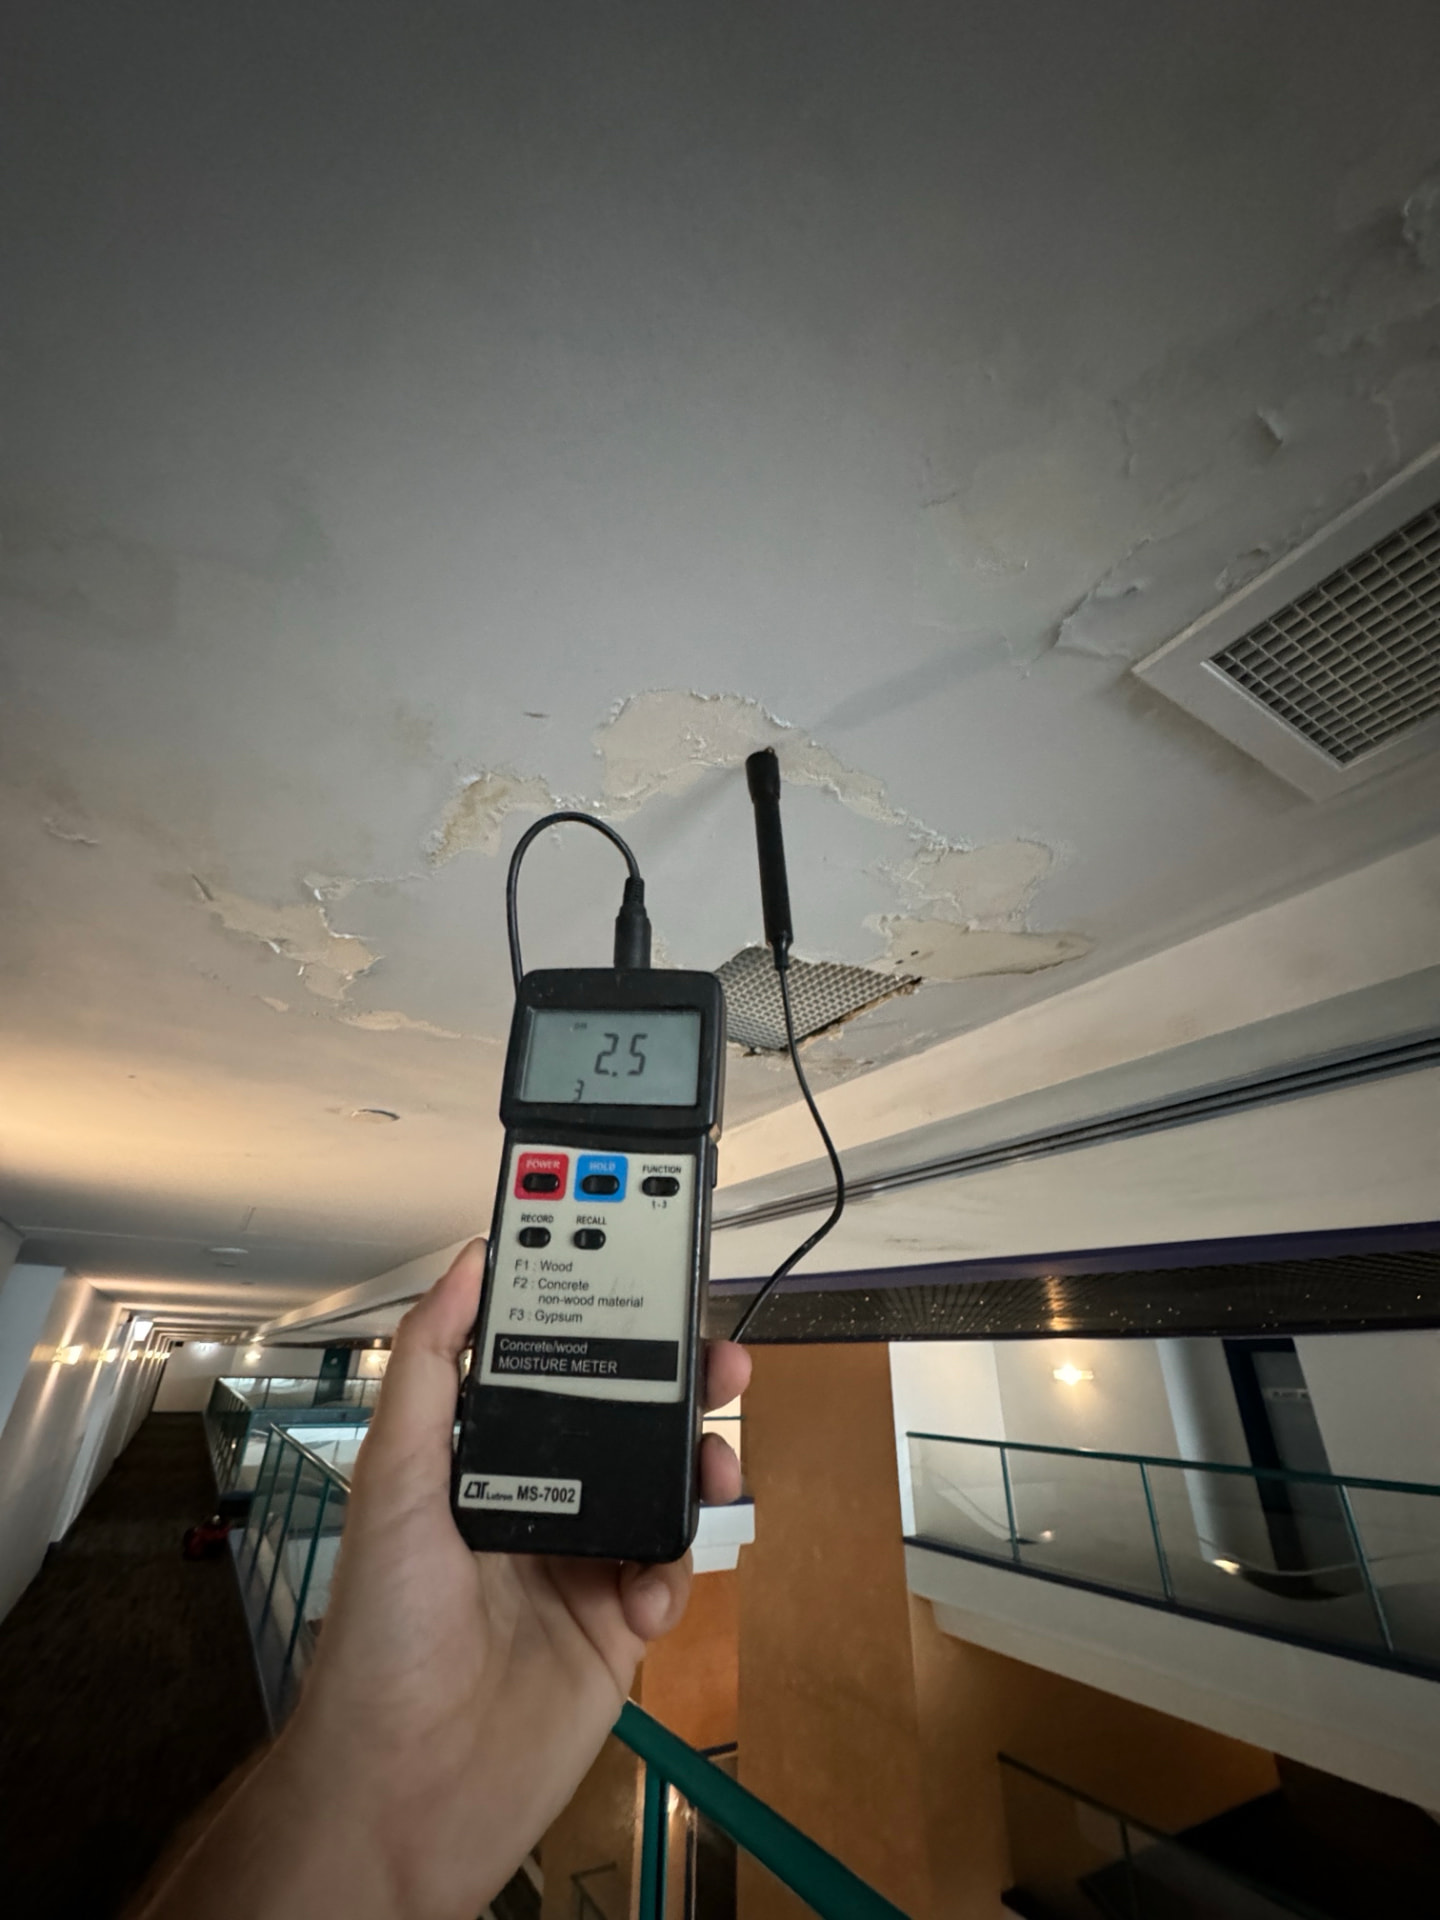
Lors d'une expertise dégât des eaux, les auréoles ne suffisent pas à délimiter les réparations. L'eau peut circuler sous un parquet, derrière un doublage ou dans un isolant. Des mesures localisées, comparées à une zone de référence, permettent d'étayer le besoin d'assèchement ou de dépose. Une caméra thermique oriente les recherches, mais ne prouve pas seule la présence d'eau.
Humidité
relever les valeurs, les emplacements et les appareils utilisés
Cartographie
reporter les zones touchées sur un plan des pièces
Évolution
comparer les mesures avant et après assèchement
Contamination
signaler les odeurs, moisissures ou eaux souillées
Comment se déroule la visite et que contient le rapport ?
La visite est le moment de montrer, pas seulement de raconter.
Accompagnez l'expert assurance sinistre dans chaque zone accessible et signalez les désordres apparus depuis la déclaration. Faites préciser les investigations manquantes. Demandez ensuite la communication du rapport ou, à défaut, le détail des conclusions et du chiffrage auprès de votre assureur. Si un dommage caché apparaît plus tard, transmettez rapidement des preuves complémentaires.
Les points à vérifier dans les conclusions
Cause retenue
Elle correspond aux observations et aux recherches effectuées.
Dommages décrits
Les pièces, surfaces et biens touchés sont correctement recensés.
Travaux prévus
Protection, dépose, séchage et finitions nécessaires sont examinés.
Calcul proposé
Vétusté, franchise et éventuel paiement différé sont expliqués.
Les erreurs à éviter avant l'indemnisation
Ne laissez pas les dégâts s'aggraver en attendant l'expertise.
Les mesures conservatoires servent à protéger les personnes et limiter les dommages. Documentez-les et prévenez l'assureur. Pour les travaux définitifs, demandez son accord préalable lorsque le contrat ou le dossier l'exige. N'entrez pas dans une zone instable et ne manipulez pas une installation électrique humide. Les matériaux suspects d'amiante ou de plomb nécessitent des vérifications adaptées avant intervention.
Jeter trop tôt
photographier et inventorier avant toute évacuation nécessaire
Repeindre
attendre le traitement de la cause et le contrôle du séchage
Nettoyer sans trace
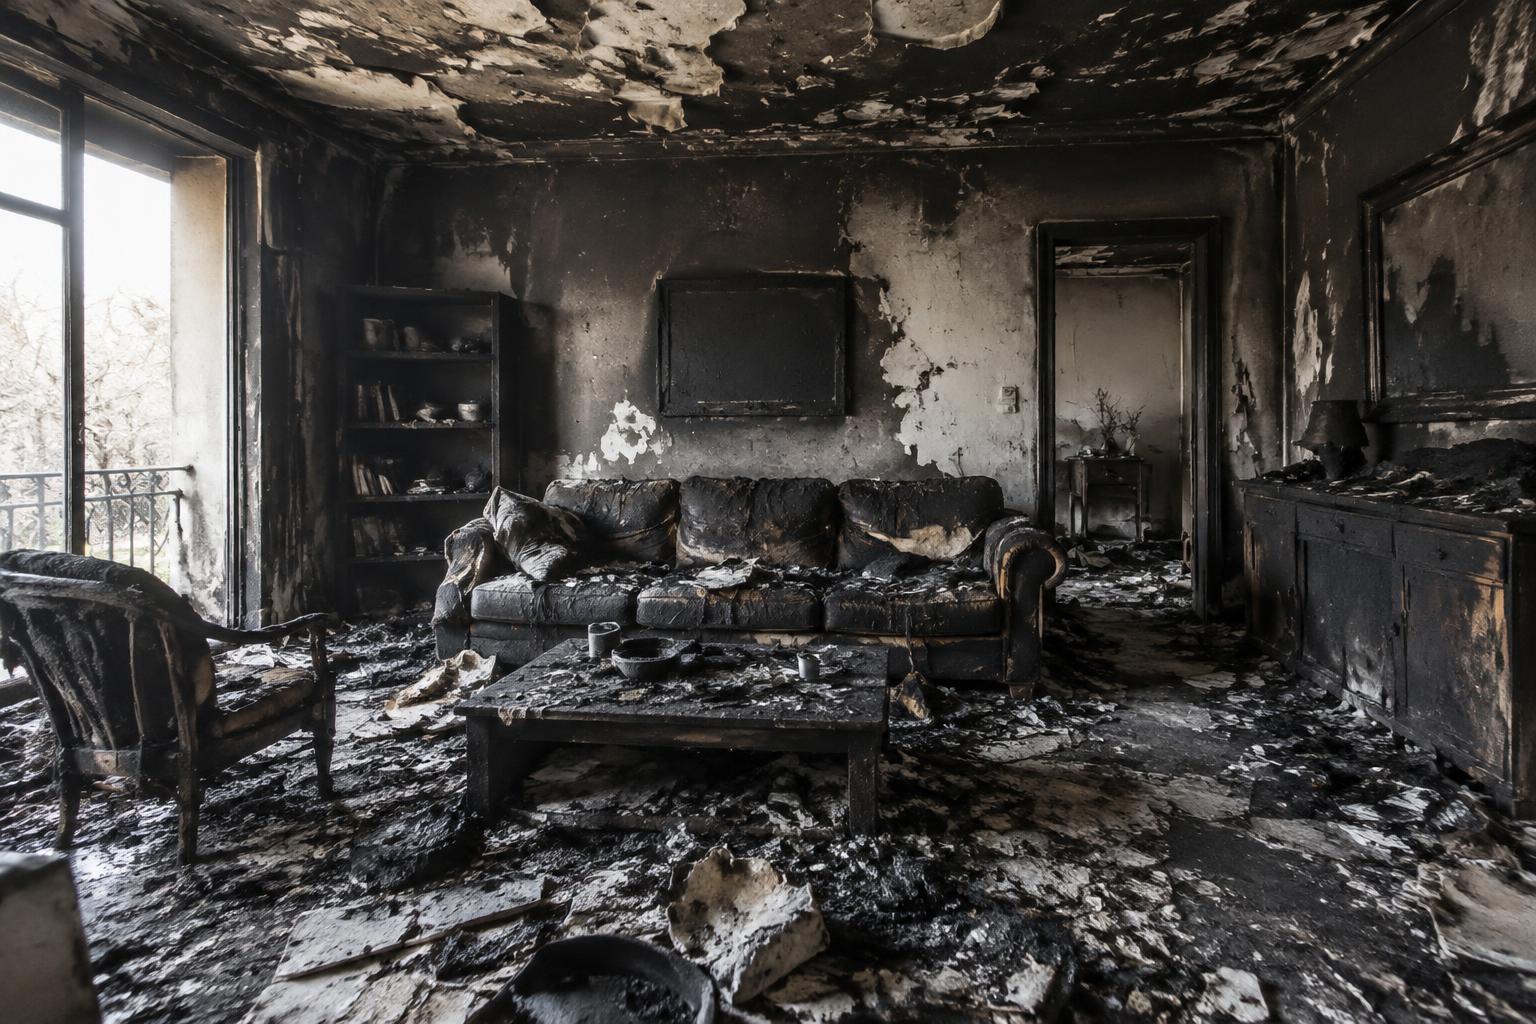
conserver les preuves avant d'enlever suies ou dépôts
Signer sans comprendre
faire expliquer les réserves et documents présentés
Quand appeler un professionnel de la restauration ?
N'attendez pas le rendez-vous d'expertise si le bâtiment continue de se dégrader.
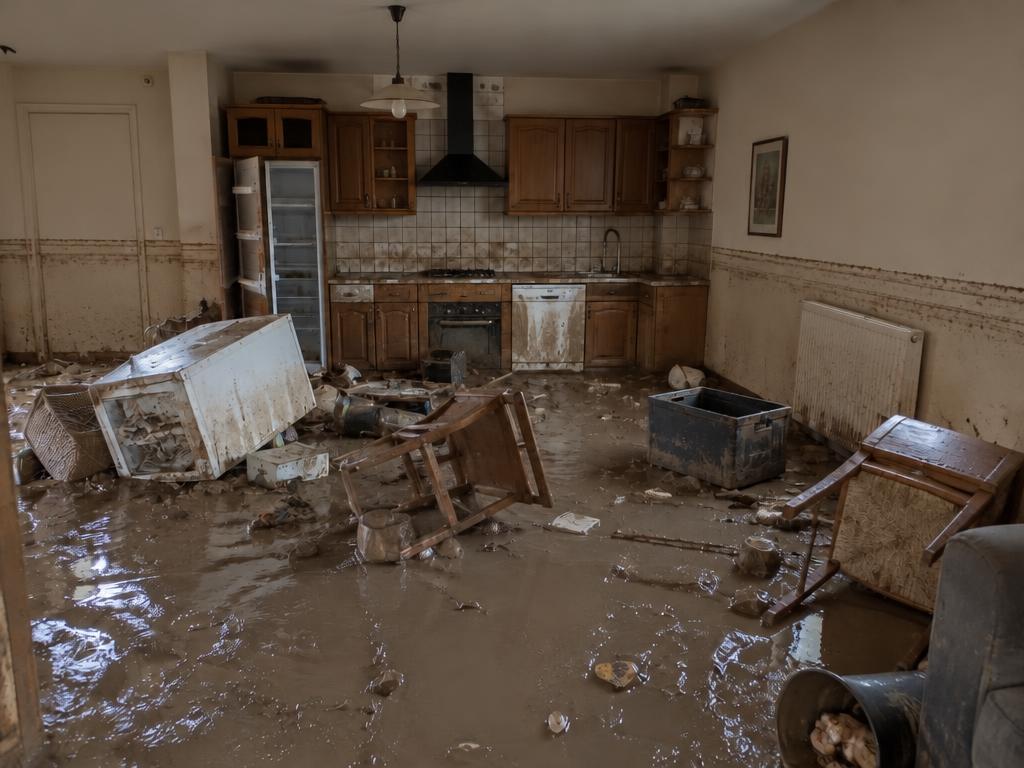
Après une inondation, un incendie ou une humidité persistante, VALTO intervient 7j/7 pour inspecter les zones touchées et définir les mesures adaptées. Un rapport est transmis sous 24 h après inspection. Ce document technique aide l'expert assurance sinistre à comprendre les dommages ; il ne constitue ni une décision de garantie ni une promesse de remboursement.
Eau piégée
parquet gonflé, doublage humide ou isolant imbibé
Fumées
suies étendues, odeurs persistantes ou équipements contaminés
Salubrité
moisissures importantes ou contact avec des eaux souillées
Dossier incomplet
besoin de mesures, de photos et d'un devis argumenté
Assurance : comprendre le chiffrage et contester un désaccord
Un montant proposé doit pouvoir être expliqué poste par poste.
Comparez le chiffrage avec les devis et demandez par écrit la correction des omissions. En cas de désaccord persistant, vous pouvez mandater votre propre expert pour une contre-expertise. Ses honoraires restent à votre charge sauf garantie applicable. Selon le contrat et la procédure, les experts recherchent un accord ; un troisième expert peut être désigné. Le service réclamations puis la médiation constituent d'autres recours possibles.
Franchise
vérifier la somme restant à votre charge selon le contrat
Vétusté
demander comment l'usure des biens a été évaluée
Paiement différé
vérifier les justificatifs et délais contractuels
Honoraires
obtenir les conditions écrites avant de mandater votre expert
Prévention : éviter un nouveau sinistre et conserver les preuves
La remise en état doit traiter la cause, pas seulement l'apparence.
Après une expertise dégât des eaux, vérifiez que la fuite ou l'infiltration a été corrigée avant de refermer les supports. Conservez le dossier initial, les factures de réparation et les contrôles finaux. Ces documents permettent de distinguer une récidive d'un nouveau dommage et facilitent les échanges avec votre propriétaire, le syndic ou l'assureur.
Surveillance
contrôler les raccords, joints et zones anciennement humides
Entretien
maintenir ventilation, évacuations et équipements en bon état
Archivage
sauvegarder photos, rapports et factures hors du logement
Vérification
signaler rapidement une nouvelle tache ou une odeur persistante
Vos questions
Questions fréquentes.
Comment contacter un expert assurance sinistre ?
Déclarez le sinistre à votre assureur, qui décide de mandater un expert. Pour être assisté indépendamment, vous pouvez choisir un expert d'assuré et demander ses honoraires avant tout engagement.
Combien de temps faut-il attendre pour une expertise ?
Le rendez-vous peut intervenir en quelques jours ou plusieurs semaines selon l'urgence, la disponibilité et l'ampleur des événements. Demandez un calendrier à l'assureur et signalez toute aggravation.
Dois-je attendre l'expert pour réparer une fuite ?
Non, une fuite active doit être stoppée sans attendre lorsque l'intervention est réalisable en sécurité. Photographiez les dégâts, conservez les justificatifs et distinguez cette réparation urgente des travaux définitifs.
Qui paie l'expert après un dégât des eaux ?
L'assureur prend en charge l'expert qu'il mandate. Votre propre expert est généralement à votre charge, sauf couverture prévue par une garantie : vérifiez ses conditions et limites.
Comment contester une indemnisation trop basse ?
Adressez une contestation écrite avec les postes oubliés, photos et devis détaillés. Demandez un réexamen puis envisagez une contre-expertise si le désaccord technique persiste.
Peut-on être indemnisé sans facture d'achat ?
L'absence de facture ne rend pas automatiquement toute indemnisation impossible. Photos anciennes, relevés bancaires ou autres preuves peuvent étayer votre demande, selon les justificatifs acceptés par l'assureur.
Termes utiles
- Air scrubber (filtration HEPA)
- Appareil qui aspire l'air d'une zone contaminée, le fait passer par un préfiltre, un filtre intermédiaire puis un filtre HEPA, et rejette un air filtré. Utilisé pour capter poussières, spores, suies et particules fines pendant les travaux.
- Assèchement
- Ensemble des opérations visant à ramener les matériaux humides à leur taux d'humidité d'origine, mesuré par comparaison avec une zone de référence non touchée.
- Dommage secondaire
- Dégât qui n'est pas causé par le sinistre lui-même mais par le temps qui passe : gonflement, décollement, corrosion, odeur, moisissure.
- Test post-remédiation
- Contrôle réalisé après travaux (mesures, prélèvements, inspection visuelle) pour valider le retour à un état comparable à une zone de référence.
À lire aussi