Assurance & démarches
Arrêté cat nat.
L'arrêté de catastrophe naturelle ouvre la voie à une indemnisation, sous conditions. Voici comment vérifier la reconnaissance de votre commune, déclarer les dommages et organiser la remise en état sans perdre vos justificatifs.
- Déclaration
- 30 jours après publication au JO
- Demande communale
- Dans les 24 mois suivant l'événement
- Franchise habitation
- 380 € en règle générale
- Sécheresse
- Franchise habitation de 1 520 €
L'essentiel
La reconnaissance de catastrophe naturelle est une décision interministérielle qui constate l'intensité anormale d'un phénomène naturel sur un territoire et une période déterminés. Pour mobiliser l'assurance catastrophe naturelle, votre bien doit être couvert par un contrat adapté et les dommages doivent résulter directement du phénomène reconnu. L'arrêté publié au Journal officiel précise les communes, les dates et les événements concernés. Il permet d'engager l'indemnisation, mais ne remplace ni la déclaration du sinistre ni l'évaluation des dégâts.
Catastrophe naturelle : quelle assurance peut intervenir ?
La reconnaissance ne suffit pas à elle seule. Vous devez aussi disposer d'une assurance couvrant les biens endommagés.
La garantie catastrophe naturelle accompagne notamment les contrats d'assurance de dommages aux biens, comme une multirisque habitation. Elle couvre les dommages matériels directs liés au phénomène reconnu, dans le périmètre du contrat. Une inondation peut ainsi relever de cette garantie, tandis que les dommages dus au vent relèvent généralement d'une garantie tempête distincte.
Bâtiment
vérifiez les locaux et dépendances déclarés au contrat
Mobilier
l'indemnisation dépend des biens assurés et des plafonds
Véhicule
une assurance au tiers seule ne couvre pas ces dommages
Causalité
les dégâts doivent être directement liés au phénomène reconnu
Comment vérifier un arrêté de catastrophe naturelle ?
Votre adresse doit correspondre au périmètre reconnu. Un arrêté concernant une commune voisine ne suffit pas.
Consultez le Journal officiel sur Légifrance et demandez confirmation à votre mairie. L'arrêté de catastrophe naturelle comporte des annexes indiquant les communes reconnues, les périodes et la nature des événements. Vérifiez chaque élément : une reconnaissance pour inondation ne couvre pas automatiquement des fissures attribuées à la sécheresse.
Commune
recherchez son nom exact et son département
Période
comparez les dates reconnues avec celles de vos dommages
Phénomène
distinguez inondation, mouvement de terrain et sécheresse
Publication
conservez le texte et sa date de parution au Journal officiel
Notre serviceNettoyage après inondation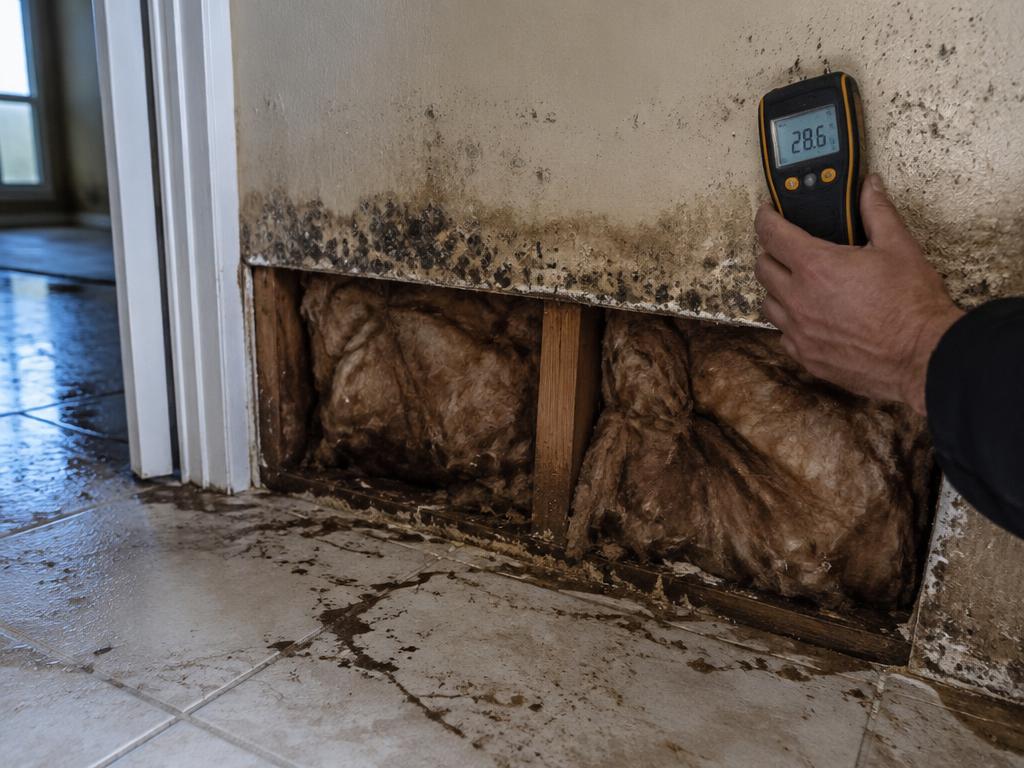
Les étapes de la reconnaissance et de la déclaration
La mairie demande la reconnaissance ; vous déclarez vos dommages. Ces démarches sont complémentaires.
La commune peut déposer sa demande dans les 24 mois suivant le début de l'événement naturel. Après instruction et avis de la commission interministérielle, les ministres décident de la reconnaissance. Pour votre assurance catastrophe naturelle, déclarez le sinistre dès que possible, au plus tard 30 jours après la publication de l'arrêté.
- 1Signalertransmettez à la mairie les dates, l'adresse et les dégâts observés
- 2Prévenirinformez votre assureur sans attendre la reconnaissance
- 3Vérifierconsultez l'arrêté publié et ses annexes
- 4Compléteradressez les références de l'arrêté et votre dossier à l'assureur
- 5Organiserconvenez de l'expertise et des mesures de sauvegarde
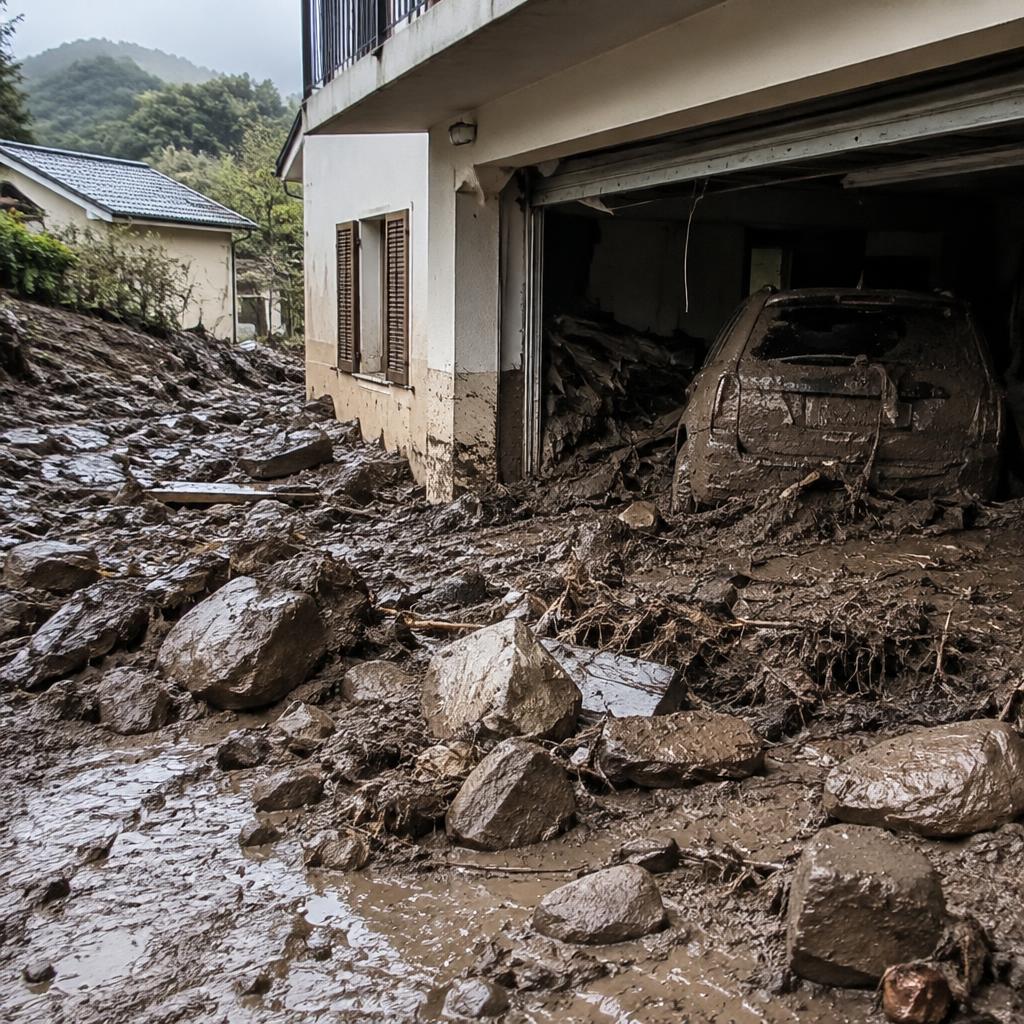
Franchises, indemnisation et frais annexes
La reconnaissance n'efface pas la franchise. Elle ne garantit pas non plus le remboursement de toutes les dépenses.
Pour les biens à usage d'habitation, la franchise légale est généralement de 380 €. Elle atteint 1 520 € pour les mouvements de terrain consécutifs à la sécheresse et à la réhydratation des sols. Les biens professionnels obéissent à des règles différentes. Demandez un décompte distinguant dommages retenus, vétusté éventuelle, franchise et frais annexes.
Nettoyage
faites préciser la prise en charge des opérations nécessaires
Assèchement
demandez un devis détaillant matériel, suivi et contrôles
Relogement
interrogez l'assureur sur les frais admissibles et leurs conditions
Travaux
distinguez restauration des dégâts et amélioration du bâtiment
Repères pour comprendre votre dossier
Habitation, cas général
Franchise légale de 380 €
Habitation, sécheresse-réhydratation
Franchise légale de 1 520 €
Biens professionnels
Franchise et modalités spécifiques à vérifier
Hébergement d'urgence
Prise en charge encadrée pour une résidence principale inhabitable
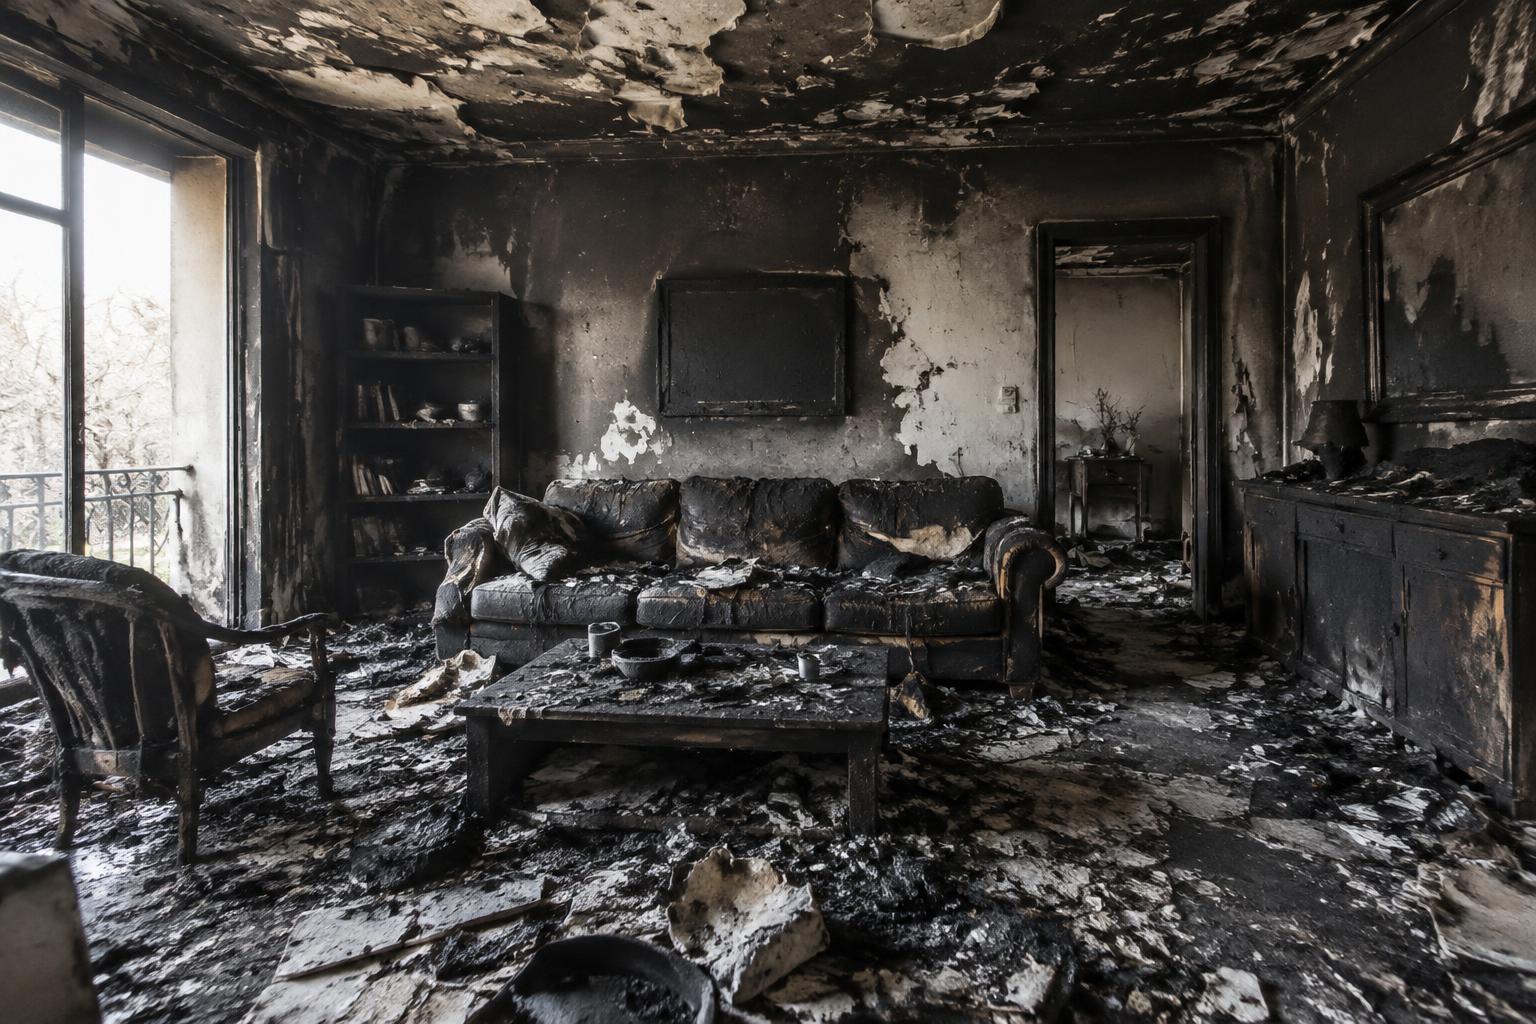
Constituer les preuves sans retarder la mise en sécurité
Photographiez avant de nettoyer, sans vous exposer. La sécurité reste prioritaire sur la conservation des preuves.
N'entrez pas dans un bâtiment instable ou une zone inondée présentant un risque électrique. Après autorisation d'accès, documentez les pièces, les hauteurs d'eau et les biens atteints. L'assurance catastrophe naturelle s'appuie sur ces éléments pour apprécier le lien avec l'événement et l'étendue des pertes. Si un objet doit être évacué pour raison sanitaire, photographiez-le et consignez son élimination.
- Photos — prenez des vues générales et des détails datés
- Inventaire — notez chaque bien, son état et sa valeur justifiable
- Factures — rassemblez achats, réparations et interventions d'urgence
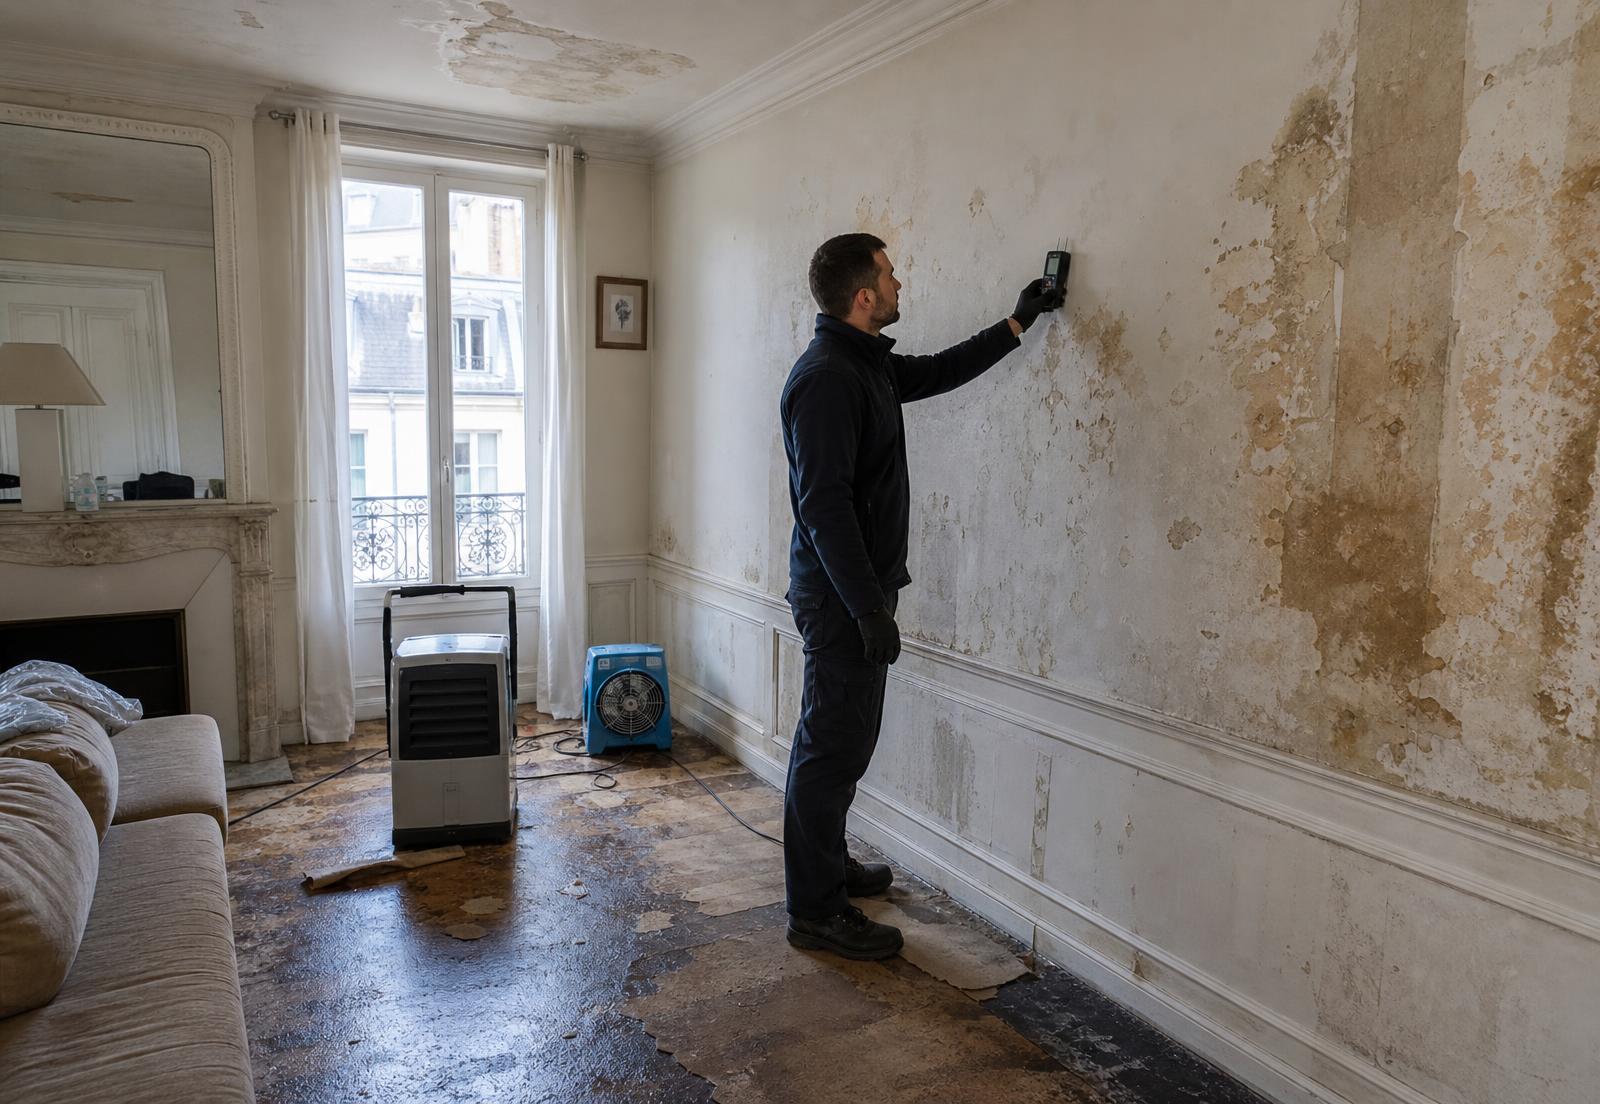
- Mesures — conservez les relevés d'humidité et les rapports techniques
- Échanges — archivez déclarations, courriels et numéro de dossier
Les erreurs à éviter après le sinistre
Attendre l'arrêté peut aggraver les dommages. Réparer trop vite peut aussi compliquer leur évaluation.
Prenez les mesures conservatoires nécessaires, puis coordonnez les réparations définitives avec l'assureur. Après une inondation, une surface sèche au toucher peut cacher un isolant imbibé. Après une sécheresse, reboucher immédiatement les fissures masque des indices utiles au diagnostic. L'objectif est de stabiliser la situation sans faire disparaître les éléments permettant de comprendre le sinistre.
- Déclaration — n'attendez pas la reconnaissance pour prévenir votre assureur
- Électricité — ne remettez pas sous tension une installation mouillée sans contrôle
- Finitions — ne repeignez pas avant validation du séchage
- Produits — ne mélangez jamais désinfectants, acides et eau de Javel
- Matériaux — avant travaux, faites vérifier les obligations de repérage amiante et plomb
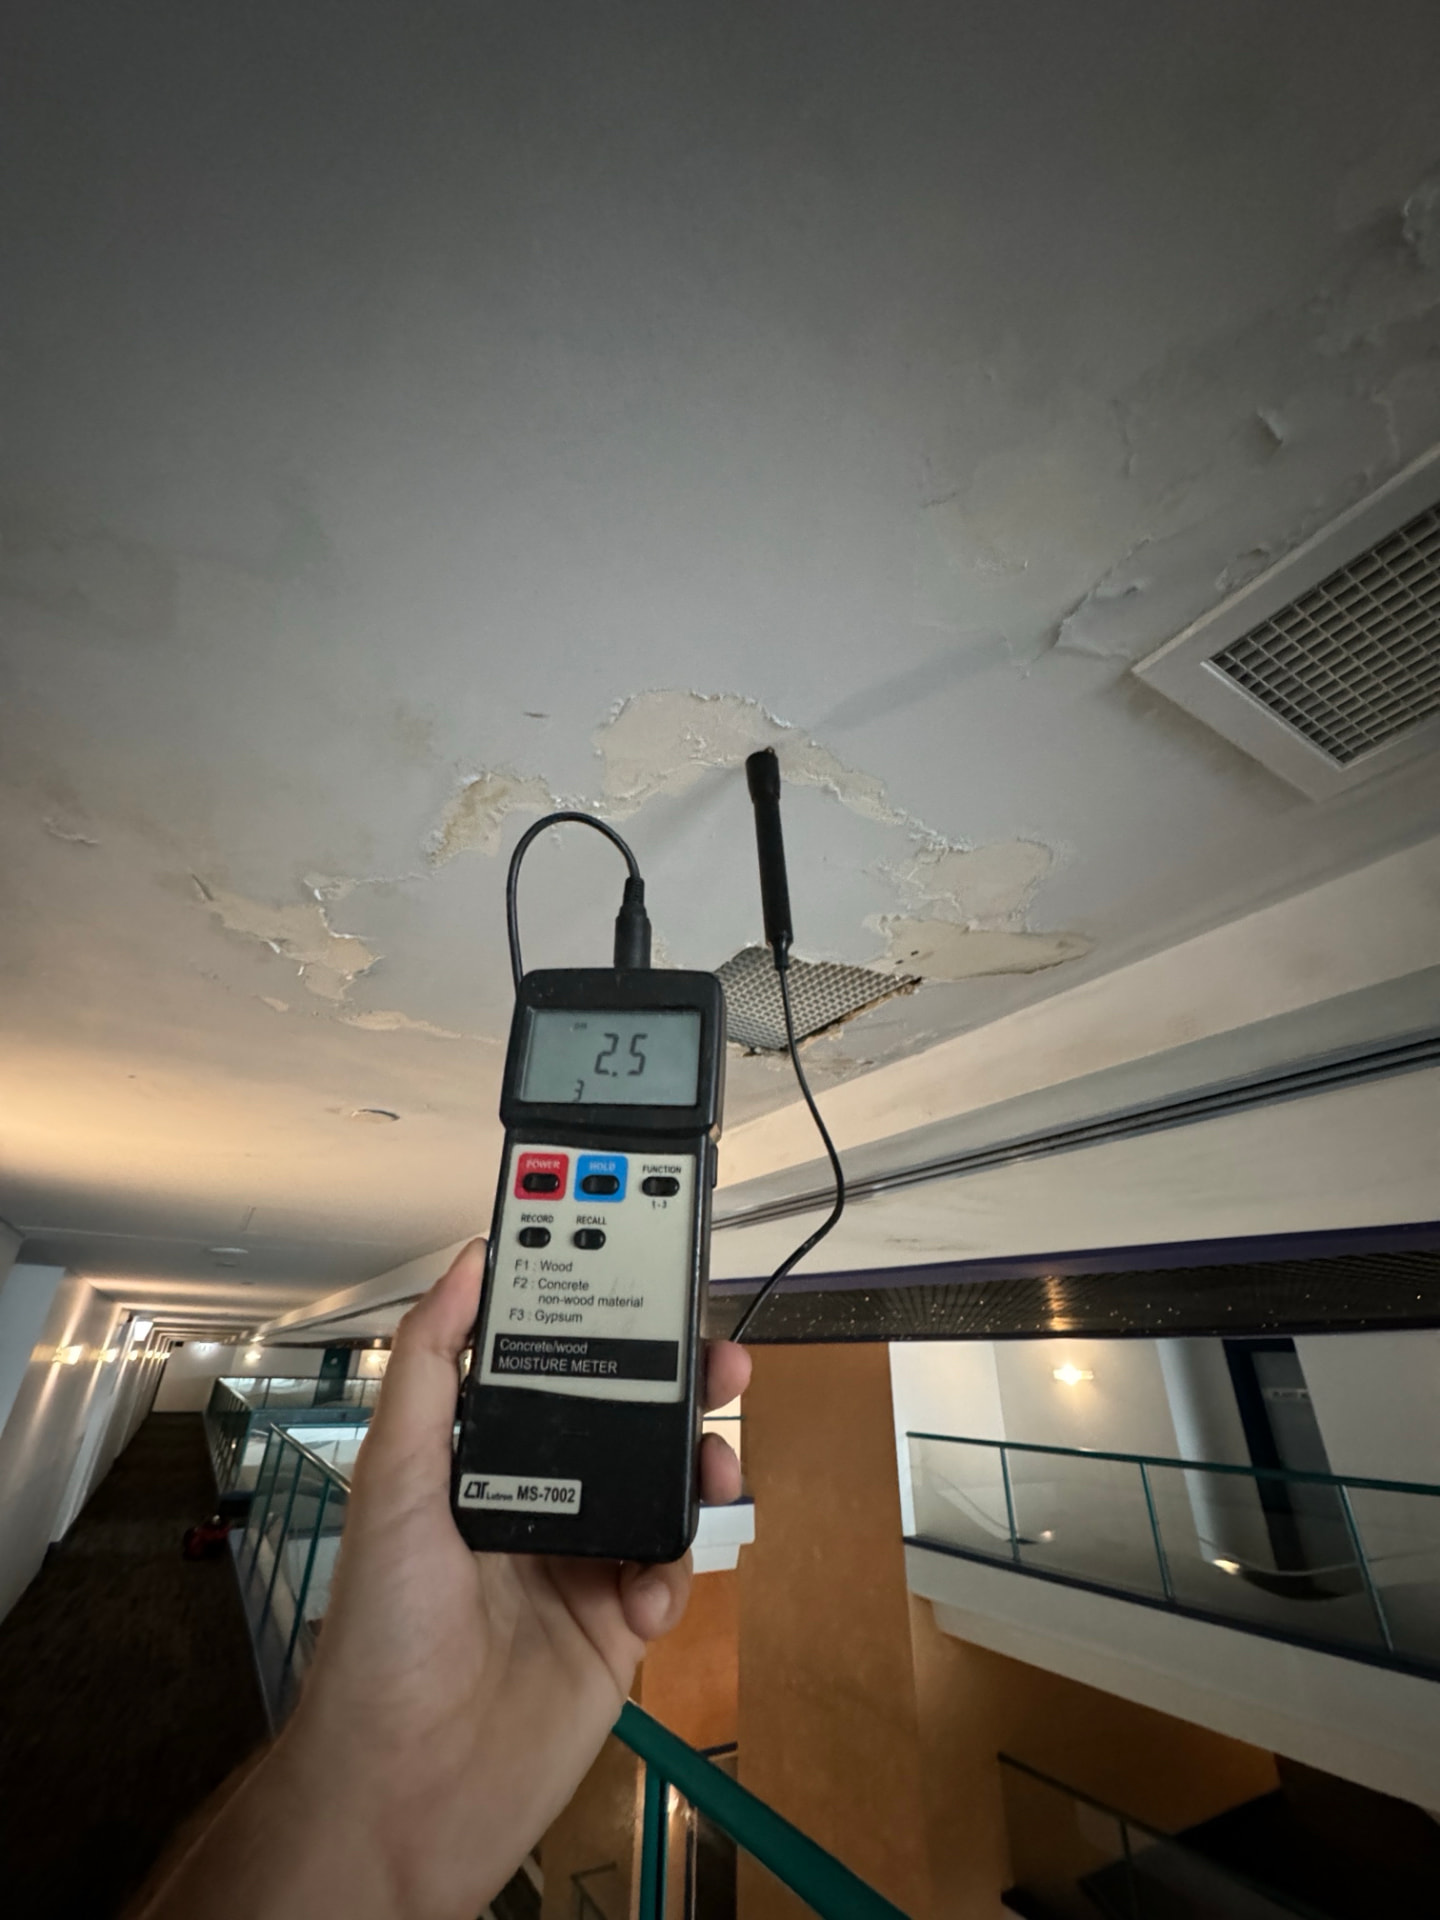
Quand appeler un professionnel après une catastrophe naturelle ?
Une contamination ou une humidité cachée justifie une inspection. Un nettoyage de surface ne suffit pas toujours.
VALTO intervient 7j/7 pour l'inspection et la restauration après sinistre, avec un rapport sous 24 h après inspection. Ce document précise les constats, les mesures et les opérations recommandées pour votre dossier d'assurance catastrophe naturelle. En présence de fissures structurelles ou d'un risque d'effondrement, une évaluation spécialisée du bâtiment reste indispensable avant toute remise en état.
Eaux souillées
boues, refoulement d'égout ou contamination suspectée
Humidité
murs, doublages ou isolants durablement imbibés
Moisissures
odeur persistante ou développement après le retrait de l'eau
Occupation
logement difficilement utilisable ou occupants vulnérables
Prévenir une aggravation et préparer la prochaine alerte
La remise en état doit réduire les vulnérabilités. Elle ne doit pas seulement effacer les traces.
Après le traitement des dommages, identifiez les chemins d'entrée de l'eau avec un professionnel. Certaines adaptations nécessitent une étude, notamment autour des fondations ou sur un terrain argileux. Pour préparer votre assurance catastrophe naturelle à un prochain événement, actualisez également l'inventaire de vos biens et vérifiez les dépendances assurées.
Écoulements
entretenez gouttières, descentes et évacuations accessibles
Stockage
placez documents et objets sensibles hors des zones basses
Alertes
suivez les consignes de la mairie et les vigilances officielles
Séchage
contrôlez les matériaux avant de reposer les revêtements
Vos questions
Questions fréquentes.
Comment savoir si ma commune est reconnue en catastrophe naturelle ?
Consultez les arrêtés sur Légifrance ou contactez votre mairie. Vérifiez la commune, le phénomène et la période : ces trois éléments doivent correspondre à votre sinistre.
Combien de temps pour déclarer une catastrophe naturelle à l'assurance ?
Vous disposez au maximum de 30 jours après la publication de l'arrêté au Journal officiel. Prévenez toutefois votre assureur dès les premiers dommages, puis complétez votre déclaration.
Qui paie si aucun arrêté de catastrophe naturelle n'est publié ?
La garantie catastrophe naturelle ne peut pas être mobilisée sans reconnaissance applicable. Une autre garantie peut néanmoins intervenir selon l'origine des dégâts, notamment la garantie tempête : demandez une réponse écrite à votre assureur.
Comment nettoyer avant le passage de l'expert d'assurance ?
Documentez les dégâts et demandez les consignes de l'assureur. Les mesures urgentes de sauvegarde ne doivent pas attendre, mais conservez les justificatifs et évitez les transformations définitives non nécessaires.
Est-ce que l'assurance catastrophe naturelle couvre la voiture ?
Oui, si le véhicule bénéficie d'une garantie de dommages ouvrant cette couverture. Une assurance limitée à la responsabilité civile ne suffit pas ; vérifiez les garanties souscrites.
Qui paie le relogement après une catastrophe naturelle ?
La garantie prévoit, sous conditions, des frais de relogement d'urgence lorsque la résidence principale devient inhabitable. Demandez à l'assureur les modalités applicables et son accord pratique avant de réserver un hébergement.
Termes utiles
- Air scrubber (filtration HEPA)
- Appareil qui aspire l'air d'une zone contaminée, le fait passer par un préfiltre, un filtre intermédiaire puis un filtre HEPA, et rejette un air filtré. Utilisé pour capter poussières, spores, suies et particules fines pendant les travaux.
- Dommage secondaire
- Dégât qui n'est pas causé par le sinistre lui-même mais par le temps qui passe : gonflement, décollement, corrosion, odeur, moisissure.
- Zone de référence
- Zone non touchée du même matériau, dans le même environnement, qui sert de valeur cible aux mesures d'humidité ou de contamination.
À lire aussi